日銀の次の利上げは高田委員を見れば分かる?政策委員9人の発言から読む1.25%の舞台裏
2026/09/24|金融関連ニュース
2026年9月18日、日本銀行は政策金利を1.00%程度から1.25%程度へ引き上げました。1.25%は1995年以来、約31年ぶりの高水準です。6月会合に続く同年2度目の利上げだけを見れば、日銀が金融政策の正常化を加速させたようにも映ります。
ただし、今回の決定を金利水準だけで評価すると、日銀内部で起きている変化を見落とします。政策委員9人の採決は賛成7、反対2に分かれ、2026年に就任した浅田統一郎委員と佐藤綾野委員が据え置きを主張しました。その一方で、高田創委員は7月会合の段階から1.25%への引き上げを提案していました。当時は高田委員を除く8人が据え置きを支持したものの、次の9月会合では7人が同じ金利水準を支持しています。
日銀の金融政策は、植田和男総裁だけで決める仕組みではありません。総裁、副総裁2人、審議委員6人がそれぞれの経済・物価認識を持ち寄り、採決によって方針を決定します。だからこそ、総裁会見に加えて各委員の講演、記者会見、提案、投票を時系列で追うと、多数派が形成される前の兆候まで見えてきます。今回の利上げは、9人の意見がどう動いたのかを読み解いて初めて、その意味がはっきりします。
高田委員は日銀の判断を先取りしてきた
高田委員の投票履歴には、少数意見が後の政策決定へ変わっていく過程が表れています。
2026年1月、高田委員は政策金利を0.75%程度から1.00%程度へ引き上げる議案を提出しました。2%の物価安定目標はおおむね達成され、国内物価の上振れリスクも高まっているという判断です。この提案は反対多数で否決されましたが、4月会合では田村直樹委員と中川順子委員も1.00%への利上げを提案し、早期引き上げを求める側は1人から3人へ増えました。6月会合では、最終的に1.00%への利上げが多数派の判断となります。
同じ流れは、その後も繰り返されました。7月会合で高田委員が1.25%への引き上げを単独提案した際、ほかの8人は1.00%での据え置きを支持しました。それでも9月会合になると、1.25%を支持する側は7人に達しています。
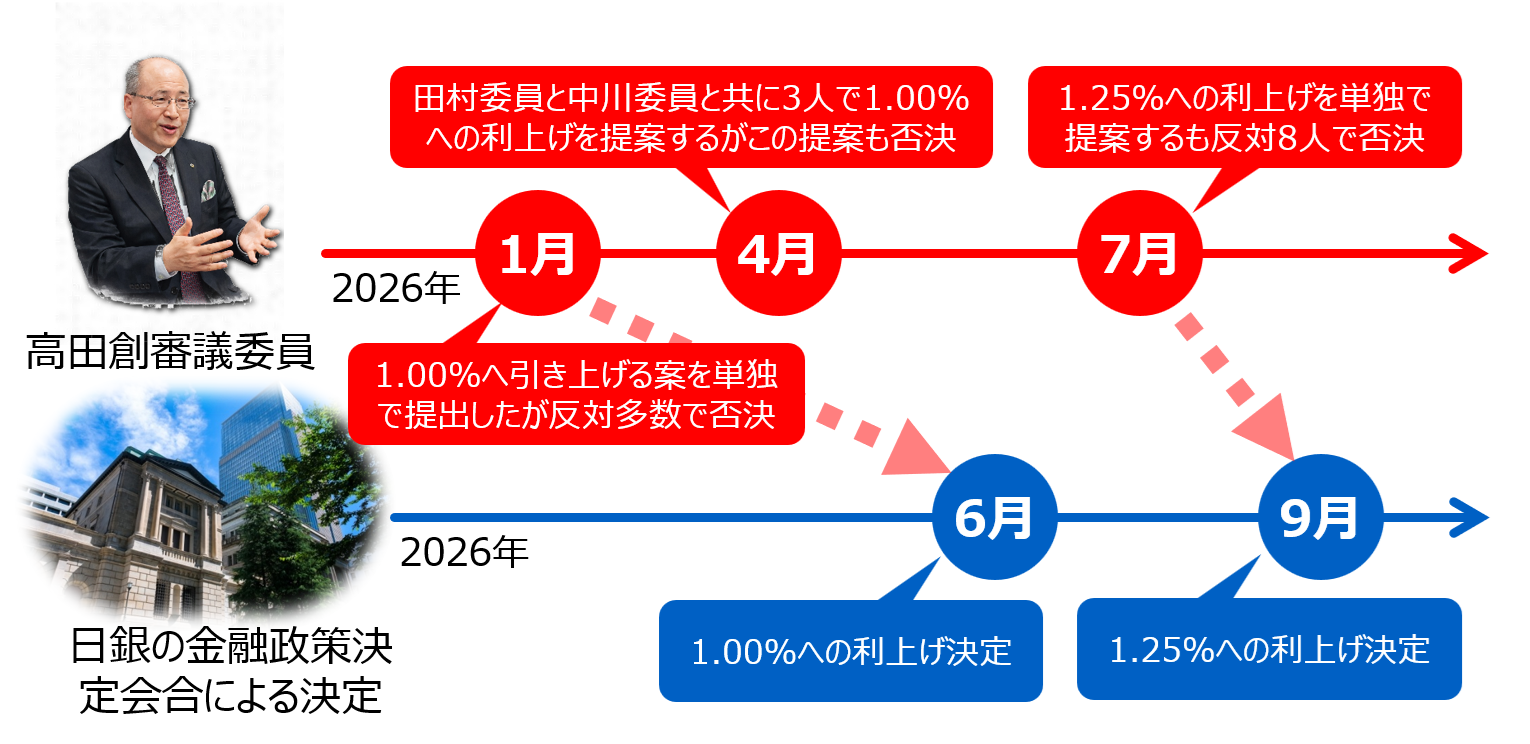
事例はまだ2回にすぎず、高田委員の提案がそのまま将来の決定になると断定はできません。それでも、高田委員が早い段階で示した金利水準へ、ほかの委員が後から集まる構図は見逃せません。次の政策変更を読む際には、高田委員の提案内容だけでなく、田村委員をはじめとする他の委員が同じ方向へ動き始めているかを確認する必要があります。先行提案そのものより、賛同者の増え方が重要です。
「正常化第3局面」が示す政策の転換
高田委員は9月2日の札幌講演で、2026年を金融政策正常化の「第3局面」と位置づけました。この整理では、バブル崩壊後の長いデフレ期を「雪の時代」、2013年以降を異次元緩和による転換期と捉え、その先に現在の正常化局面を置いています。ただし、2024年、2025年と2026年では、同じ正常化でも政策当局が警戒する方向が異なります。
2024年と2025年は、デフレへ戻るリスクを残しながら、利上げの機会を慎重に探る段階でした。これに対して2026年は、中東情勢に伴う原油高、円安、AI関連需要の拡大、賃金上昇の価格転嫁が重なり、物価の下振れより上振れを意識しなければならない局面へ移っています。高田委員が、年2回程度といった従来のペースや一定の利上げ幅に縛られず、経済・物価情勢に応じて機動的に動く必要があると訴えた背景には、このリスク認識の変化があります。
高田委員はさらに、日本が海外の金融政策から切り離された特殊な状態を終え、世界の金融環境と再び連動する「普通の国」に戻ったとも述べました。その16日後、植田総裁は会合後の記者会見で「政策の局面が変化した」と発言しています。両者の政策判断が全面的に一致しているとは限りませんが、デフレへの逆戻りを防ぐ段階から、物価の上振れを抑える段階へ移りつつあるという認識は重なります。
今回の1.25%への利上げは、9月会合だけで突然生まれた判断ではありません。高田委員が講演や会合で先に示していた問題意識が委員会内へ広がり、多数派の判断として表面化した結果と読めます。政策委員の対外発言を追う価値は、正式決定の前に、この認識の広がりを捉えられる点にあります。
新任2委員の反対票は何を意味するのか
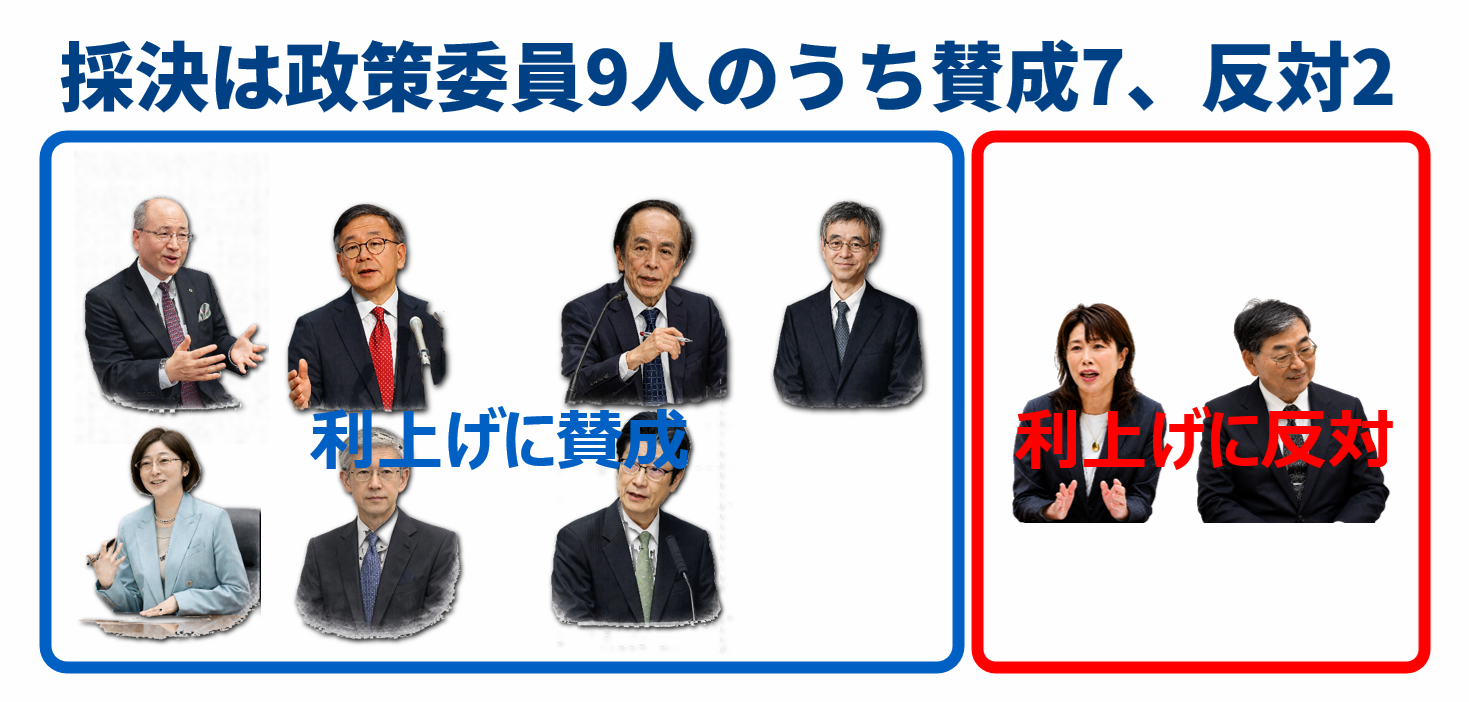
1.25%への引き上げに反対した浅田委員と佐藤委員は、いずれも2026年に就任しました。浅田委員は4月、佐藤委員は6月末に政策委員へ加わっています。ただ、2人をひとまとめに「利上げ反対派」と呼ぶと、それぞれの問題意識が見えなくなります。共通しているのは、足元の物価上昇がどこから生じ、どの程度持続するのかを慎重に見極めようとする姿勢です。
浅田委員は就任記者会見で、中東情勢と原油高によるインフレを、需要の強さから生じるディマンドプル型ではなく、供給制約に起因するコストプッシュ型と捉えました。後者では物価が上がる一方、企業収益や家計の実質所得が圧迫され、生産や雇用にも下押し圧力がかかります。そこで金利を上げれば、物価を抑える効果が期待できる反面、弱り始めた国内景気へ追加の負担を与えかねません。景気を優先して据え置けば、今度は輸入物価の上昇が長引く恐れがあります。
浅田委員は6月会合でも、原油高がもたらす物価上昇より、生産と雇用への悪影響を重く見て1.00%への引き上げに反対しました。9月会合では、消費者物価上昇率が2%を下回り、景気も必ずしも強くないとして、1.00%の維持を提案しています。この姿勢は就任時から一貫しています。
金融政策で中東からの原油供給を増やすのは不可能です。利上げを受けて円高が進めば輸入価格の抑制につながりますが、実際には1.25%への引き上げ後も対米ドルで円安が進みました。こうした状況では、利上げが国内需要を冷やす一方、輸入インフレへの効果は限られる可能性があります。浅田委員の反対票は、金融政策で供給要因のインフレへ対応する難しさを突いたものです。
佐藤委員は国際金融とマクロ政策を専門とする研究者で、就任前には一部から「リフレ派」と評されていました。本人は特定の学派への分類を否定していますが、就任会見では、足元の消費者物価はそれほど高くなく、インフレの「ノルム」も十分に強いとは言えないとの認識を示しています。原油高による一時的な上昇なのか、賃金や期待を通じて持続的な上昇へ移るのかを見極めたいという立場です。
初参加の7月会合では1.00%での据え置きに賛成し、9月会合でも、経済・物価情勢が従来より明確に加速したとは言いにくいとして、1.25%への引き上げに反対しました。ここで注目したいのが、前任の中川委員との違いです。中川委員は4月会合で高田・田村両委員とともに1.00%への早期利上げを提案しました。早期利上げを唱えた中川委員の後任として慎重な佐藤委員が加わり、政策委員会の一議席は結果的に引き締め方向から慎重方向へ動いています。
日銀人事は、単なる組織上の交代ではありません。政策委員が交代すれば、多数派形成の重心も変わります。新任委員の経済観に加え、誰の後任なのかまで確認すると、採決への影響をより立体的に捉えられます。
1.25%から金融政策の効き方が変わる
1.25%には、約31年ぶりという歴史的な意味に加え、金融政策が実体経済へ及ぼす影響が強まり始めるという意味もあります。
田村委員は2026年2月の講演で、政策金利と経済活動の関係を独自のイメージで説明しました。政策金利が1%を下回る間は、利上げを進めても金融緩和による景気刺激効果の減少は限定的ですが、1%を超えるあたりから刺激効果が徐々に弱まり、中立金利を上回れば景気を抑える力が強くなるという整理です。
この見方に立てば、1.25%は異常に低かった金利を平常へ戻すだけの水準ではありません。住宅投資、企業の設備投資、個人消費などへ、金利上昇の影響が本格的に及び始める領域へ入った可能性があります。それでも田村委員が今回の利上げに賛成したのは、2026年の賃上げなどを踏まえ、基調的な物価上昇率がすでに2%目標とおおむね整合的な水準へ達し、上振れリスクも大きいと判断したためでしょう。
同じ賛成票でも、各委員の理由は一様ではありません。物価上昇の定着を重視する委員、実質金利の低さを問題視する委員、低金利が資源配分をゆがめるリスクを警戒する委員がいます。賛成7という数字だけでは、次の局面で誰がどちらへ動くかまでは分かりません。景気指標が悪化した際にも同じ7人が追加利上げを支持するのか、それとも賛成側から慎重論が出るのか。今後は多数の大きさより、その内訳を読む必要があります。
小幅な利上げは将来の急ブレーキを避けるためか
FRBは2022年、0.75ポイントの利上げを4会合連続で実施しました。日銀は2024年3月にマイナス金利を解除した後、同年7月31日に政策金利を0~0.1%程度から0.25%程度へ引き上げると決め、8月1日から適用しました。変更幅は上限基準で0.15ポイントです。その後は0.25ポイントずつ段階的に引き上げ、2026年9月に1.25%へ到達しています。FRBの急行型に対し、日銀は各駅停車型と表現できるほど、調整速度に差があります。
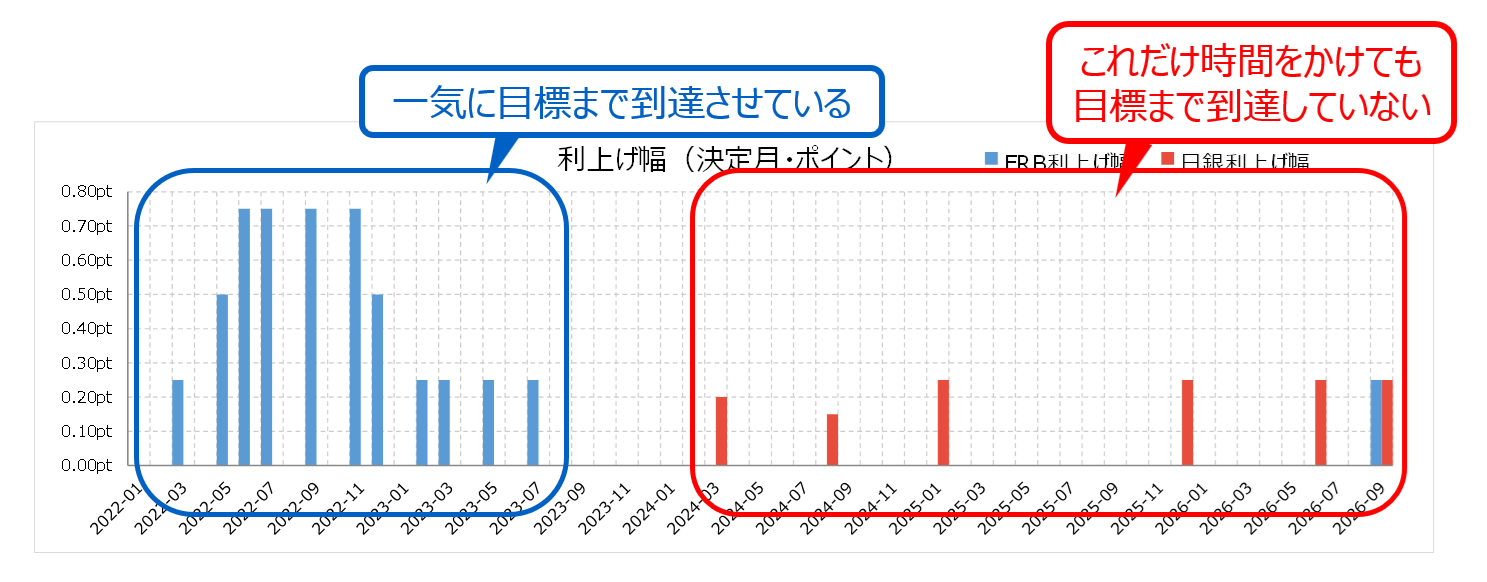
日銀が小幅な調整を続ける理由を考えるうえで参考になるのが、氷見野良三副総裁の発言です。氷見野副総裁は8月の講演で、対応が遅れてインフレが昂進すれば、後から急激な利上げを迫られる恐れがあると指摘しました。そうした展開を未然に防ぐほうが、中小企業、住宅ローン利用者、政府財政にとっても最終的な負担は軽くなるという考えです。
この説明に沿えば、日銀は早めに小幅な調整を重ね、将来の0.50ポイント、0.75ポイントといった急激な引き上げを避けようとしていると理解できます。一方で、小刻みな対応には別の危うさもあります。円安や原油高による物価上昇が日銀の想定を上回れば、慎重に進めた結果として対応が後手に回り、結局は大幅利上げが必要になるかもしれません。
日銀内部の争点は、利上げの是非という単純な二択ではなくなりました。問われているのは、物価への対応が遅れず、なおかつ国内景気を必要以上に冷やさない速度です。高田委員と浅田委員の距離は、利上げに賛成か反対かという違い以上に、どのリスクを先に抑えるべきかという優先順位の違いを表しています。
利上げ後の円安が映した日米の速度差
日銀が政策金利を1.25%へ引き上げた後も、外国為替市場では対米ドルで円安が進みました。一見すると、金利を上げた通貨が売られるのは不自然に思えます。しかし、為替市場が見ているのは今回の利上げだけではなく、日米の金利差が今後どのように動くかという将来の経路です。
日銀会合の2日前にあたる9月16日、FRBも政策金利を0.25ポイント引き上げ、3.75~4.00%としました。両中央銀行が同じ幅で動いたため、金利差はほとんど縮まりません。しかも、FRBの決定は12対0の全会一致だったのに対し、日銀は7対2です。FRBには、インフレ抑制が必要と判断すれば0.50ポイントや0.75ポイントを選んできた実績もあります。
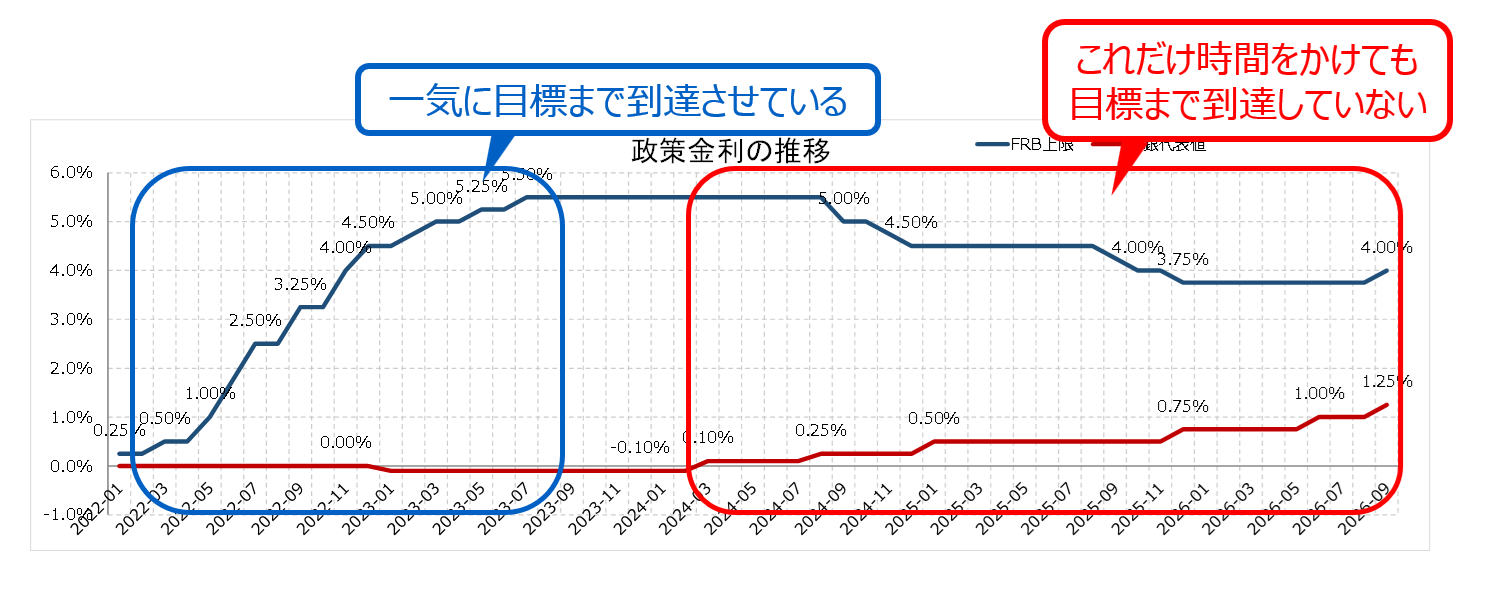
同じ0.25ポイントでも、市場が受け取るメッセージは同じではありません。FRBの0.25ポイントは、状況次第で大幅利上げへ踏み込む中央銀行による引き締めです。日銀の0.25ポイントは、小幅な調整を積み重ねてきた中央銀行による引き締めであり、政策反応の速さに対する市場の評価が異なります。
今回の日銀利上げは事前に相当程度織り込まれていました。市場の一部では、高田委員が0.50ポイントの引き上げを提案するとの期待もありましたが、実際に示されたのは0.25ポイントの引き上げで、浅田・佐藤両委員は据え置きを主張しました。植田総裁は会見で、連続利上げや従来より大きな幅も排除しない姿勢を示したものの、市場は将来の可能性を語る言葉より、1.25%への引き上げにも反対票が2票あったという事実を重く見たと考えられます。
為替市場にとって重要なのは、日銀が今回動いたかどうかではなく、今後どの速度でFRBとの金利差を縮められるかです。9月会合からは、市場の想定を上回るほど強い引き締め姿勢を読み取れませんでした。その認識差が、利上げ後の対米ドルでの円安として表れた可能性があります。
次の利上げを読む二つの焦点
今後の政策委員の動きでは、二つの焦点があります。
1. 高田委員が次にどの金利水準を提案し、そこへ何人が近づくか
仮に1.50%への引き上げや、従来より大きな調整幅へ言及すれば、市場は将来の政策変更を示すシグナルとして受け止めるでしょう。ただし、高田委員の発言だけを先行指標にするのでは不十分です。田村委員などが同じ問題意識を示し始めた段階で、少数意見が多数派へ変わる現実味が増します。
2. 浅田・佐藤両委員が賛成へ転じる条件
原油高による物価上昇が一時的な現象にとどまらず、賃金、サービス価格、企業や家計のインフレ期待へ広がったと確認されれば、2人の判断も変わり得ます。反対に、個人消費、雇用、生産が弱まれば、慎重姿勢は一段と強まるでしょう。反対票の数だけでなく、反対理由が解消へ向かっているかを追う必要があります。
政策委員会は、積極利上げ派と反対派に単純分割できる集団ではありません。物価の上振れ、実質金利の低さ、金利機能の正常化、資源配分のゆがみ、コストプッシュ型インフレによる景気悪化など、各委員が重視するリスクは異なります。そのため、同じ委員が経済環境の変化に応じて賛否を変える余地もあります。
政策金利1.25%は、金融政策正常化の到達点ではなく、判断がさらに難しくなる領域への入口です。日銀は将来の急ブレーキを避けるために早めの小幅調整を進めているのか。それとも、その慎重さが世界の金融政策に比べて牛歩となり、円安と物価高を長引かせるのか。この問いへの答えは、植田総裁の会見だけでは見えてきません。
高田委員の次の提案、浅田・佐藤両委員の判断を動かす経済指標、そして中間に位置する委員の発言を追う必要があります。政策金利の数字の裏側では、次の決定へ向けた9人の多数派形成がすでに始まっています。
出典・確認日
確認日:2026年9月21日
・日本銀行「金融市場調節方針の変更について」2026年9月18日
・日本銀行「当面の金融政策運営について」2026年7月31日
・高田審議委員「わが国の経済・物価情勢と金融政策」2026年9月2日
・田村審議委員「わが国の経済・物価情勢と金融政策」2026年2月13日
・田村審議委員「わが国の経済・物価情勢と金融政策」2026年6月25日
・氷見野副総裁「最近の金融経済情勢と金融政策運営」2026年8月27日
・浅田審議委員就任記者会見 2026年4月1日
・佐藤審議委員就任記者会見 2026年6月30日
・Federal Reserve Board「FOMC Statement」2026年9月16日
SNSで情報発信中!
Follow me!!公式YouTubeチャンネル
住宅と家計のFP市川貴博「そこまで言うか~!?」チャンネル
住宅購入で失敗しないために、他では聞けない住宅業界や不動産業者、住宅ローンを扱う銀行の裏話や暴露話、とっても得する住宅ローンの話、住宅会社や不動産業者との上手な付き合い方など公開中!
お問い合わせ
Contact受付時間 9:00 ~ 19:00