日銀が政策金利1.25%へ――植田総裁「政策の局面が変化」が意味するもの
2026/09/19|金融関連ニュース
2026年9月18日、日本銀行は金融政策決定会合で、政策金利を1.00%程度から1.25%程度へ引き上げました。1.25%は1995年以来、約31年ぶりの高水準です。しかも前回の利上げは今年6月であり、わずか3ヶ月で追加利上げに踏み切りました。政策委員9人による採決は賛成7、反対2となり、浅田統一郎委員と佐藤綾野委員は1.00%程度での据え置きを主張しています。(参考:浅田統一郎委員と佐藤綾野委員については動画で解説しています)
ただ、今回の金融政策決定会合で注目したいのは、「1.25%」という数字だけではありません。金融政策決定会合後の記者会見で、植田和男総裁は「政策の局面が変化した」との認識を示しました。
この発言を踏まえると、日本の金融政策は「異次元緩和からの正常化」という段階から、さらに次の段階へ入り始めた可能性があります。今回の利上げを住宅ローン金利への影響だけで捉えるのではなく、日本の金融政策がいまどの位置にあり、今後どこへ向かおうとしているのかまで掘り下げてみます。
1.25%は約31年ぶり――しかし31年前とは方向が正反対
政策金利1.25%は、日本にとって約31年ぶりの水準です。ただし、単純に「1995年以来の高金利」と捉えるだけでは、今回の利上げが持つ意味を十分に理解できません。
1995年当時の日本はバブル崩壊後の景気悪化に直面し、日銀は金利を下げている途中でした。これに対して2026年の日本は、長く続いた超低金利政策から金利を引き上げている途中です。同じ1%台でも、金融政策が向いている方向は正反対です。
2024年3月にマイナス金利政策を解除した後、政策金利は0~0.1%程度となり、2024年7月に0.25%程度、2025年1月に0.50%程度、2025年12月に0.75%程度、2026年6月に1.00%程度、そして今回1.25%程度へ引き上げられました。
さらに注目したいのが、直近の利上げ間隔です。2025年1月の0.50%から0.75%への引き上げまでは11ヶ月、そこから1.00%までは6ヶ月、今回はわずか3ヶ月でした。日銀の利上げが機械的な一定間隔ではないため、この推移だけで今後のペースを予測するのは適切ではありませんが、結果として利上げ間隔が短くなっている点は押さえておきたいところです。
なぜ日銀は3ヶ月で再び利上げしたのか
今回、日銀が警戒しているのは物価の上振れリスクです。
9月18日の公表文では、基調的な物価上昇率が2%に近づいているとの認識を示したうえで、中東情勢を背景とした原油価格の上昇、AI関連需要の拡大、為替相場の変動などが経済・物価へ与える影響をリスクとして挙げています。
ここで重要なのは、日銀に求められる金融政策の役割が変わり始めている点です。これまでの日銀は、長く続いたデフレから脱却し、物価上昇率を2%へ引き上げるために大規模な金融緩和を続けてきました。その後、物価と賃金が動き始めると、行き過ぎた金融緩和を徐々に縮小する「正常化」を進めています。
ところが、基調的な物価上昇率が2%へ近づけば、今度は物価上昇率が2%を大きく超えて上昇し続けないように金融政策を運営する必要が生じます。つまり、金融政策の焦点が「どうすれば物価を上げられるか」から「物価上昇をどの水準で安定させるか」へ移りつつあります。
植田総裁が記者会見で語った「政策の局面が変化した」という言葉は、こうした変化を象徴する発言として注目できます。
「利上げするか」から「どこまで、どの速さで上げるか」へ
今回の日銀公表文には、「経済・物価・金融情勢に応じて、引き続き政策金利を引き上げ、金融緩和の度合いを調整していく」との方針が明記されています。少なくとも日銀は、今回の1.25%で利上げを終了するとの姿勢を示していません。
一方、植田総裁は記者会見で「3ヶ月に1回など特定の利上げ間隔を想定しているわけではない」との考えも示しています。経済・物価情勢によっては連続利上げや、通常の0.25ポイントより大きな利上げも選択肢から排除しない趣旨の発言があった一方、機械的に利上げを加速させる姿勢も示していません。
こうなると、今後の焦点は単純な「日銀は利上げするのか」という二択ではなく、「政策金利をどこまで引き上げるのか」「どの程度のペースで引き上げるのか」「どの水準から景気を抑制する金利になるのか」へと議論の中心が移っていきます。
1.25%でも日銀は「緩和的」と判断
さらに興味深いのは、政策金利を約31年ぶりとなる1.25%まで引き上げても、植田総裁が金融環境はなお「緩和的」との認識を示している点です。
ここで重要になるのが「中立金利」です。中立金利とは、景気を刺激も抑制もしない理論上の金利水準を指します。ただし、実際に市場で観測できる金利ではなく、複数の経済データを使って推計するため、推計値にはかなりの幅があります。政策金利が中立金利より十分に低ければ、利上げを実施しても金融政策はなお景気を支える側にあります。反対に、中立金利を上回る水準まで政策金利を引き上げれば、金融政策は景気を抑制する方向へ作用しやすくなります。
日銀が1.25%まで政策金利を引き上げても金融環境を「緩和的」と評価している以上、少なくとも現時点では、日銀自身が1.25%を明確な金融引き締め水準とは捉えていないと読み取れます。ここは今後の金利を考えるうえで非常に重要で、1.25%を「すでにかなり高い水準まで来た」と見るのか、それとも「まだ金融緩和の正常化の途中」と見るのかによって、今後の政策金利に対する見方は大きく変わります。
植田総裁はタカ派だったのか、それともハト派だったのか
今回の金融政策決定と植田総裁の記者会見に対する評価は、市場関係者の間でも分かれています。
ロイターが9月18日にまとめた市場関係者のコメントでは、SOMPOインスティチュート・プラスの小池理人氏は、声明文が緩和的な金融環境を指摘しながら今後も金融緩和の度合いを調整する姿勢を示した点などから、決定内容を「タカ派的」と評価しています。
これに対し、大和証券の坪井裕豪氏は、0.50ポイントの大幅利上げには至らず、2人の反対票もあったため、全体としては「ハト派」と受け止められたと分析しています。また、東短リサーチの加藤出氏は、今後3ヶ月ごとに0.25ポイント程度の利上げが続けば来年半ばには2%へ到達するとの市場の見方を紹介したうえで、自身は2027年9月までに2%へ達すると予想しています。
もちろん、これらは日銀の公式見通しではなく、民間の市場関係者による分析や予想です。しかし、市場で議論されている数字が「1.25%で打ち止めになるのか」ではなく、すでに「政策金利2%へいつ到達するのか」まで広がり始めている点は注目に値します。
利上げしたのに円安――市場は何を見ていたのか
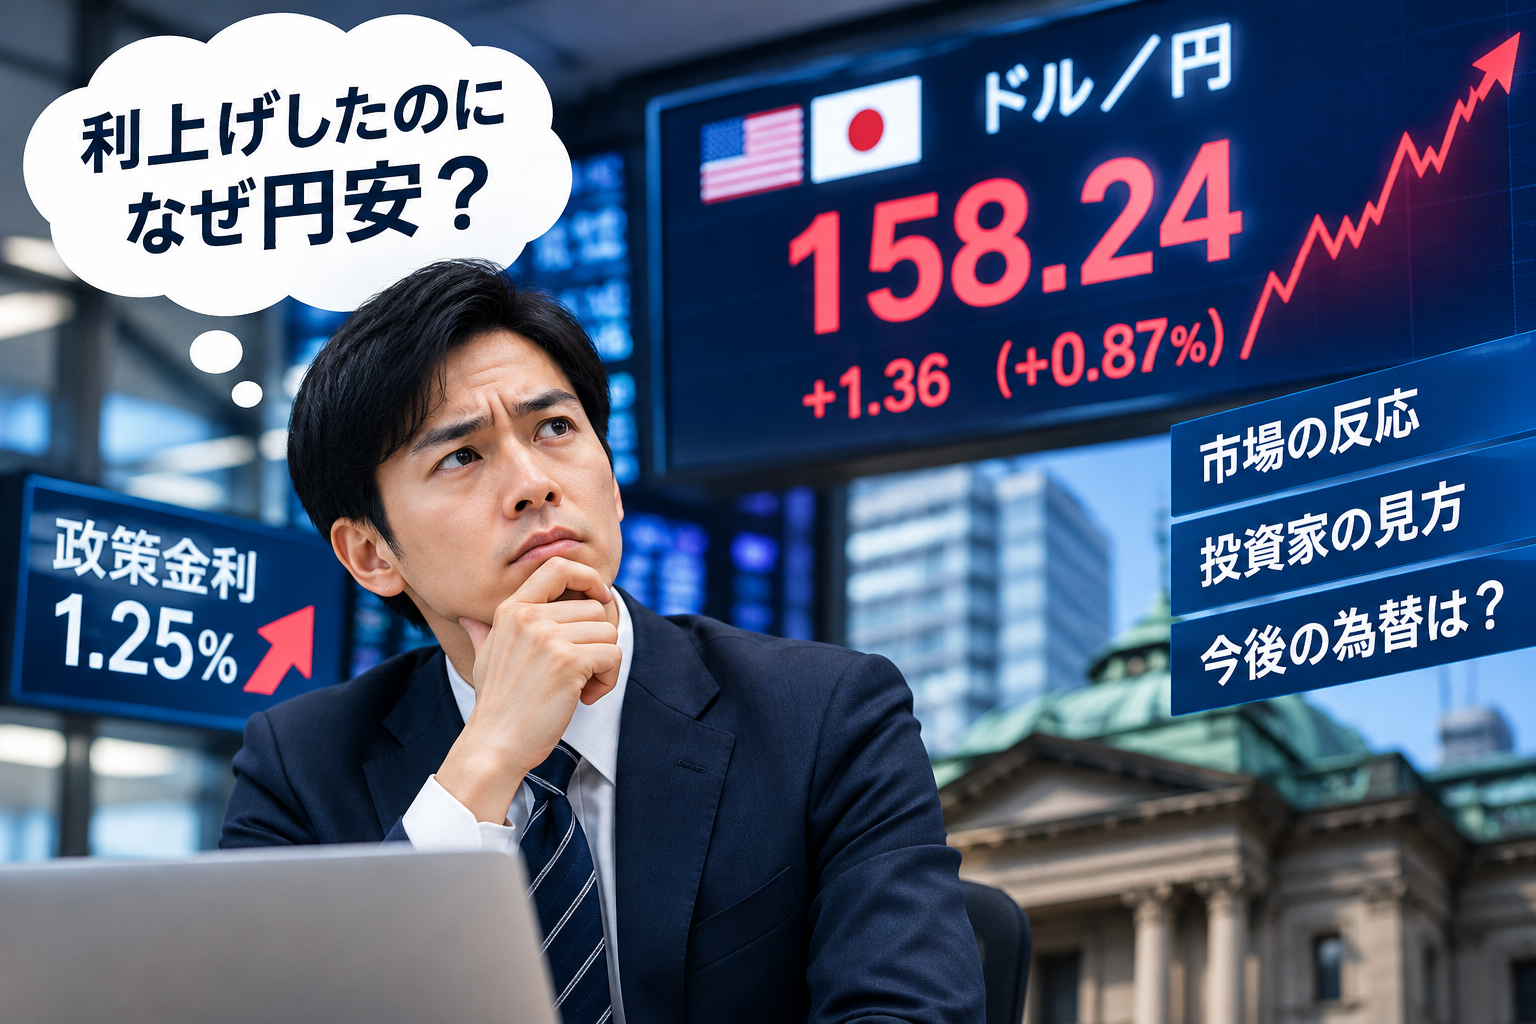
一般的には、その国の金利が上昇すれば通貨は買われやすくなるため、「日銀が利上げすれば円高になる」と考えたくなります。ところが9月18日の外国為替市場では、日銀の利上げ後にむしろ円安が進み、植田総裁の記者会見後には一時1ドル=158円台まで円安方向へ動きました。この動きは、一見すると「利上げなのになぜ円安?」と感じるかもしれません。しかし金融市場が見ているのは、「利上げしたか、しなかったか」だけではなく、事前の市場予想と比べて日銀がどれほど強い姿勢を示したかです。
今回の1.25%への利上げは事前にかなり織り込まれていました。そのうえ政策委員2人が利上げに反対し、植田総裁も今後の利上げペースについて具体的な道筋を示していません。テレビ朝日は市場関係者の見方として、会見内容そのものは利上げに前向きな「タカ派」だったものの、市場の想定を上回る発言ではなかったため円安が進んだと報じています。
つまり、今回の為替市場の反応は、「利上げ=円高」という単純な関係だけでは金融市場を説明できない好例です。政策変更そのものより、市場が事前にどこまで織り込んでいたのか、実際の決定や発言がその予想を上回ったのか、下回ったのかによって、為替や金利は大きく動きます。
新聞各社は「31年ぶり」「3ヶ月」「家計への影響」に注目
各メディアの報道を比較すると、今回の利上げをどの角度から捉えているのかも見えてきます。
朝日新聞は「政策金利1.25%に 約31年ぶり水準、3ヶ月で追加利上げ」と報じ、歴史的な金利水準と利上げ間隔の短さを強調しました。毎日新聞も「日銀が追加利上げ、政策金利1.25%に 6月会合以来3ヶ月ぶり」と速報しています。一方、日本経済新聞は翌19日、「日銀利上げ、20~30代は年2万円超の負担増 住宅ローンかさむ」と家計への影響を取り上げるとともに、3メガバンクによる普通預金金利の引き上げも大きく報じています。
同じ「政策金利1.25%」というニュースでも、金融政策そのものに加えて、為替、住宅ローン、預金、企業の借入など影響は幅広く、日本経済全体に波及します。だからこそ、住宅ローン利用者にとっても「自分の住宅ローン金利が何%になるのか」だけではなく、その背景にある金融政策まで理解しておく意味があります。
3メガバンクは即日反応、普通預金金利は0.5%へ
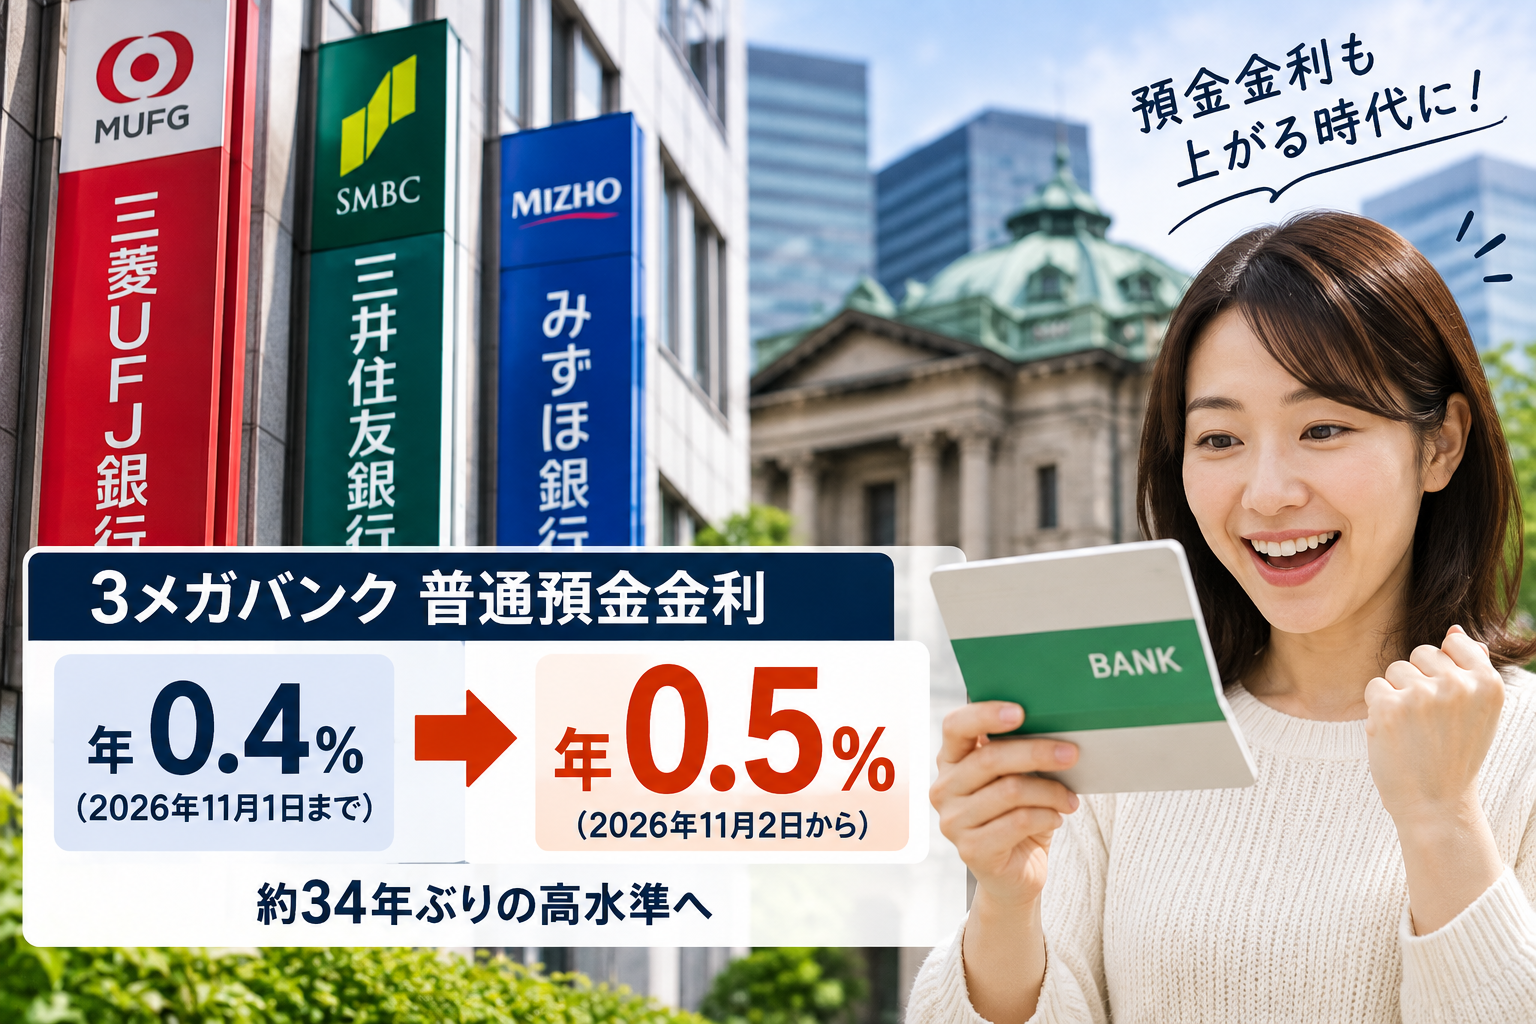
金融機関の動きも速く、三菱UFJ銀行、三井住友銀行、みずほ銀行の3メガバンクは、日銀の決定と同じ9月18日に普通預金金利を年0.4%から年0.5%へ引き上げると発表しました。適用は11月2日からで、3行とも約34年ぶりの水準となります。
さらに三菱UFJ銀行とみずほ銀行は、住宅ローン変動金利などの基準にもなる短期プライムレートを11月2日から0.25ポイント引き上げ、年2.625%とすると発表しています。三菱UFJ銀行は住宅ローンについても、短期プライムレートの引き上げに伴い、12月1日から変動金利の基準金利を見直すと公表しました。
日銀が政策金利を動かせば、銀行の預金金利や貸出金利にも影響が波及します。超低金利が長期間続いた日本では実感しにくかった金融政策の波及経路が、いま再び目に見える形で動き始めています。
住宅ローンの負担増だけを見ると「利上げ=家計にマイナス」と捉えやすい一方、預金者にとっては受取利息が増えます。企業にとっても借入金利の上昇は負担となる反面、金融機関の収益環境や資金配分には別の影響が生じます。政策金利の引き上げは、家計や企業の一部分だけでは評価できない経済全体の変化です。
住宅ローンだけを見ていては今回の利上げを読み違える
住宅購入者や住宅ローン利用者にとって、変動金利の上昇はもちろん重要です。しかし今回の利上げを「住宅ローン金利が0.25ポイント上がるニュース」だけで終わらせてしまうと、金融政策そのものに起きている大きな変化を見落とします。
2024年3月にマイナス金利政策を解除した当時、大きなテーマは「異次元緩和からどう抜け出すか」でした。それから約2年半が経過し、政策金利は1.25%まで上昇しています。そして今回、植田総裁は「政策の局面が変化した」と語りました。
これから問われるのは、デフレ脱却に向けて金利を上げられる環境を作れるかではなく、物価を安定させるために政策金利をどこまで引き上げる必要があるのかです。
住宅ローンを考える際にも、この変化を無視できません。「変動金利と固定金利のどちらが安いか」という目先の金利差だけではなく、これまで30年以上ほとんど経験してこなかった金利水準へ日本が向かう可能性まで含めて、住宅ローンを考える時代に入ったと私は考えています。
政策金利1.25%――。
この数字そのもの以上に注目したいのは、植田総裁が口にした「政策の局面が変化した」という言葉です。
次の金融政策決定会合で0.25ポイント上がるのか、据え置かれるのかを予想するだけでは、今回のニュースの本質は見えてきません。日本の金融政策はいまどこにいて、どこへ向かおうとしているのか。そして政策金利がさらに上昇した場合、家計、住宅ローン、預金、企業活動、為替、物価にどのような変化が広がるのか。
今回の1.25%への追加利上げは、日本が長く続いた「金利のない世界」から本格的に離れていく過程を考えるうえで、大きな節目になりそうです。
出典・確認日 ―――
確認日:2026年9月19日
・日本銀行「金融市場調節方針の変更について」2026年9月18日
・日本銀行「総裁記者会見(9月18日)」動画
※正式な会見記録は2026年9月24日公表予定
・ロイター「日銀が政策金利を1.25%に引き上げ:識者はこうみる」2026年9月18日
・朝日新聞「日銀、政策金利1.25%に 約31年ぶり水準、3ヶ月で追加利上げ」2026年9月18日
・毎日新聞「日銀が追加利上げ、政策金利1.25%に 6月会合以来3ヶ月ぶり」2026年9月18日
・野村総合研究所 木内登英氏「政策の局面変化を指摘した日銀総裁記者会見」2026年9月18日
・大和総研「日銀、9月会合で1.25%に利上げ 今後も利上げ路線を堅持」2026年9月18日
・三菱UFJ銀行「短期プライムレートの改定について」「円普通預金金利の改定について」2026年9月18日
・みずほ銀行「短期プライムレートの改定について」「円預金金利の改定について」2026年9月18日
SNSで情報発信中!
Follow me!!公式YouTubeチャンネル
住宅と家計のFP市川貴博「そこまで言うか~!?」チャンネル
住宅購入で失敗しないために、他では聞けない住宅業界や不動産業者、住宅ローンを扱う銀行の裏話や暴露話、とっても得する住宅ローンの話、住宅会社や不動産業者との上手な付き合い方など公開中!
お問い合わせ
Contact受付時間 9:00 ~ 19:00