日銀の利上げは2.5%で止まらない!? 高田・浅田両委員の対立から読む金融政策の行方
2026/11/20|住宅ローン
日本銀行の政策金利は2026年9月に1.25%へ引き上げられ、約30年ぶりの水準となりました。しかし、今後の利上げを巡っては、日銀内部でも意見が分かれています。
11月16日に徳島経済同友会で講演した高田創審議委員は、2026年を金融政策の新たな転換局面と位置付け、従来のペースにとらわれない機動的な利上げの必要性を訴えました。一方、11月12日に長崎県金融経済懇談会で講演した浅田統一郎審議委員は、これまでの利上げが景気に及ぼす影響を警戒し、追加利上げには慎重な判断が必要だと説明しています。
両委員の意見対立を読み解くうえで重要なのが、景気を刺激も抑制もしない「中立金利」です。日銀が示す名目中立金利の推計値は、おおむね1%強から2%台半ばに分布しています。しかし、この数字を政策金利の上限と考えるのは早計です。
金融市場では、利上げ局面の最終到達点を意味する「ターミナルレート」という言葉が使われています。政策金利が2.5%程度で頭打ちになるという予測もありますが、そもそも中立金利は利上げの限界を示す数字ではありません。
高田委員は「利上げの新たな局面」を主張
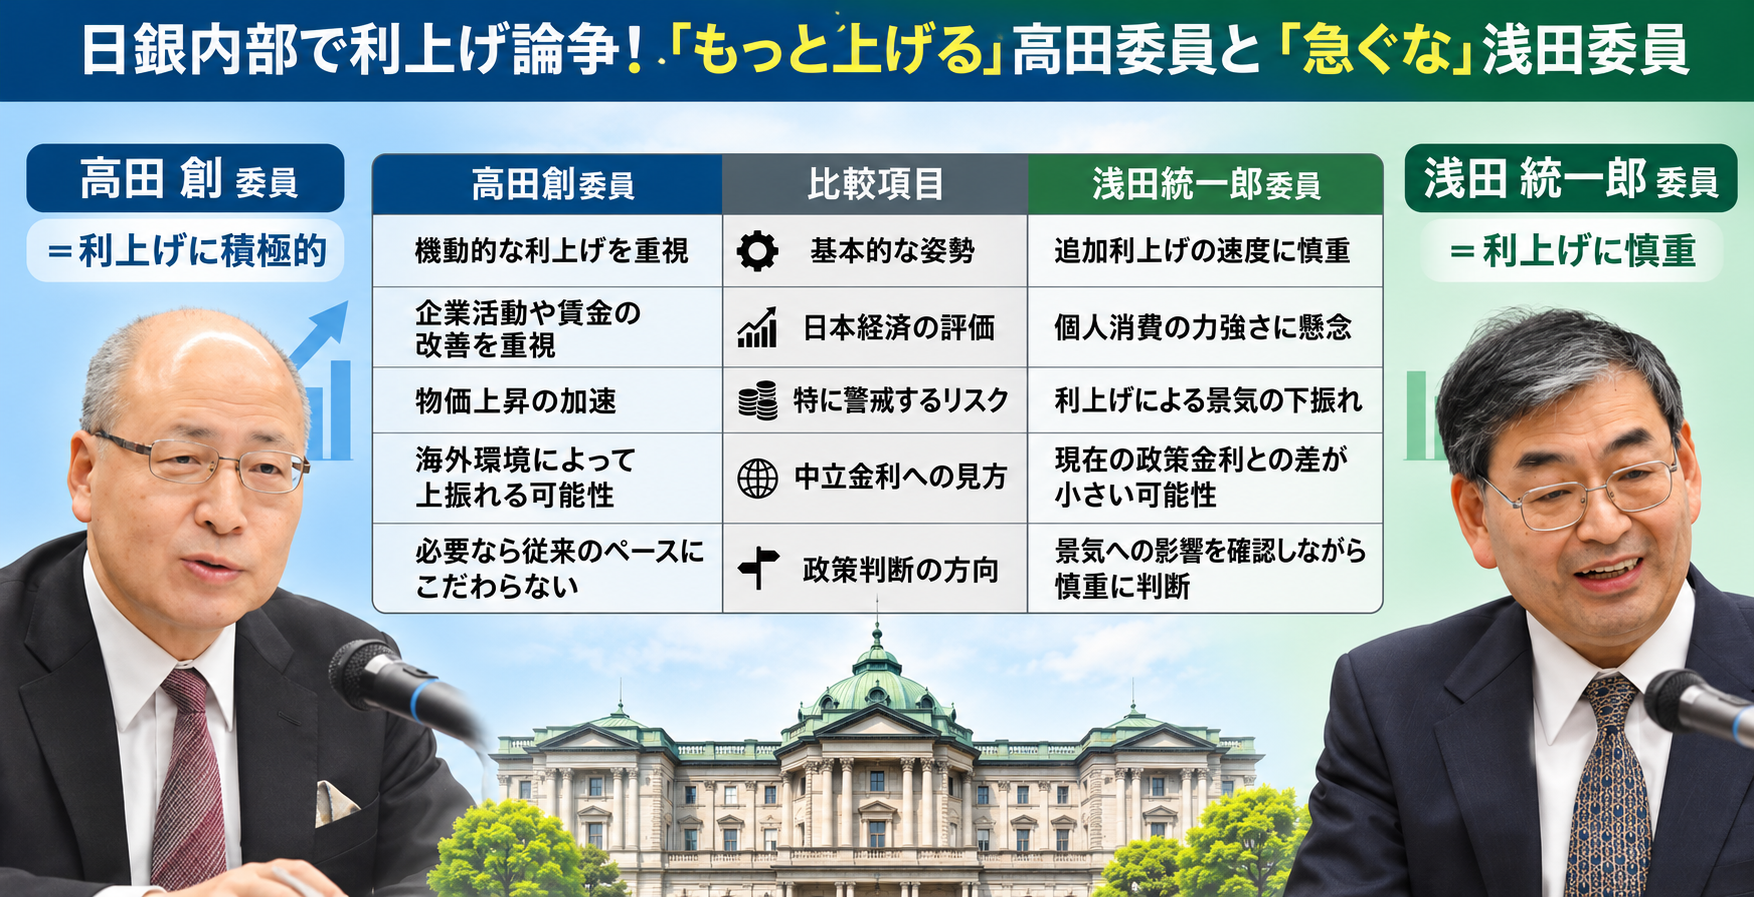
高田委員は11月16日の講演で、2026年の日本経済について、海外経済の回復、AI関連需要の拡大、企業収益の改善などを背景に、従来懸念されていた景気下振れリスクが後退していると評価しました。
特に注目したいのは、経済が底堅さを維持する一方、物価の上振れリスクが強まっているという認識です。日本企業の価格転嫁や賃上げが進み、かつての物価や賃金が上がらない経済構造から変化しつつあると考えています。
こうした判断を背景に、高田委員は10月の金融政策決定会合で、政策金利を1.25%から1.5%へ引き上げる提案を行いました。
高田委員の主張は、単に現在の物価が高いから利上げを急ぐというものではありません。日本経済の構造が変わり、物価上昇が定着する環境へ移行している以上、金融政策も従来の延長線上では判断できないという考え方です。
2024年と2025年の利上げは、それぞれ年2回という緩やかなペースでした。しかし高田委員は、2026年以降について、一定のペースや幅にこだわらず機動的に利上げする新たな局面に入ったと説明しています。
浅田委員は「利上げの累積的な影響」を警戒
これに対し、浅田委員が重視しているのは、金融引き締めが景気や物価に及ぼす影響です。
11月12日の講演では、企業収益や賃金が改善している一方、個人消費は必ずしも力強いとはいえないと評価しました。物価上昇の背景にも、エネルギー価格や輸入物価の上昇など、国内需要の強さだけでは説明できない要因があると指摘しています。
浅田委員は、2026年6月と9月の金融政策決定会合で利上げに反対票を投じました。10月の会合では政策金利の据え置きに賛成しています。
その理由は、利上げが消費や投資を抑制し、結果として景気だけでなく基調的な物価上昇率も押し下げる可能性があるためです。
金融政策の変更が実体経済に影響するまでには時間差があります。浅田委員は、政策金利がすでに1.25%まで上昇した現在、過去の利上げの影響が今後さらに現れる可能性を重視しています。
つまり、高田委員が「物価上昇への対応が遅れるリスク」を警戒する一方、浅田委員は「利上げを進めすぎるリスク」を警戒しているのです。
対立の焦点となる「中立金利」は正確には分からない
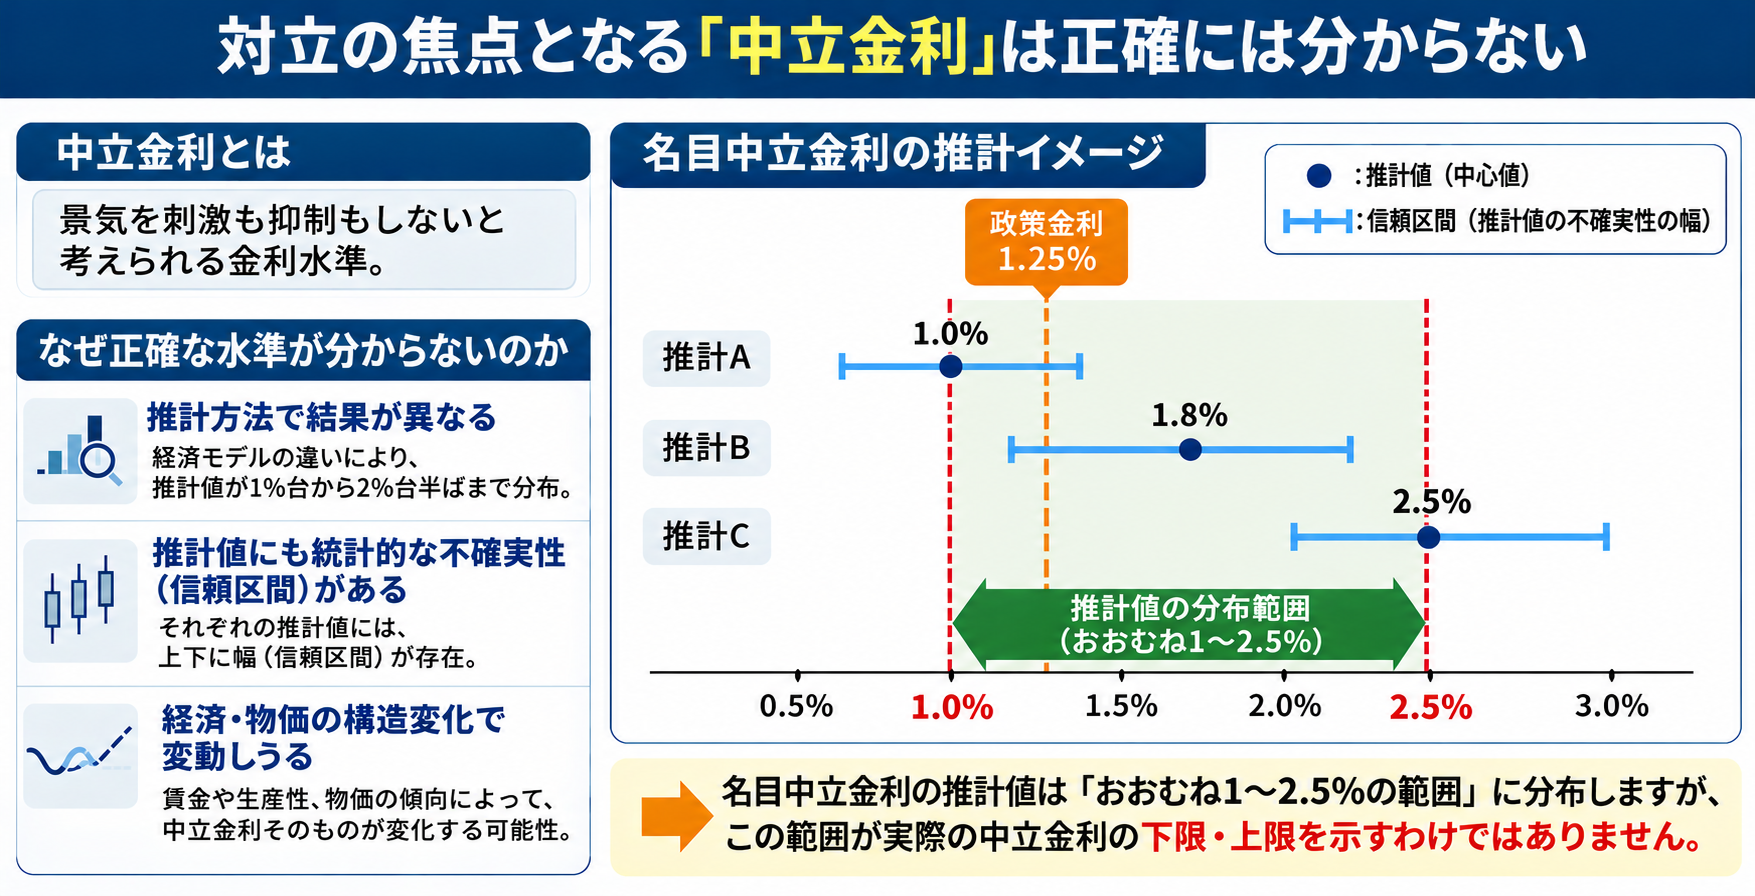
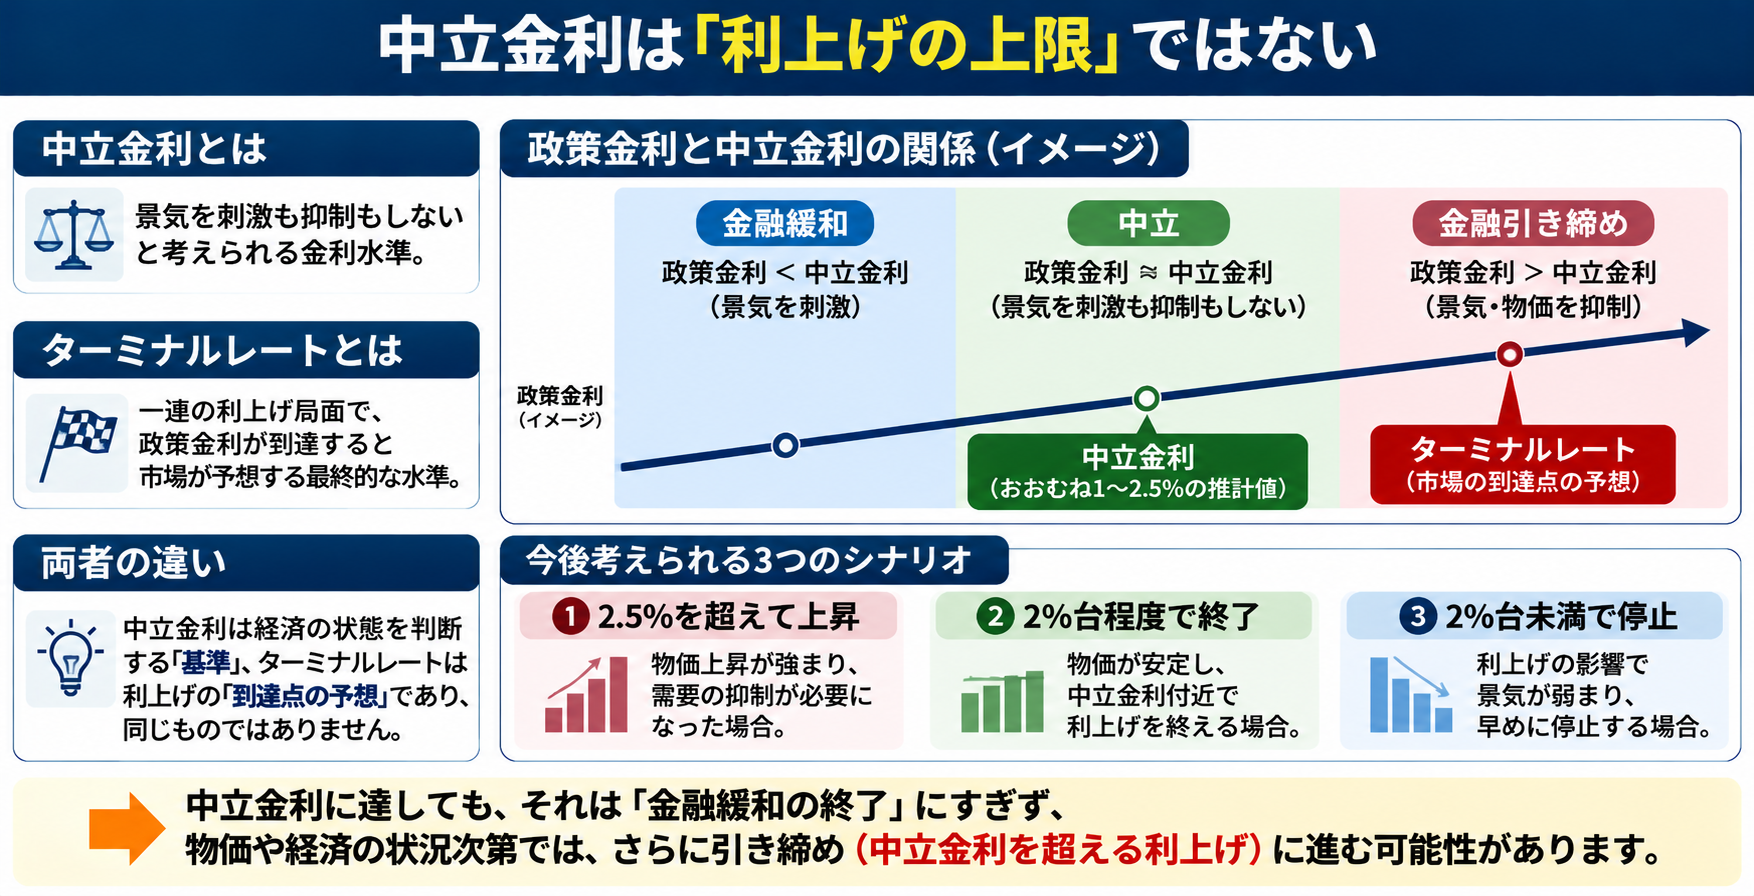
両委員の意見を比較するうえで、もう一つ重要なのが中立金利の水準です。中立金利とは、景気を刺激も抑制もしないと考えられる金利水準です。政策金利が中立金利を下回れば金融緩和的、上回れば金融引き締め的と評価する目安になります。
日本銀行による自然利子率の推計に物価上昇率を加えた名目中立金利の推計値は、おおむね1%強から2%台半ばに分布しています。
浅田委員は11月12日の講演で、政策金利がすでにこの推計値の範囲に入っていると指摘しました。利上げ開始当初とは異なり、今後の金利引き上げが実体経済に与える影響は以前より大きくなる可能性があるという認識です。
ただし、この推計値の範囲を実際の中立金利の下限と上限と考えるのは適切ではありません。
植田和男総裁も、中立金利について、複数の推計手法による結果にばらつきがあるだけでなく、それぞれの推計値にも統計的な信頼区間が存在すると説明しています。
例えば、最も低い推計値が1%だったとしても、統計的な不確実性を考慮すれば、実際の中立金利が1%を下回る可能性があります。同様に、最も高い推計値を超える可能性も排除できません。したがって、「中立金利の推計値が1~2.5%程度だから、実際の中立金利も必ずその範囲内にある」とは断定できません。
中立金利は「利上げの上限」ではない
ここからが、今後の金融政策を考えるうえで最も重要な論点です。
金融市場では、利上げ局面の最終到達点を「ターミナルレート」と呼びます。日銀の政策金利についても、最終的には2.5%程度まで上昇するという予測がみられます。
しかし、中立金利とターミナルレートは、そもそも異なる概念です。
中立金利は、金融政策が景気に対して中立的となる水準です。一方、ターミナルレートは、一連の金融政策変更の結果として政策金利が到達すると予想される水準を指します。
仮に政策金利が中立金利まで上昇したとしても、それは金融緩和的な状態が解消されたという意味にすぎません。物価上昇が強まり、需要を抑制する必要が生じれば、中立金利を上回る政策金利も選択肢になります。
反対に、景気が弱まり、物価上昇圧力が低下すれば、中立金利へ到達する前に利上げを停止する可能性もあります。つまり、中立金利は金融政策の方向を判断する目安であって、政策金利の上限を定めるものではありません。
さらに、中立金利そのものの推計にも不確実性があるため、2.5%という数字を利上げの限界として扱う根拠はありません。
植田総裁は利上げの最終到達点を示していない
植田総裁は、今後の政策金利について、経済・物価・金融情勢を確認しながら金融緩和の度合いを調整する方針を繰り返し示しています。
2025年12月19日の金融政策決定会合後の記者会見でも、中立金利の推計値には大きなばらつきがあり、その水準を事前に特定するのは難しいと説明しました。また、政策金利の変更に対する経済や物価の反応を確認しながら、中立金利の水準を探っていくという考え方を示しています。
この説明から読み取れるのは、日銀が特定の中立金利を設定し、その数字に到達した時点で利上げを終了すると決めているのではないという点です。
中立金利の推計値は金融政策を判断する材料の一つですが、最終的には実際の経済・物価の反応が重要になります。
植田総裁の発言を「とりあえず中立金利まで利上げする」と解釈する余地はあります。しかし、中立金利への到達を約束した発言でも、その水準で利上げを終了すると約束した発言でもありません。
今後の利上げを左右する3つのシナリオ
今後の日銀の金融政策については、大きく3つの展開が考えられます。
第一は、物価上昇圧力が強まり、政策金利が2.5%を超えるシナリオです。企業の価格転嫁や賃上げが定着し、需要の強さを背景とした物価上昇が続けば、金融緩和の解消だけでなく、積極的な金融引き締めが必要になる可能性があります。
第二は、政策金利が2%台程度まで上昇した段階で利上げが終了するシナリオです。物価上昇率が安定し、経済活動を過度に抑制する必要がなくなれば、中立金利付近で政策金利を維持する判断も考えられます。
第三は、利上げの累積的な影響によって景気が弱まり、2%台に達する前に利上げが停止するシナリオです。浅田委員が警戒しているのは、こうした経済の下振れリスクです。
これらは将来の政策金利を予測したものではなく、金融政策の仕組みから考えられる条件付きの展開です。重要なのは、政策金利の最終到達点が中立金利の推計値だけで決まるのではなく、その時点の景気、物価、賃金、金融環境によって変化するという点です。
まとめ――日銀の利上げに「2.5%の天井」はあるのか
高田委員と浅田委員の意見対立は、どちらかが金融政策の仕組みを誤解しているために生じているのではありません。両委員は同じ日本経済を見ながら、物価上昇と景気下振れという異なるリスクを重視しています。
高田委員は、日本経済が物価と賃金の上昇する構造へ移行しつつあると捉え、金融政策も新たな局面に入ったと考えています。一方、浅田委員は、すでに実施された利上げの影響を慎重に見極め、景気を必要以上に冷やさない姿勢を重視しています。
その判断を難しくしているのが、中立金利の不確実性です。
中立金利の推計値が1%強から2%台半ばに分布していても、それは実際の中立金利の下限と上限を確定するものではありません。さらに、中立金利は金融引き締めの限界でもありません。したがって、政策金利が2.5%程度で止まるという予測には一定の合理性があっても、2.5%を超える可能性を排除する根拠にはなりません。
日銀の利上げを考えるうえで重要なのは、次の政策金利が何%になるかだけではなく、金融緩和の解消で終わるのか、それとも金融引き締めが必要な局面へ進むのかという、金融政策の方向そのものです。
高田・浅田両委員の対立は、その分岐点を映し出していると考えられます。
出典・確認日
確認日:2026年11月19日
- 日本銀行「高田審議委員講演『わが国の経済・物価情勢と金融政策:日本のマネー・資本市場転換、山は動くか』」(2026年11月16日、徳島経済同友会)
- 日本銀行「浅田審議委員『わが国の経済・物価情勢と金融政策』」(2026年11月12日、長崎県金融経済懇談会)
- 日本銀行「植田総裁記者会見」(2025年12月19日開催、同年12月22日公表)
- 日本銀行「金融政策決定会合における主な意見」(2026年10月29・30日開催分、11月10日公表)
SNSで情報発信中!
Follow me!!公式YouTubeチャンネル
住宅と家計のFP市川貴博「そこまで言うか~!?」チャンネル
住宅購入で失敗しないために、他では聞けない住宅業界や不動産業者、住宅ローンを扱う銀行の裏話や暴露話、とっても得する住宅ローンの話、住宅会社や不動産業者との上手な付き合い方など公開中!
お問い合わせ
Contact受付時間 9:00 ~ 19:00