【フラット35】2026年11月の金利は3.81% 前月から低下も、1年前の約2倍に!
2026/11/01|住宅ローン
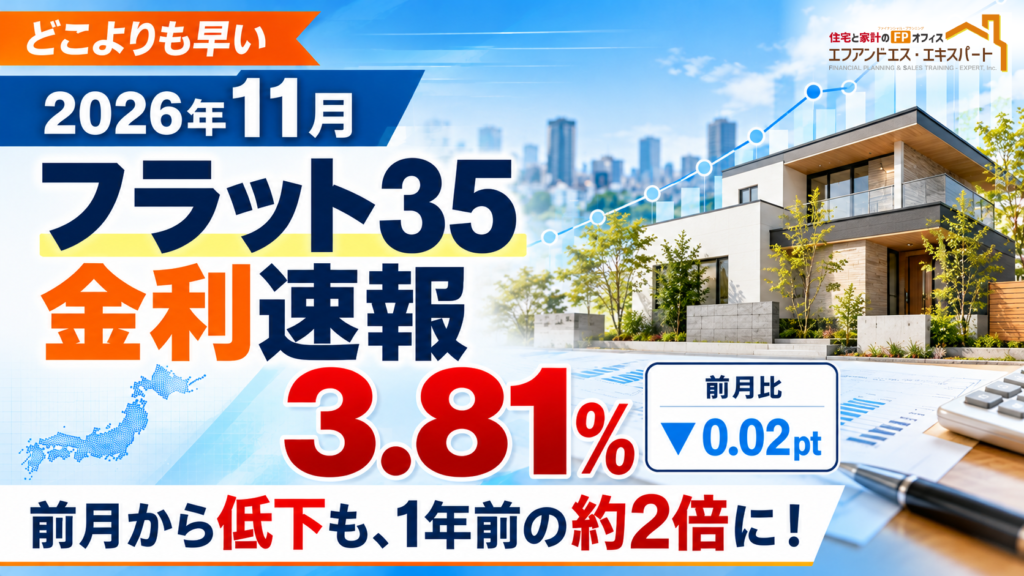
~ 金利は下がったのに、4,000万円の住宅ローン返済額は1年前より月4万円以上も高い ~
2026年11月の【フラット35】金利は、融資率9割以下・返済期間21~35年・新機構団信付きで3.81%となりました。10月の3.83%から0.02ポイント低下し、8月から続いていた上昇にいったん歯止めがかかりました。
しかし、これを「住宅ローン金利が下落に」とか「住宅ローン金利がひと段落」と受け取るのは早計です。前年同月の金利は1.90%でしたから、わずか1年間で1.91ポイント上昇し、金利水準はほぼ2倍になっています。
今回のコラムでは、目先の小幅な金利低下と、この1年間の大幅な金利上昇を分けて考えます。実際の住宅ローン返済額にどれほどの違いが生じるのか、さらに住宅購入予算へどのような影響が及ぶのかを数字で確認してみましょう。
2026年11月の【フラット35】金利一覧
そのほか2026年11月の【フラット35の金利は以下の通りです。※( )内は前月からの上下幅
【フラット35】返済期間21~35年
・融資率9割以下 3.81%(▲0.02ポイント)
・融資率9割超 3.92%(▲0.02ポイント)
【フラット20】返済期間20年以下
・融資率9割以下 3.49%(▲0.02ポイント)
・融資率9割超 3.60%(▲0.02ポイント)
【フラット50】返済期間36~50年
・融資率9割以下 4.11%(+0.01ポイント)
・融資率9割超 4.22%(+0.01ポイント)
※金利は新機構団信付き、各種金利引下げ制度適用前
※融資実行時期や団体信用生命保険の種類、適用される金利引下げ制度によって実際の借入金利は異なります
前月比では下落、前年同月比ではほぼ2倍
融資率9割以下・返済期間21~35年の金利は、2026年5月の2.71%から6月3.21%、7月3.14%、8月3.29%、9月3.46%、10月3.83%と推移し、11月は3.81%です。10月からは0.02ポイント下がりましたが、5月からは1.10ポイント上昇した水準にあります。
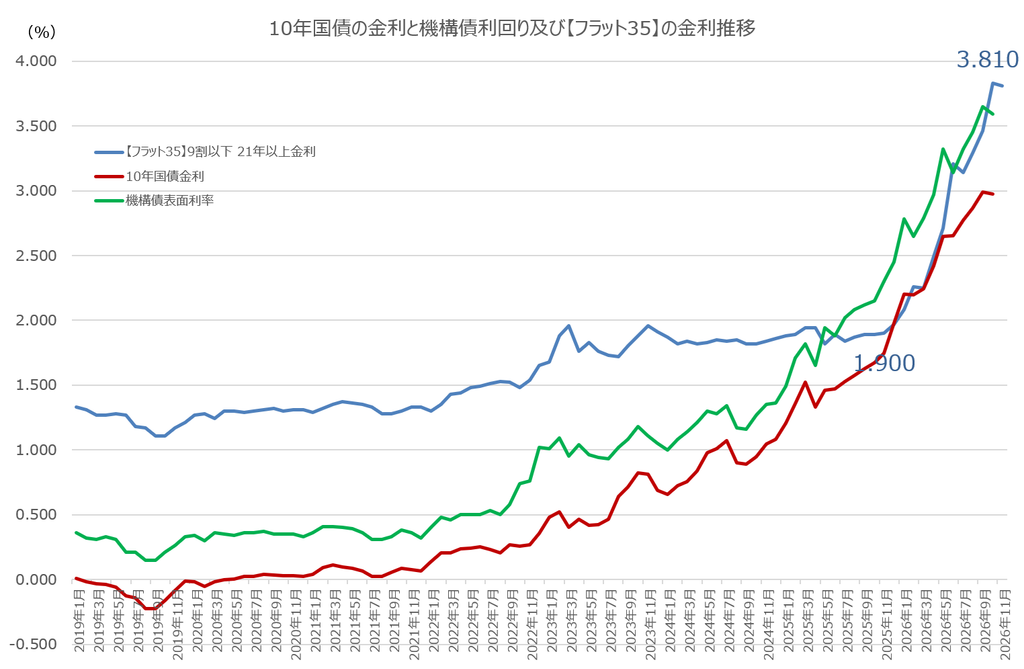
さらに前年同月と比較すると変化の大きさが分かります。2025年11月は1.90%、2026年11月は3.81%で、差は1.91ポイント。倍率にすると2.01倍です。
ただし、金利が2倍になったからといって、毎月の返済額や利息負担まで2倍になるのではありません。住宅ローンでは元金も毎月返済するため、家計への影響は返済額で比較する必要があります。
4,000万円の借入れでは、1年前との返済差が月4万円超
借入額4,000万円、返済期間35年、元利均等返済、ボーナス返済なし、金利引下げ制度なし、全期間同一金利の条件で計算します。
| 借入時の金利 | 毎月返済額 |
|---|---|
| 2025年11月・1.90% | 130,462円 |
| 2026年10月・3.83% | 173,054円 |
| 2026年11月・3.81% | 172,580円 |
10月と11月の差は月474円にとどまりますが、前年11月と今年11月では月42,118円、年間では50万円以上の差が生じます。35年間の総返済額の差は1,769万円です。
MBSの利率は3.65%から3.59%へ低下、しかし…
【フラット35】の金利を考える際には、住宅金融支援機構が発行するMBS(資産担保証券)の動きも重要です。住宅金融支援機構は、金融機関から買い取った住宅ローン債権を裏付けとしてMBSを発行し、市場から資金を調達しています。
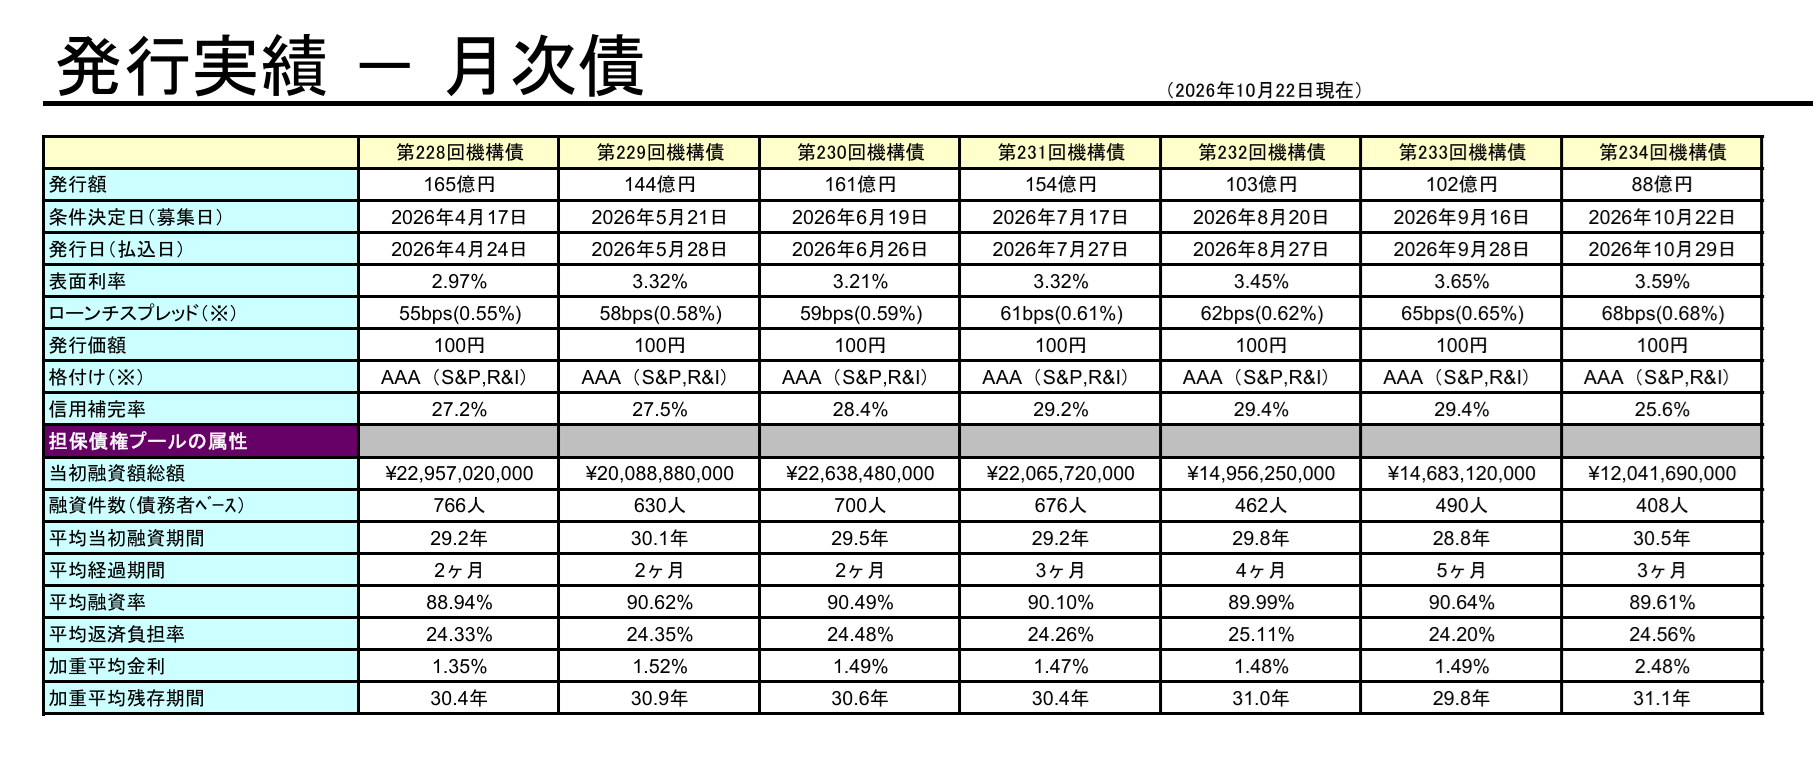
9月に条件決定された第233回MBSの表面利率は3.65%でした。10月22日に条件決定された第234回は3.59%で、0.06ポイント低下しています。今月の【フラット35】金利が0.02ポイント低下した動きと、方向は一致しています。ただし、MBSの表面利率と住宅ローンの貸出金利は同じものではなく、状況に応じて変わります。
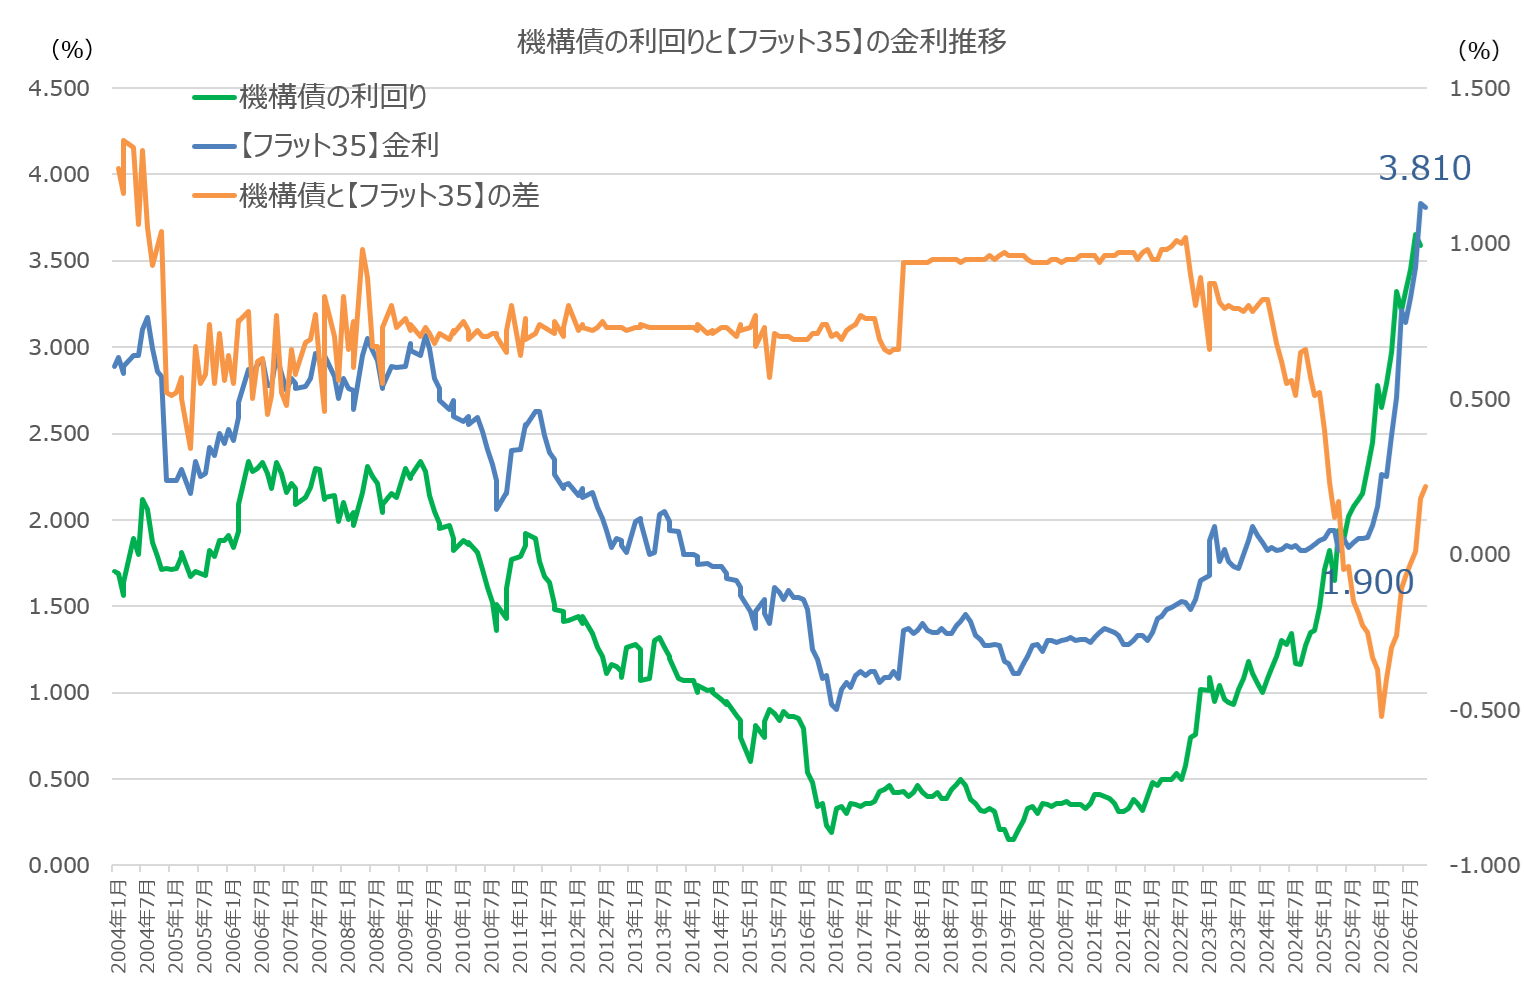
下のグラフは、機構債の利回りと【フラット35】の金利推移を時系列に表したグラフで、オレンジ色の線はその差分です。これが本来1%程度(つまり【フラット35】の金利は機構債利回り+1%程度)で推移していたのですが、2022年11月あたりから崩れてきました。つまり国債利回りの上昇の影響により【フラット35】の金利も上げざるを得なかったのですが、諸々の事情(大人の事情?)によるものでしょうか…住宅金融支援機構は「赤字(逆ザヤ)やむなし」とばかりに【フラット35】の金利を抑えてきました。
しかし、2025年の年末あたりから本来の金利水準に戻すべく、機構債の利回り上昇以上に【フラット35】の金利を上げてきたのも事実です。
日銀は10月30日に政策金利1.25%を据え置き
日本銀行は10月29・30日の金融政策決定会合で、政策金利の誘導目標を1.25%程度に据え置きました。9月に1.00%から1.25%へ引き上げた後の判断です。
政策金利が据え置かれた一方で、今月の【フラット35】金利はわずかに低下しましたが、【フラット35】の金利はそれ以前に決まっていたため、金融政策決定会合の影響を受けたものではありません。長期固定型住宅ローンの金利には、将来の政策金利や物価の予想、債券市場での資金調達条件が関係します。日銀が今月利上げしなかったからといって、長期固定金利が今後も下がり続けるとは判断できません。
住宅購入予算は「借りられる額」ではなく「返せる額」から
前年同月からの返済額の差は、住宅取得を考える人にとって無視できません。
例えば、毎月の住宅ローン返済予算を13万円程度と決めている家庭では、1年前と同じ4,000万円を借りると、いまは毎月の返済額が4万円以上増える計算です。反対に、毎月の返済額を1年前と同じ130,462円に抑えようとすると、金利3.81%では借入可能額が3,024万円程度に減少します。同じ返済負担を維持するためには、借入額を976万円ほど減らさなければならない計算です。
つまり、金利上昇によって住宅購入予算そのものが大きく変わるのです。頭金を増やす、借入額を減らす、別の金利タイプを選ぶなど、資金計画を見直す必要があります。
ただし、固定金利が高いからといって、変動金利へ切り替えれば問題が解決するとは限りません。変動金利は当初の返済負担を抑えられる一方、将来の適用金利上昇リスクを負います。固定金利と変動金利を組み合わせるMIXプランも含め、金利が上昇した場合の家計収支と、教育費や老後資金を同時に検証する必要があります。
出典・確認日
確認日:2026年10月31日
- 住宅金融支援機構「【フラット35】金利情報」2026年10月
- 住宅金融支援機構「第234回住宅金融支援機構債券発行条件」2026年10月22日
- 日本銀行「当面の金融政策運営について」2026年10月30日
- 株式会社エフアンドエス・エキスパート「【フラット35】2025年11月の金利発表」2025年11月1日
SNSで情報発信中!
Follow me!!公式YouTubeチャンネル
住宅と家計のFP市川貴博「そこまで言うか~!?」チャンネル
住宅購入で失敗しないために、他では聞けない住宅業界や不動産業者、住宅ローンを扱う銀行の裏話や暴露話、とっても得する住宅ローンの話、住宅会社や不動産業者との上手な付き合い方など公開中!
お問い合わせ
Contact受付時間 9:00 ~ 19:00