高額療養費は「負担増」だけではない? ~1回の治療は5,510円増、長期治療では13万円減るケースも~
2026/09/21|保障設計
2026年8月から高額療養費制度が変わりました。高額療養費制度は、医療費の自己負担が一定額を超えた場合に超過分が払い戻される公的医療保険の仕組みですが、今回の改正では多くの所得区分で1ヶ月あたりの自己負担上限が引き上げられています。(参考:厚生労働省「高額療養費制度を利用される皆さまへ」)
この部分だけを見れば、「病気になったときの負担が増えた」と受け止めるのは自然でしょう。しかし、今回の改正にはもう一つ重要な変更があります。長期間にわたって高額な治療を受ける人を対象とした年間上限が新設されたため、短期間の治療では負担が増える一方、治療が長期間に及ぶ場合には改正前より自己負担が少なくなるケースも生じるのです。
高額療養費の改正を考える際には、「自己負担上限がいくら上がったか」だけでは十分ではありません。実際に病気になった際、家計からいくら支出するのか、治療が長期化したら負担はどう変わるのか、さらに民間の医療保険をどこまで準備する必要があるのかまで考えてみると、今回の制度改正から見えてくる景色はかなり変わります。
年収約370万~770万円なら、1ヶ月の負担はいくら増える?
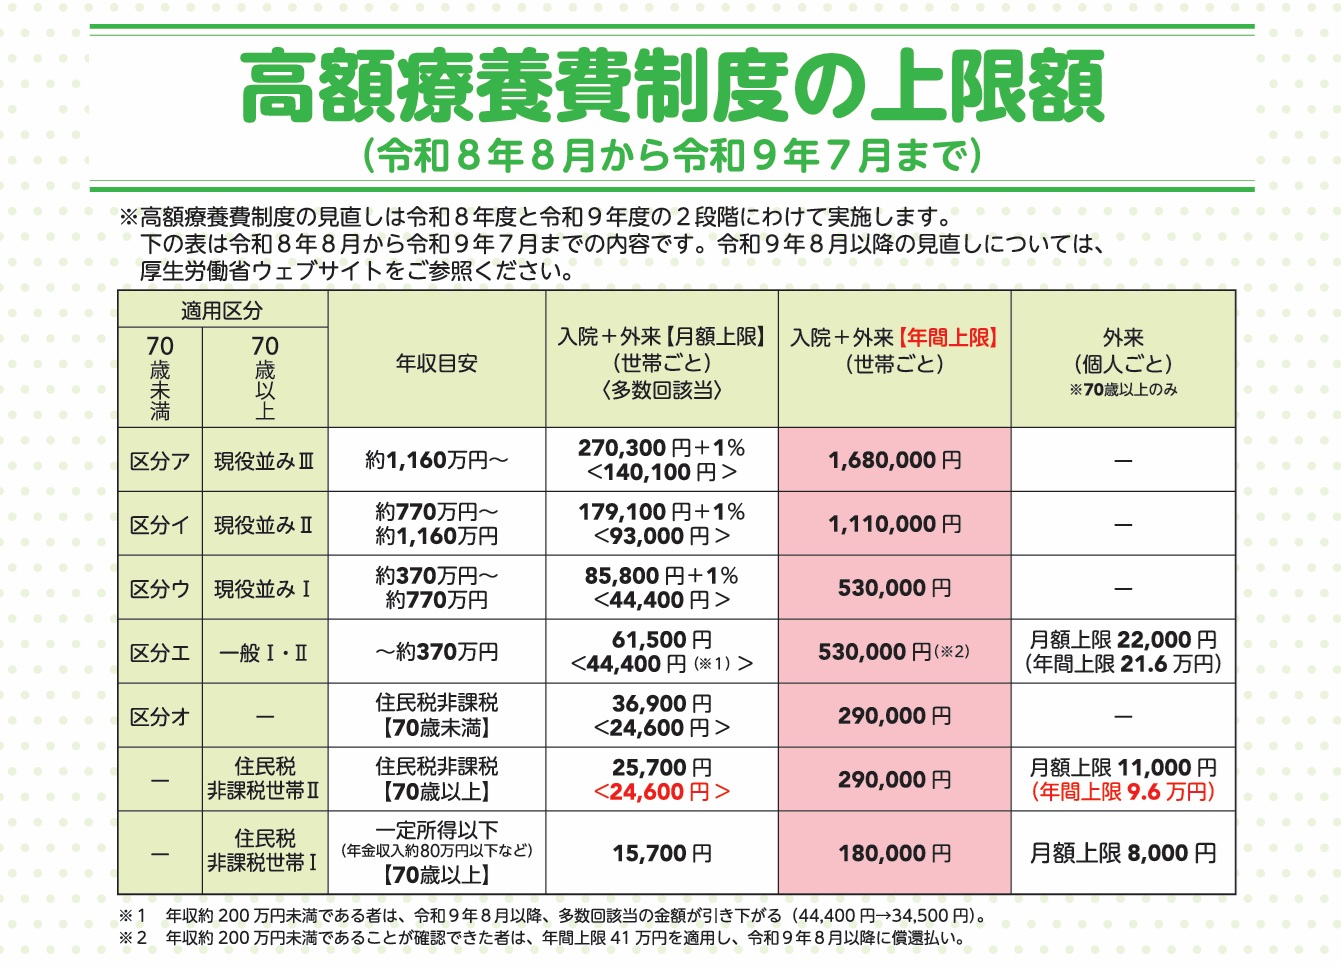
70歳未満で年収約370万~770万円の場合、従来の自己負担上限は「80,100円+(医療費-267,000円)×1%」でしたが、2026年8月以降は「85,800円+(医療費-286,000円)×1%」へ変更されました。たとえば、1ヶ月の保険診療による医療費が100万円だった場合、改正前の自己負担上限は87,430円ですが、改正後は92,940円となり、1ヶ月あたり5,510円の負担増です。
確かに自己負担は増えています。しかし、ここで「高額療養費の改正によって医療費負担が増えた」と結論づけてしまうと、今回の改正の重要な部分を見落とします。高額な治療が1ヶ月で終わる人と、半年、1年と続く人では、改正による影響が大きく異なるからです。
12ヶ月治療すると、逆に13万円以上負担が減るケースも
今回の改正で注目したいのが、新たに設けられた年間上限です。年収約370万~770万円の所得区分では年間上限が53万円に設定されました。また、直近12ヶ月以内に高額療養費に3回以上該当した場合、4回目から自己負担上限が下がる「多数回該当」も維持され、この所得区分では4回目以降の自己負担上限は44,400円です。
先ほどと同じく、毎月100万円の保険診療を1年間受けたケースで比較してみましょう。改正前は最初の3ヶ月が87,430円、4ヶ月目以降の9ヶ月が44,400円ですから、年間の自己負担は661,890円です。改正後は最初の3ヶ月が92,940円となり、多数回該当だけで計算すれば年間678,420円まで増えますが、ここに新設された年間上限53万円が働きます。一定の前提のもとでは年間負担は530,000円で頭打ちとなり、改正前の661,890円との差額は131,890円。つまり、このケースでは制度改正によって負担が増えるどころか、年間では13万円以上少なくなります。
同じ制度改正でも、1ヶ月だけ高額な治療を受ける人は5,510円の負担増、毎月高額な治療が続く人は年間131,890円の負担減となり得ます。「高額療養費の上限が引き上げられた=すべての患者の負担が増える」とは限らない点が、今回の改正を理解するうえで重要です。
なぜ「月額上限を上げて、年間上限を作る」のか
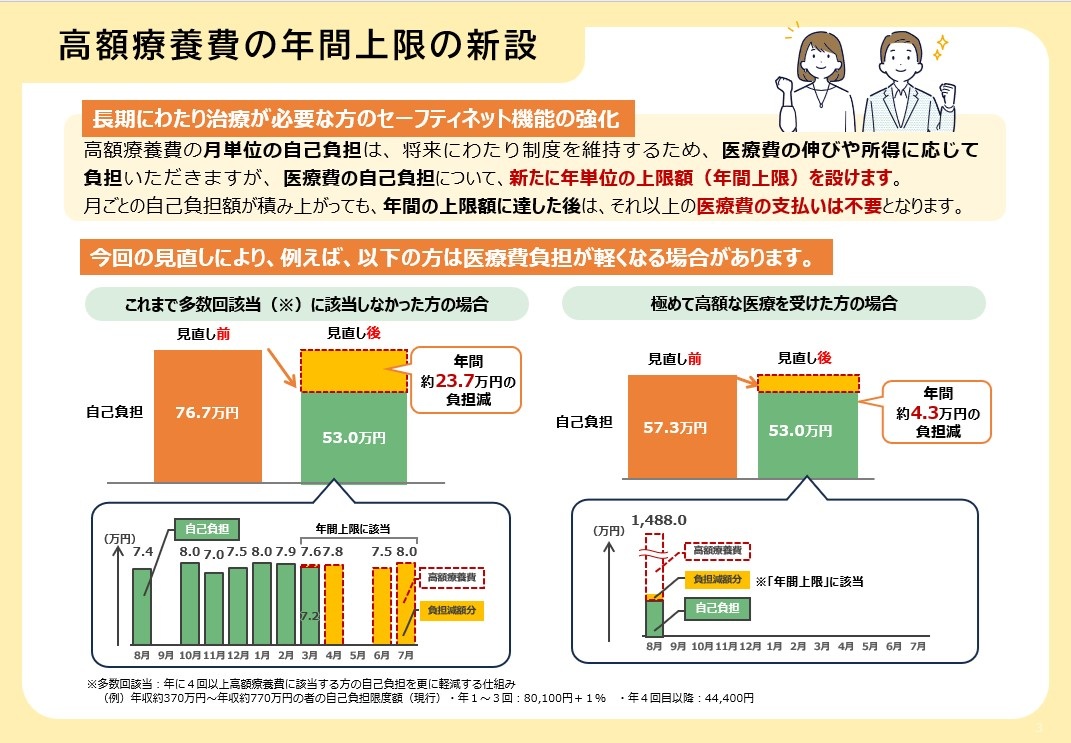
一見すると矛盾しているように見えますが、制度改正の考え方を整理すると理由が見えてきます。厚生労働省は制度の持続可能性を確保する観点から、主に短期療養者には追加負担を求める一方、長期療養者については多数回該当を維持し、新たに年間上限を設ける形でセーフティネットを強化しています。
たとえば、手術などによって一時的に医療費が高額になった人には従来より少し多く負担してもらう一方、がんなどによって高額な治療が長期間続く人には年間を通じた負担の上限を設けるという考え方です。これまで高額療養費は「1ヶ月の自己負担はいくらになるか」という月単位で説明されるケースが多かったのですが、年間上限が導入された以上、これからは治療期間を含めた年間の家計負担まで確認しなければ、本当の影響は判断しにくくなります。
高額療養費が上がったら、医療保険を増やすべき?
高額療養費の自己負担上限が上がったと聞けば、「公的保障が縮小したのだから、民間の医療保険を手厚くしたほうがよい」と考える人もいるでしょう。しかし、今回の改正は、すべての人の医療費負担を一律に増やす内容ではありません。特に注目したいのが、がんなど高額な治療が長期間続く場合です。
がん保険では、「がんと診断されたら100万円」といった診断給付金を備えている商品があります。治療開始時にまとまった資金を受け取れるため、非常に分かりやすい保障ですが、がん治療が長期化すると100万円で十分とは限りません。仮に高額療養費の多数回該当に該当し、1ヶ月あたりの自己負担が44,400円まで下がったとしても、その状態が1年間続けば44,400円×12ヶ月=532,800円、2年間なら1,065,600円になります。実際には最初から多数回該当になるわけではないため、治療開始当初の負担はさらに大きくなる場合があります。
ここに、今回新設された「年間上限」が効いてきます。従来の多数回該当は1ヶ月あたりの負担を抑える仕組みでしたが、年間上限は1年間に積み上がる負担そのものに上限を設ける仕組みです。厚生労働省も、今回の見直しでは多数回該当の金額を維持したうえで年間上限を新設し、長期療養者へのセーフティネットを強化したと説明しています。
この違いは、長期治療になりやすい病気を考えると非常に重要です。これまでは「毎月44,400円なら何とか払える」と考えていても、それが1年、2年と続けば家計から流出する金額は大きくなります。がん治療では医療費以外にも、通院交通費や差額ベッド代など公的医療保険の対象外となる支出が発生する場合があり、さらに治療によって働き方を変えれば収入が減少する可能性もあります。
だからこそ、がんへの備えを「診断給付金100万円あれば大丈夫」「入院給付金が1日1万円あれば安心」といった一つの金額だけで判断するのは難しいのです。公的医療保険で年間の医療費負担がどこまで抑えられるのか、そのうえで民間保険に何を担わせるのかという順番で考えた方が合理的でしょう。
今回の高額療養費改正は、短期治療では月額上限の引き上げによって負担が増える一方、長期療養者には年間上限という新しい安全網が加わりました。したがって、「高額療養費が改正されたから医療保険を増やそう」と考えるだけではなく、むしろ長期治療を想定した医療保険・がん保険の保障額が本当に適切なのかを再計算する契機と捉える方がよいでしょう。
本当に怖いのは「医療費」ではなく「収入減」かもしれない
さらに病気になった際の家計を考えると、高額療養費だけを見ていても十分ではありません。医療費には公的医療保険による自己負担上限がありますが、病気によって働けなくなれば収入そのものが減る可能性があります。会社員など健康保険の被保険者であれば、一定の要件を満たすと傷病手当金を受給できますが、国民健康保険には全国一律の傷病手当金制度はありません。
住宅ローンを返済している世帯なら、治療中でも毎月の返済は続きます。子どもの教育費が重なる時期なら、授業料や塾代なども必要でしょう。生活費もゼロにはなりません。こうして考えると、家計を大きく揺さぶるのは「医療費が5,510円増えるかどうか」ではなく、治療が長期化して働けなくなった場合、毎月の収入と支出の差額をどう埋めるのかという問題であるケースも少なくありません。
したがって病気への備えは、医療保険だけで完結させるのではなく、公的医療保険、傷病手当金などの所得保障、勤務先独自の保障、預貯金、民間の医療保険や就業不能保障などを重ねて考える必要があります。十分な金融資産を保有している世帯なら、小さなリスクまで保険へ移転せず、預貯金から負担する選択も可能です。反対に、預貯金が少なく毎月の固定費が大きい世帯では、医療費そのものより収入減少への備えが重要になる場合があります。
「入院1日○円」から「年間で家計はいくら耐えられるか」へ
当社では以前、「医療保険…その見直し、間違っていませんか?」というコラムで、平均入院日数だけを根拠として医療保険の保障日数を短くする考え方について取り上げました。平均値だけでは長期入院というリスクが見えなくなるためです。
今回の高額療養費改正にも共通する部分があります。「自己負担上限が上がった」という一つの数字だけを見て医療保険を増やしたり、「年間上限ができたから安心」と考えたりするのではなく、自分の所得、預貯金、勤務先の保障、毎月の生活費、住宅ローン、教育費などを組み合わせて考えなければ、本当に必要な保障額は見えてきません。
これから病気への備えを考える際には、「入院したら1日いくら受け取れるか」だけでなく、「治療が1年間続いた場合、この家計はいくらまでなら自己資金で耐えられるのか」という年間単位の視点が、これまで以上に重要になりそうです。
2027年8月には所得区分がさらに細分化
今回の見直しは2026年8月で終わりではありません。2027年8月には所得区分がさらに細分化される予定で、現在は同じ区分に入っている人でも、所得によって月額上限に差が生じます。一方、長期療養者への配慮として設けられる年間上限や多数回該当との組み合わせもあるため、「年収○○万円なら医療費は月8万円程度」といった従来の大まかな覚え方では、実際の負担額を把握しにくくなります。
制度が複雑になるほど重要なのは、制度名や上限額を暗記するのではなく、自分の所得と治療期間を当てはめたら、最終的に家計からいくら出ていくのかを確認する姿勢です。そして、その金額を預貯金で負担するのか、保険で備えるのか、勤務先などの保障でカバーできるのかを考える。この順番なら、制度が変わっても判断の軸は大きく変わりません。
まとめ|「負担増」というニュースの、その先を見る
2026年8月の高額療養費制度改正では、多くの所得区分で月額の自己負担上限が引き上げられました。しかし同時に年間上限が新設され、多数回該当も維持されています。そのため、短期間の高額治療では自己負担が増える一方、高額な治療が長期間続く人では、従来より年間負担が少なくなるケースがあります。
そして、この改正を高額療養費だけの問題として捉える必要もありません。公的医療保障が変われば、民間医療保険の必要保障額にも影響します。病気が長期化すれば、医療費だけでなく収入減少への備えも重要になります。住宅ローンや教育費を抱える世帯なら、病気になった後も続く固定支出まで含めて考えなければなりません。
制度改正で「いくら上がったか」を知るだけではなく、その変化が自分の家計のどこまで波及するのかを考える。 高額療養費制度が変わった今、医療保険を見直す前に、まずは自分の家計がどの程度の医療・収入減少リスクまで耐えられるのかを確認してみてはいかがでしょうか。
出典・確認日
・厚生労働省「高額療養費制度を利用される皆さまへ」
・厚生労働省「医療保険制度改正法が成立しました」
・厚生労働省「高額療養費制度の見直しについて」
・厚生労働省「高額療養費制度の在り方に関する専門委員会」関連資料
確認日:2026年9月21日
SNSで情報発信中!
Follow me!!公式YouTubeチャンネル
住宅と家計のFP市川貴博「そこまで言うか~!?」チャンネル
住宅購入で失敗しないために、他では聞けない住宅業界や不動産業者、住宅ローンを扱う銀行の裏話や暴露話、とっても得する住宅ローンの話、住宅会社や不動産業者との上手な付き合い方など公開中!
お問い合わせ
Contact受付時間 9:00 ~ 19:00