住宅ローンの保証料は戻ってくる? ~ 繰り上げ返済・借り換えで確認したい「戻し保証料」~
2026/09/13|住宅ローン
住宅ローンの繰り上げ返済や借り換えを考えるとき、多くの方が注目するのは「利息をいくら減らせるか」でしょう。しかし、保証料を前払いしている契約では、繰り上げ返済などに伴い、その一部が戻ってくることがあります。金融機関や保証会社では「戻し保証料」「返戻保証料」などと呼ばれています。
ただし、返済期間が短くなった場合だけが対象とは限りません。期間を変えずに借入残高を減らす一部繰り上げ返済でも、契約によっては返戻される場合があります。この違いを理解するには、まず「保証料は何に基づいて計算されているのか」を知ることが大切です。保証料の仕組みから、戻る条件や金額、入金時期、確認方法まで順番に整理します。
住宅ローンの保証料は、何に基づいて計算される?
住宅ローンの保証料は、保証会社にローンの保証を引き受けてもらうための費用です。保証料の計算方法や料率は会社・商品によって異なりますが、保証する金額や期間などが計算の基礎になります。例えば全国保証は、保証金額、保証期間、資金の使いみち、年収に占める返済額の割合、担保となる不動産の評価額などによって保証料が異なると説明しています。
返済に伴って減る「ローン残高」も関係する
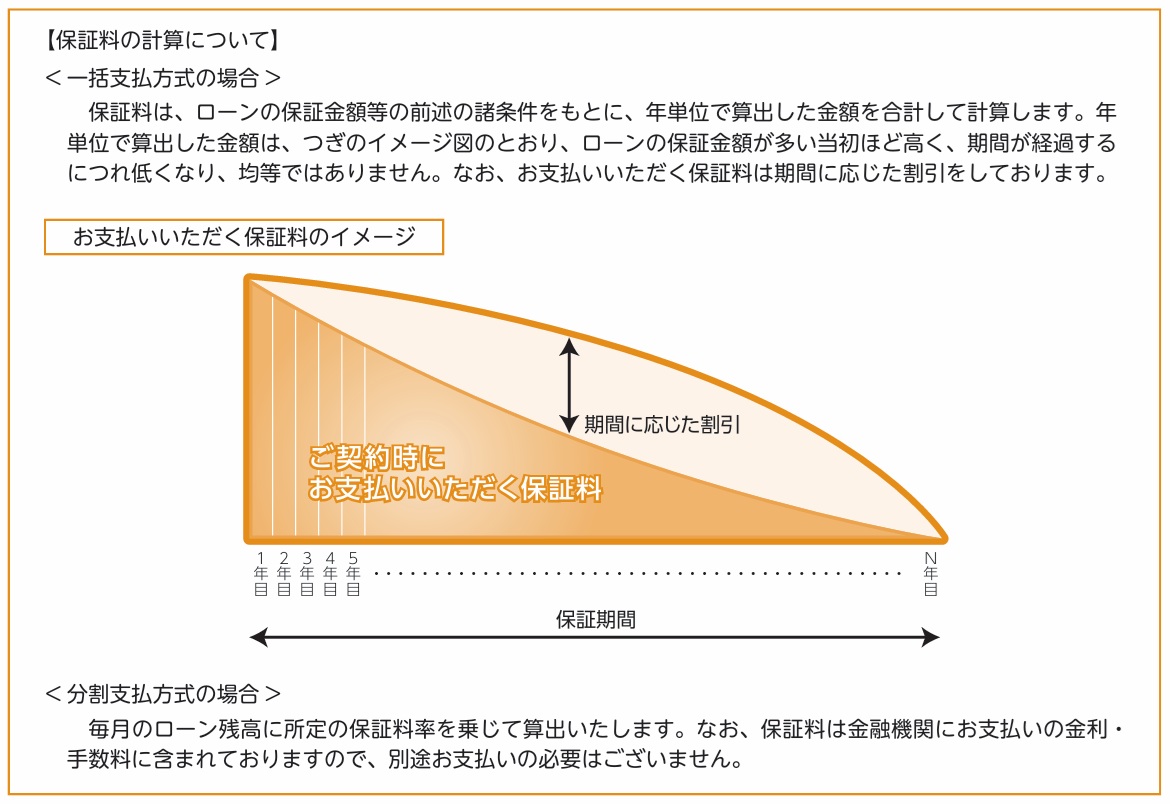
保証料を理解するうえで重要なのは、返済が進むにつれて、保証の対象となるローン残高も減っていくという点です。九州総合信用は、一括払いの保証料について、借入れから完済までの毎月の借入元金の予定残高に、保証料率を適用して計算すると説明しています。つまり、同じ1年間でも、多くの残高を保証する時期と、残高が少なくなった時期では、保証料の計算の基礎が異なります。
保証料は、単純に「何年間保証するか」だけで決まる費用ではありません。「いくらの残高を、どのくらいの期間保証するか」も関係する費用と考えると、戻し保証料の仕組みを理解しやすくなります。
保証料が戻るのはなぜ? 期間短縮だけが条件ではない
借入時の保証料は、当初の返済予定などを前提に計算されています。その後、繰り上げ返済などによって予定が変われば、保証する残高や期間も変わります。その結果、前払いした保証料と、変更後の条件で必要となる保証料との間に差が生じ、契約に応じて精算されるケースがあります。
| 返済方法 | 保証の対象に生じる変化 |
|---|---|
| 全額繰り上げ返済 | 予定より早くローン残高がなくなる |
| 一部繰り上げ返済・期間短縮型 | 残高が減り、完済までの期間も短くなる |
| 一部繰り上げ返済・返済額軽減型 | 完済時期は変えず、今後の予定残高が減る |
このように、返済額軽減型でも、保証する残高は当初の予定より少なくなります。実際に前述の九州総合信用は、一部繰り上げ返済について、期間短縮型・返済額軽減型のどちらも完済時にまとめて返戻すると案内しています。したがって、「保証料が返還されるには、期間短縮が必須」とは限りません。
ただし、この取扱いがすべての保証会社に共通ではありません。自分の契約で返戻されるかどうかは、予定している返済方法を伝えて確認する必要があります。
戻し保証料の対象は、基本的に前払いした契約
保証料は、保証会社に住宅ローンの保証を引き受けてもらうための費用です。主な支払い方には、借入時にまとめて払う「一括前払い型」と、金利に上乗せして毎月払う「金利上乗せ型」があります。
戻り保証料の対象となるのは、基本的に保証料を前払いした契約です。繰り上げ返済などに伴い、保証会社の計算方法に従って一部が精算されます。借り換えも、それまでのローンを全額繰り上げ返済するため、対象になり得ます。一部繰り上げ返済でも、契約内容によって返戻される場合があります。
一方、毎月払いの保証料である「金利上乗せ型」には保証料の返戻はありません。また、借入時に払った「融資手数料」は保証料とは別の費用です。住宅ローンの融資実行時にまとまった支払いをしたからといって、戻り保証料があるとは限りません。契約書や保証委託契約書、諸費用の明細で、費用の名称と支払い方法を確認しましょう。
借り換えでは、以前の住宅ローンの保証料を確認する
借り換えは、新たに借りた資金で、それまでの住宅ローンを完済する手続きです。家計全体ではローンの返済が続いていても、以前の金融機関との契約では全額繰り上げ返済になります。そのため、以前のローンで保証料を前払いしていれば、返戻が生じる可能性があります。
確認する相手は、まず、それまで借りていた金融機関です。新しく借りるローンの金利や手数料だけでなく、以前のローンで戻る保証料も確認しておきましょう。なお、返戻金が入る前に以前の返済口座を解約すると、入金先の確認などが必要になる可能性があります。口座の解約を予定している場合は、返戻先と入金時期を先に確認しておくと安心です。
保証料はいくら戻る? 公表例で見る返戻額
返戻額は、当初支払った保証料に、残り期間の割合を掛ければ求められるような単純計算ではありません。全国保証の公表例では、保証金額3,000万円、期間30年のローンを15年後に全額繰り上げ返済した場合、次の概算額が示されています。
| 項目 | 金額 |
|---|---|
| 当初支払った保証料 | 578,910円 |
| 15年後の未経過保証料 | 125,749円 |
| 保証解約料を控除した返戻保証料 | 94,311円 |
実際の振込額は、94,311円からさらに振込手数料を差し引いた額です。当初保証料に対する返戻率は約16.3%で、期間が半分残っていても半額が戻る計算ではありません。
これは、保証する残高が返済とともに減っていくことや、所定の返戻計算・費用の控除があるためです。借入時の保証料一覧表から、経過年数に対応する別の保証料を単純に差し引く方法でも計算できません。
公表例は、ご自身の返戻額を保証するものではありません。金額を知りたい場合は、返済予定日や返済額を決めたうえで、契約先に試算を依頼してください。
「手数料を引いた後の金額」まで確認する
返戻時の費用は、保証会社や手続き方法によって異なります。例えば、りそな銀行・埼玉りそな銀行では、保証料一括前払い型の返戻に際し、戻し保証料の範囲内で保証会社手数料11,000円(税込)と振込手数料を差し引くと案内しています。一方、マイゲートによる一部繰り上げ返済では、保証会社手数料は無料です。
銀行に支払う繰り上げ返済手数料と、保証料の返戻に伴う保証会社手数料は別の費用です。差し引かれる費用によっては受取額がゼロになるため、提示された金額が手数料控除前か控除後かも確認しましょう。
戻し保証料はいつ入金される? 返戻対象と入金時期は別
返戻の対象になっていても、繰り上げ返済の直後に入金されるとは限りません。手続きの都度返戻する場合と、完済時にまとめて精算する場合があります。
| 金融機関・保証会社 | 対象となる部分・手続き | 入金時期の目安 |
|---|---|---|
| みずほ銀行 | 繰り上げ返済分 | 実施日の10日から1ヶ月程度 |
| 全国保証 | 一部繰り上げ返済等で生じる返戻分 | 手続きから概ね2ヶ月後 |
| 三井住友銀行〈SMBCダイレクト〉 | 一部繰り上げ返済金額に対応する分 | 最終完済時 |
| 九州総合信用 | 一部繰り上げ返済に伴う分。期間短縮型・返済額軽減型とも | 完済時にまとめて返戻 |
「完済時に返戻」とは、過去の一部繰り上げ返済に伴う保証料の精算を、完済時にまとめて行う取扱いです。予定どおり最後まで返済しただけでは、必ず返戻されるとは限りません。「返戻されるか」と「いつ受け取れるか」は、分けて確認しましょう。
全国保証は2015年に「完済時」から「手続きの都度」へ変更
全国保証は、銀行・信用金庫・信用組合・JA・JFで取り扱う同社の保証商品を利用し、保証料を一括払いした対象契約について、2015年4月1日以降の一部繰り上げ返済等から、返戻時期を「ローン完済時」から「手続きの都度」に変更しました。
この取扱いでは、金融機関が全国保証へ手続き内容を通知するため、利用者が全国保証に別途申請する必要はありません。返戻金は、手続きから概ね2ヶ月後にローンの返済口座へ振り込まれます。ただし、返戻額が所定の振込手数料に満たない場合は返戻されません。
以前に「完済まで戻らない」と説明された記憶がある方も、現在の取扱いや入出金明細を確認してみるとよいでしょう。
ろうきんや【フラット35】の保証料はどうなる?
中央労働金庫は、一括前払い方式で返済途中に全額繰り上げ返済をした場合、保証料の一部を返戻すると案内していますが、各労働金庫で制度や条件が異なり、労働金庫によっては保証料を金庫が負担する場合もあります。勤務先や労働組合を通じて借りた方も、ご自身の契約で保証料を負担しているか、どのように支払っているかを確認してください。
また、買取型の【フラット35】はその仕組み上、保証料が不要であり、繰り上げ返済などによる戻り保証料はありません。ただし、保証料を前払いした別の住宅ローンから【フラット35】へ借り換える場合は、以前のローンで返戻が生じる可能性があります。
保証料の返還について、契約先に確認したい四つのポイント
繰り上げ返済や借り換えを検討している方は、次の四つを確認しましょう。
- 前払いの有無
自分の契約では保証料を前払いしているか。融資手数料と混同していないか。 - 返戻の対象
予定している全額返済・一部返済・期間変更などで、返戻が生じるか。 - 実際の受取額
保証解約料や事務手数料、振込手数料を差し引くと、いくら受け取れるか。 - 入金時期と手続き
いつ、どの口座に入るか。完済時に精算する分が残るか。別途手続きは必要か。
すでに繰り上げ返済をした方は、返済日と返済額がわかる資料、口座の入出金明細を用意すると確認が進めやすくなります。入金が見当たらなくても、返戻対象外・費用控除後の受取額なし・完済時精算など、理由は複数考えられます。
戻る保証料だけでなく、家計全体で返済を考える
繰り上げ返済や借り換えを考えたら、契約先に「保証料は戻りますか」「手数料を引いていくらですか」「いつ、どの口座に入り、別途手続きは必要ですか」と尋ねてみてください。過去に繰り上げ返済をした方は、入出金明細も確認するとよいでしょう。
ただし、「戻し保証料」だけを目的に返済を急ぐ必要はありません。家計に必要な手元資金を確保し、利息の軽減額や借り換え費用とあわせて判断することが大切です。「支払ったら終わり」と思っていた保証料も、住宅ローンを見直す際の確認項目に加えておきましょう。
※本記事は2026年9月13日時点で確認した公式情報に基づきます。保証料の計算方法、返戻条件、手数料、手続きは保証会社・商品・契約時期などによって異なります。実際の取扱いは契約先にご確認ください。
SNSで情報発信中!
Follow me!!公式YouTubeチャンネル
住宅と家計のFP市川貴博「そこまで言うか~!?」チャンネル
住宅購入で失敗しないために、他では聞けない住宅業界や不動産業者、住宅ローンを扱う銀行の裏話や暴露話、とっても得する住宅ローンの話、住宅会社や不動産業者との上手な付き合い方など公開中!
お問い合わせ
Contact受付時間 9:00 ~ 19:00