iDeCoは2026年12月に大幅拡充!
2026/09/25|資産運用
~月6.2万円・70歳未満へ、「いくら積み立てるか」だけでは決められない~
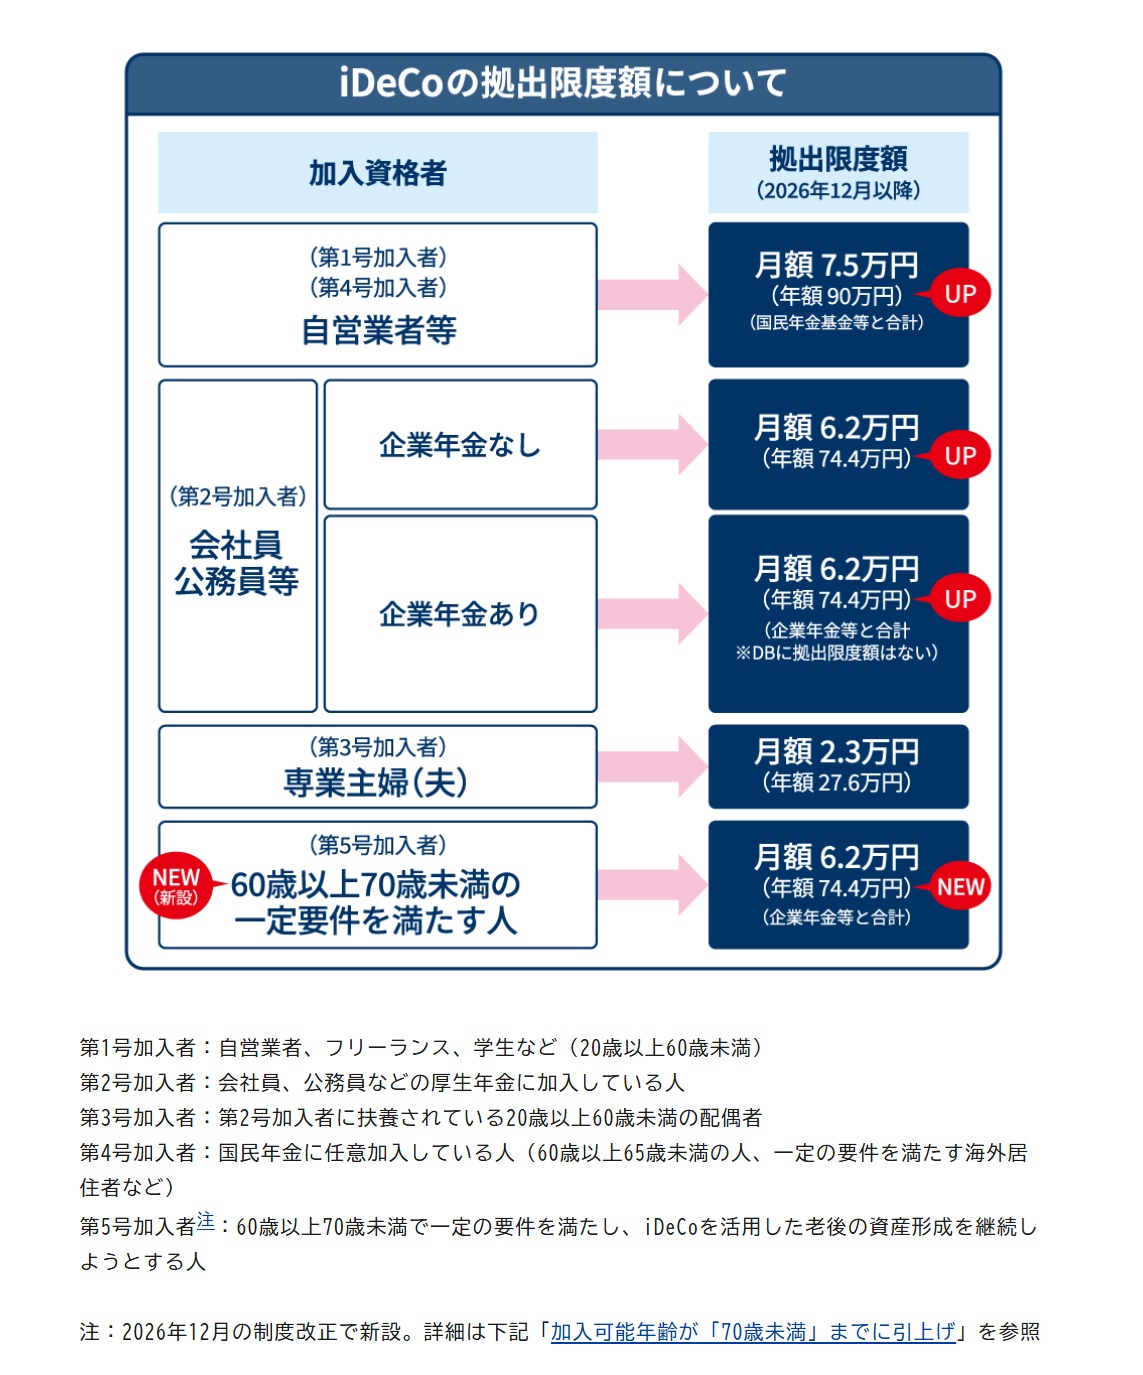
2026年12月1日、iDeCo(個人型確定拠出年金)が大きく変わります。特に変化が大きいのが会社員で、企業年金のない第2号加入者は、現在の月額23,000円から月額62,000円へ拠出限度額が引き上げられます。年間では276,000円から744,000円となり、差額は468,000円。掛金全額が所得控除になるiDeCoでは、この拡大によって所得税・住民税を軽減できる余地も大きくなります。
さらに、一定の要件を満たせば60歳以上70歳未満でも加入・継続拠出が可能になります。これだけを見ると、2026年12月以降は「できるだけ多く、できるだけ長くiDeCoを利用した方が有利」と考えたくなるかもしれません。
しかし、iDeCoには積み立てる「入口」だけでなく、老後に資産を受け取る「出口」があります。一時金なら退職所得控除、年金なら公的年金等控除が関係し、会社から退職金を受け取る人や公的年金が多い人では、受取方法によって税負担が変わる可能性があります。
2026年の制度改正を機に考えたいのは、「上限がいくらになったか」だけではありません。現役時代にいくら積み立て、何歳まで続け、最後にどのように受け取るのか。iDeCoは入口から出口まで一体で考える必要があります。
会社員は月23,000円から62,000円へ
2026年12月から、第2号加入者のiDeCoは企業年金の有無による現在の限度額の違いを見直し、企業年金等と合わせて月額62,000円という共通の枠になります。企業年金のない会社員なら、iDeCoだけで月額62,000円まで拠出できるため、現在の23,000円から39,000円、率にすると約170%の増額です。
企業年金のある会社員の場合は、誰でもiDeCoへ62,000円を拠出できるわけではありません。企業型DCの事業主掛金やDB等の他制度掛金相当額との合計で月額62,000円が上限となります。また、第1号加入者については、iDeCoと国民年金基金等との共通枠が現在の月額68,000円から75,000円へ引き上げられます。厚生労働省の資料でも、この新しい限度額は2026年12月1日施行とされています。(参考:厚生労働省)
iDeCoの掛金は全額が小規模企業共済等掛金控除の対象です。企業年金のない会社員が23,000円から62,000円へ掛金を増やした場合、年間で新たに468,000円の所得控除を利用できます。
たとえば、その468,000円が所得税率20%の所得部分から控除される人なら、所得税だけでも年間93,600円の差が生じます。ただし所得税率は所得によって異なるため、同じ62,000円を拠出しても税負担の軽減額は同じではありません。iDeCoの拠出限度額が約2.7倍になるからといって、すべての人のメリットまで約2.7倍にならない点には注意が必要です。
さらに住民税への影響もあり、住民税の税率はすべての国民が一律に10%ですから、年間で468,000円に対する住民税が安くなる場合、メリットは46,800円です。
70歳未満まで――60代のiDeCoが変わる
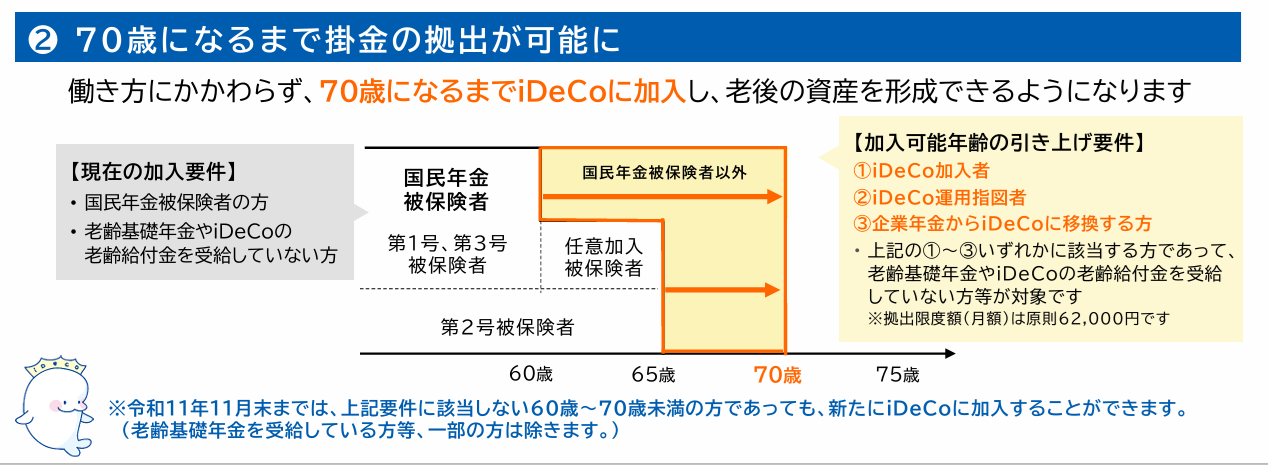
もう一つの大きな改正が加入可能年齢です。現在は国民年金被保険者であるなどの加入要件がありますが、2026年12月からは、60歳以上70歳未満の国民年金被保険者以外でも、iDeCo加入者や運用指図者だった人、企業年金からiDeCoへ資産を移換する人など一定の要件を満たし、老齢基礎年金やiDeCoの老齢給付金を受給していない場合などには加入・継続拠出が可能になります。施行から3年間は経過措置も設けられます。したがって、「誰でも70歳まで加入できる」という改正ではありません。
それでも、60代の資産形成に与える影響は小さくありません。仮に65歳から69歳まで5年間、毎月62,000円を拠出できる人なら、運用収益を考慮しなくても拠出総額は372万円になります。働き続けて課税所得があれば、拠出期間中は掛金による所得控除も利用できます。
これまでのiDeCoには「若いうちから長期間積み立てる老後資金」という印象がありましたが、改正後は60代で働く人が、税負担を抑えながら老後資金をさらに積み増す選択肢としても存在感が高まりそうです。
ただし、ここからが重要です。拠出期間を長くして資産を増やした結果、受取額も大きくなります。そこで考えなければならないのが、iDeCoを最後にどう受け取るかです。
iDeCoには「一時金」「年金」「併用」という3つの出口がある
iDeCoの老齢給付金は、一時金としてまとめて受け取る方法と、年金として分割して受け取る方法があります。運営管理機関によっては、一部を一時金、残りを年金として受け取る併用も可能です。年金の場合は原則5年以上20年以下の有期年金として受け取り、受給開始時期は75歳になるまでの間で選択できます。(参考:iDeCo 公式サイト)
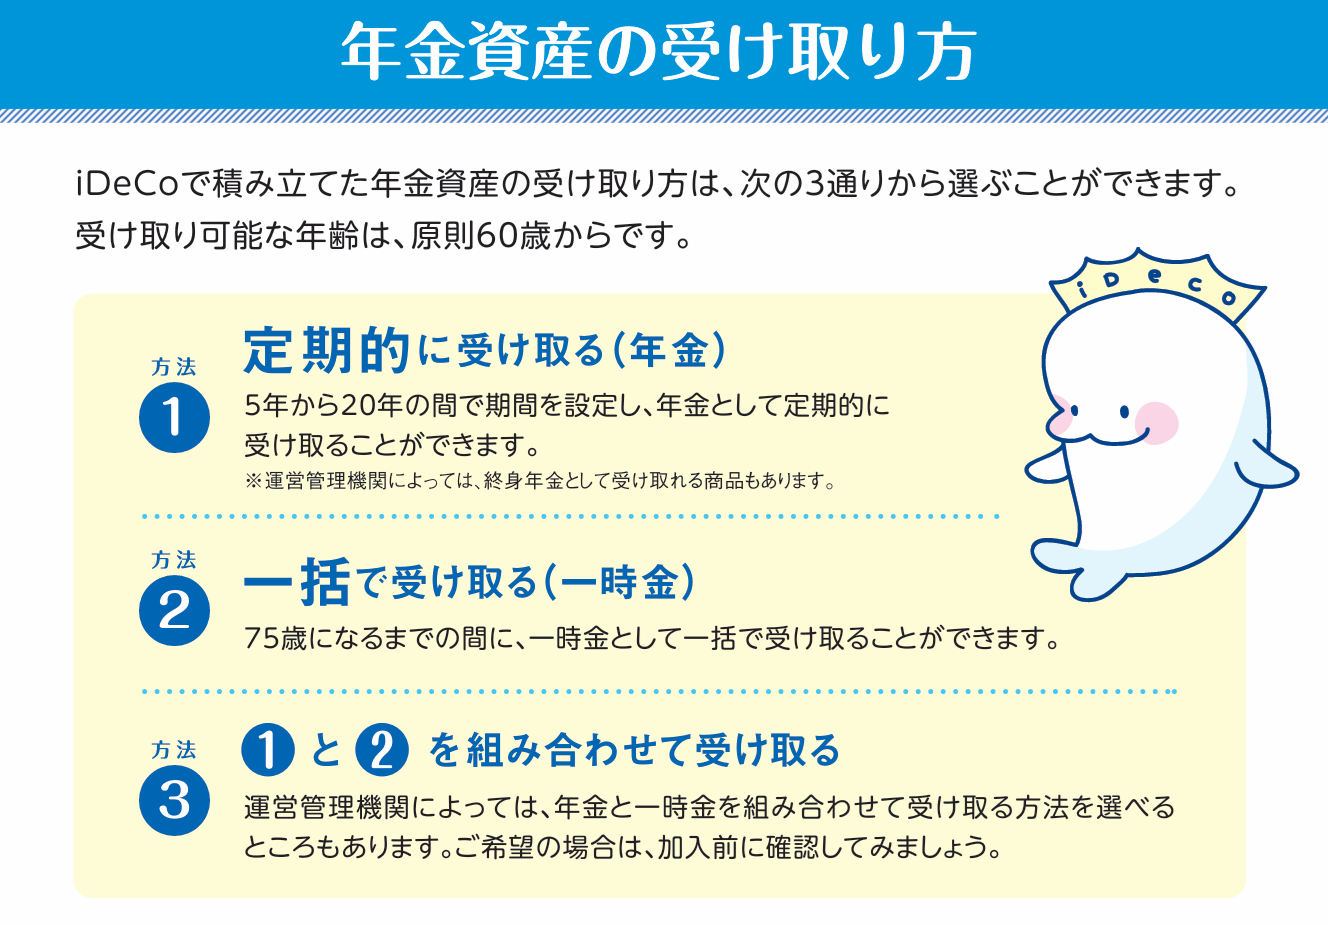
税制上の扱いも異なります。一時金なら退職所得として「退職所得控除」、年金なら公的年金等に係る雑所得として「公的年金等控除」の対象です。
ここだけを見ると「どちらにも控除があるなら問題ない」と思うかもしれません。しかし、一時金では会社の退職金、年金では老齢基礎年金や老齢厚生年金などとの関係が生じます。そのため、iDeCo単独で税金を計算しても、実際の有利・不利は判断できません。
一時金で受け取るなら「10年ルール」と「19年ルール」
iDeCoを一時金として受け取る場合、特に注意したいのが会社の退職金との関係です。
退職所得控除は、一般的には勤続年数等に応じて計算します。しかし、会社の退職金とiDeCoの一時金で対象期間が重複する場合、一定期間内に両方を受け取ると退職所得控除をそれぞれ単純に満額使えるとは限りません。
しかも、どちらを先に受け取るかによって調整対象となる期間が違います。
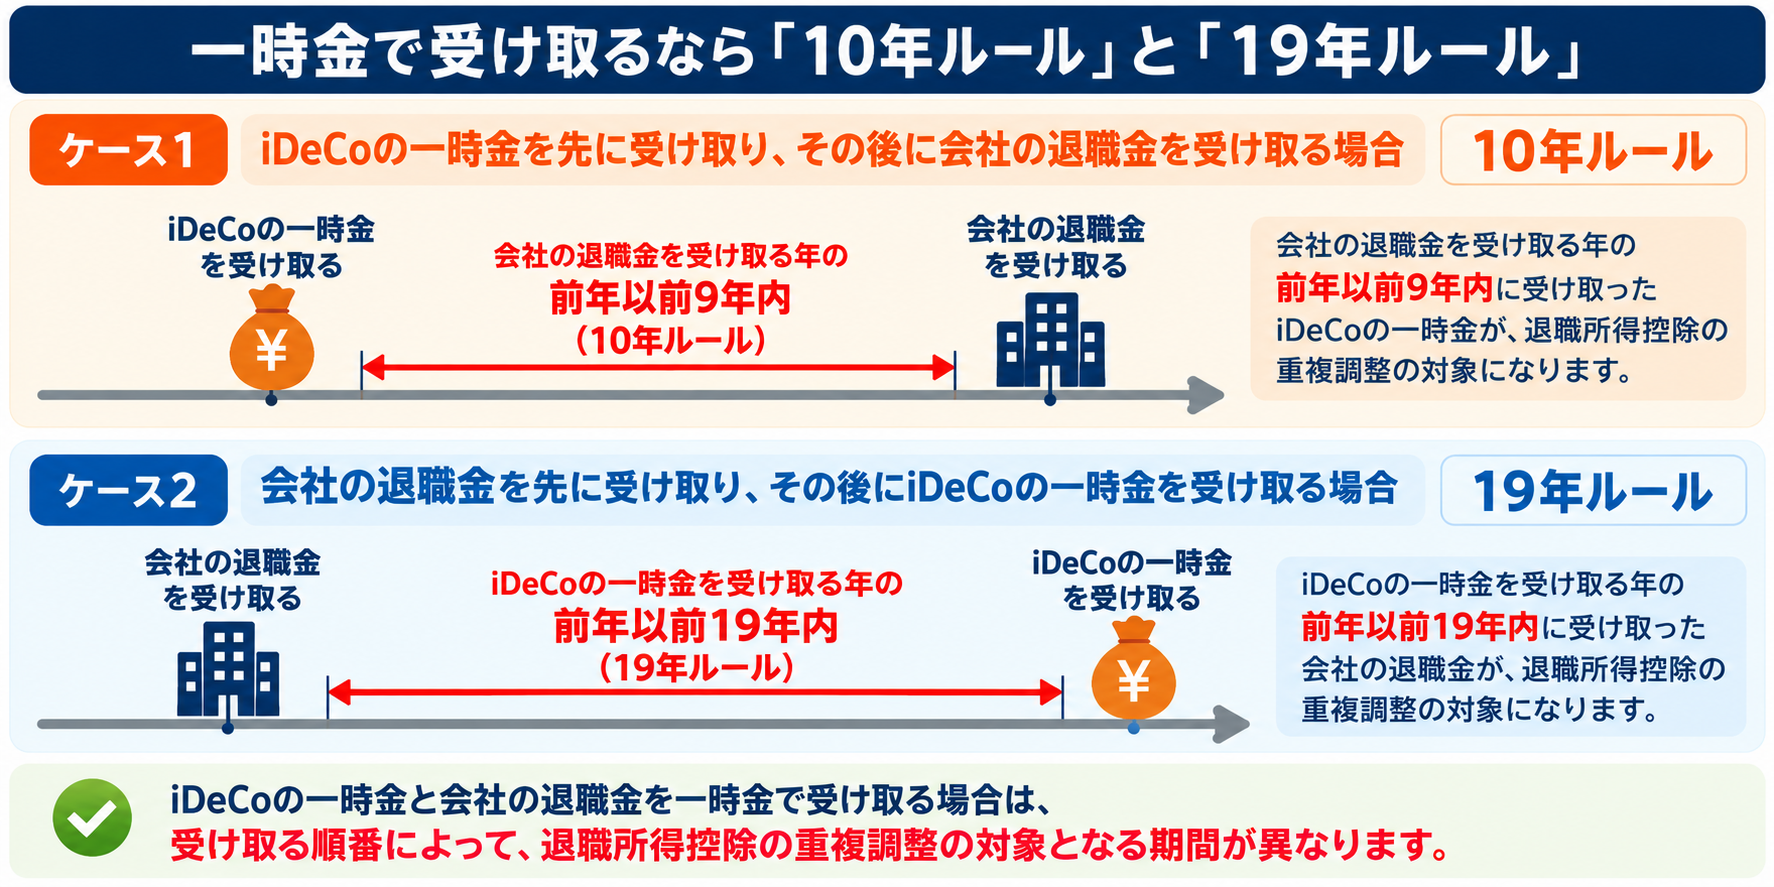
2026年1月1日以後にiDeCoの老齢一時金を先に受け取り、その後に会社の退職金を受け取る場合、その退職金を受け取る年の「前年以前9年内」に受け取ったiDeCoの老齢一時金が退職所得控除の重複調整の対象になります。以前は前年以前4年内だったため、一般に「5年ルール」と呼ばれていたものが、2026年から実質的に「10年ルール」へ延長されました。(参考:国税庁)
一方、順序を逆にして、会社の退職金を先に受け取り、その後iDeCoの一時金を受け取る場合は「前年以前19年内」の退職金が調整対象になります。こちらは一般に「19年ルール」と呼ばれています。
つまり、
iDeCo一時金 → 会社の退職金:10年ルール
会社の退職金 → iDeCo一時金:19年ルール
という非対称な仕組みです。
この改正は、拠出限度額の引き上げとも無関係ではありません。これからiDeCoへ多く拠出し、残高が大きくなれば、受取時の税制も資産形成の結果を左右する要素になります。「掛金を増やせば所得控除が増える」という入口だけで判断せず、勤務先の退職金制度と受取予定年齢まで確認しておきたいところです。
※エフアンドエス・エキスパートでは2023年11月の記事「【iDeCo】本当に非課税!?受取時に気をつけて!?」で、当時の5年ルールと19年ルールを取り上げました。当時の記事では、iDeCoを先に受け取り、5年以上空けて会社の退職金を受け取る方法を紹介していますが、2026年から前提となる制度が変わっています。現在は受取時期を以前より長期的に考えなければなりません。
年金で受け取れば公的年金等控除――こちらにも注意点がある
では、退職所得控除との調整を避けるため、iDeCoを年金で受け取ればよいのでしょうか。ここでも別の税制が関係します。
iDeCoを年金形式で受け取った金額は公的年金等に係る雑所得となり、公的年金等控除の対象です。国税庁も、確定拠出年金を公的年金等に係る雑所得に含めており、iDeCo公式サイトでも年金受取は公的年金等控除の対象と明記しています。
公的年金等に係る雑所得の金額=公的年金等の収入金額の合計額-公的年金等控除
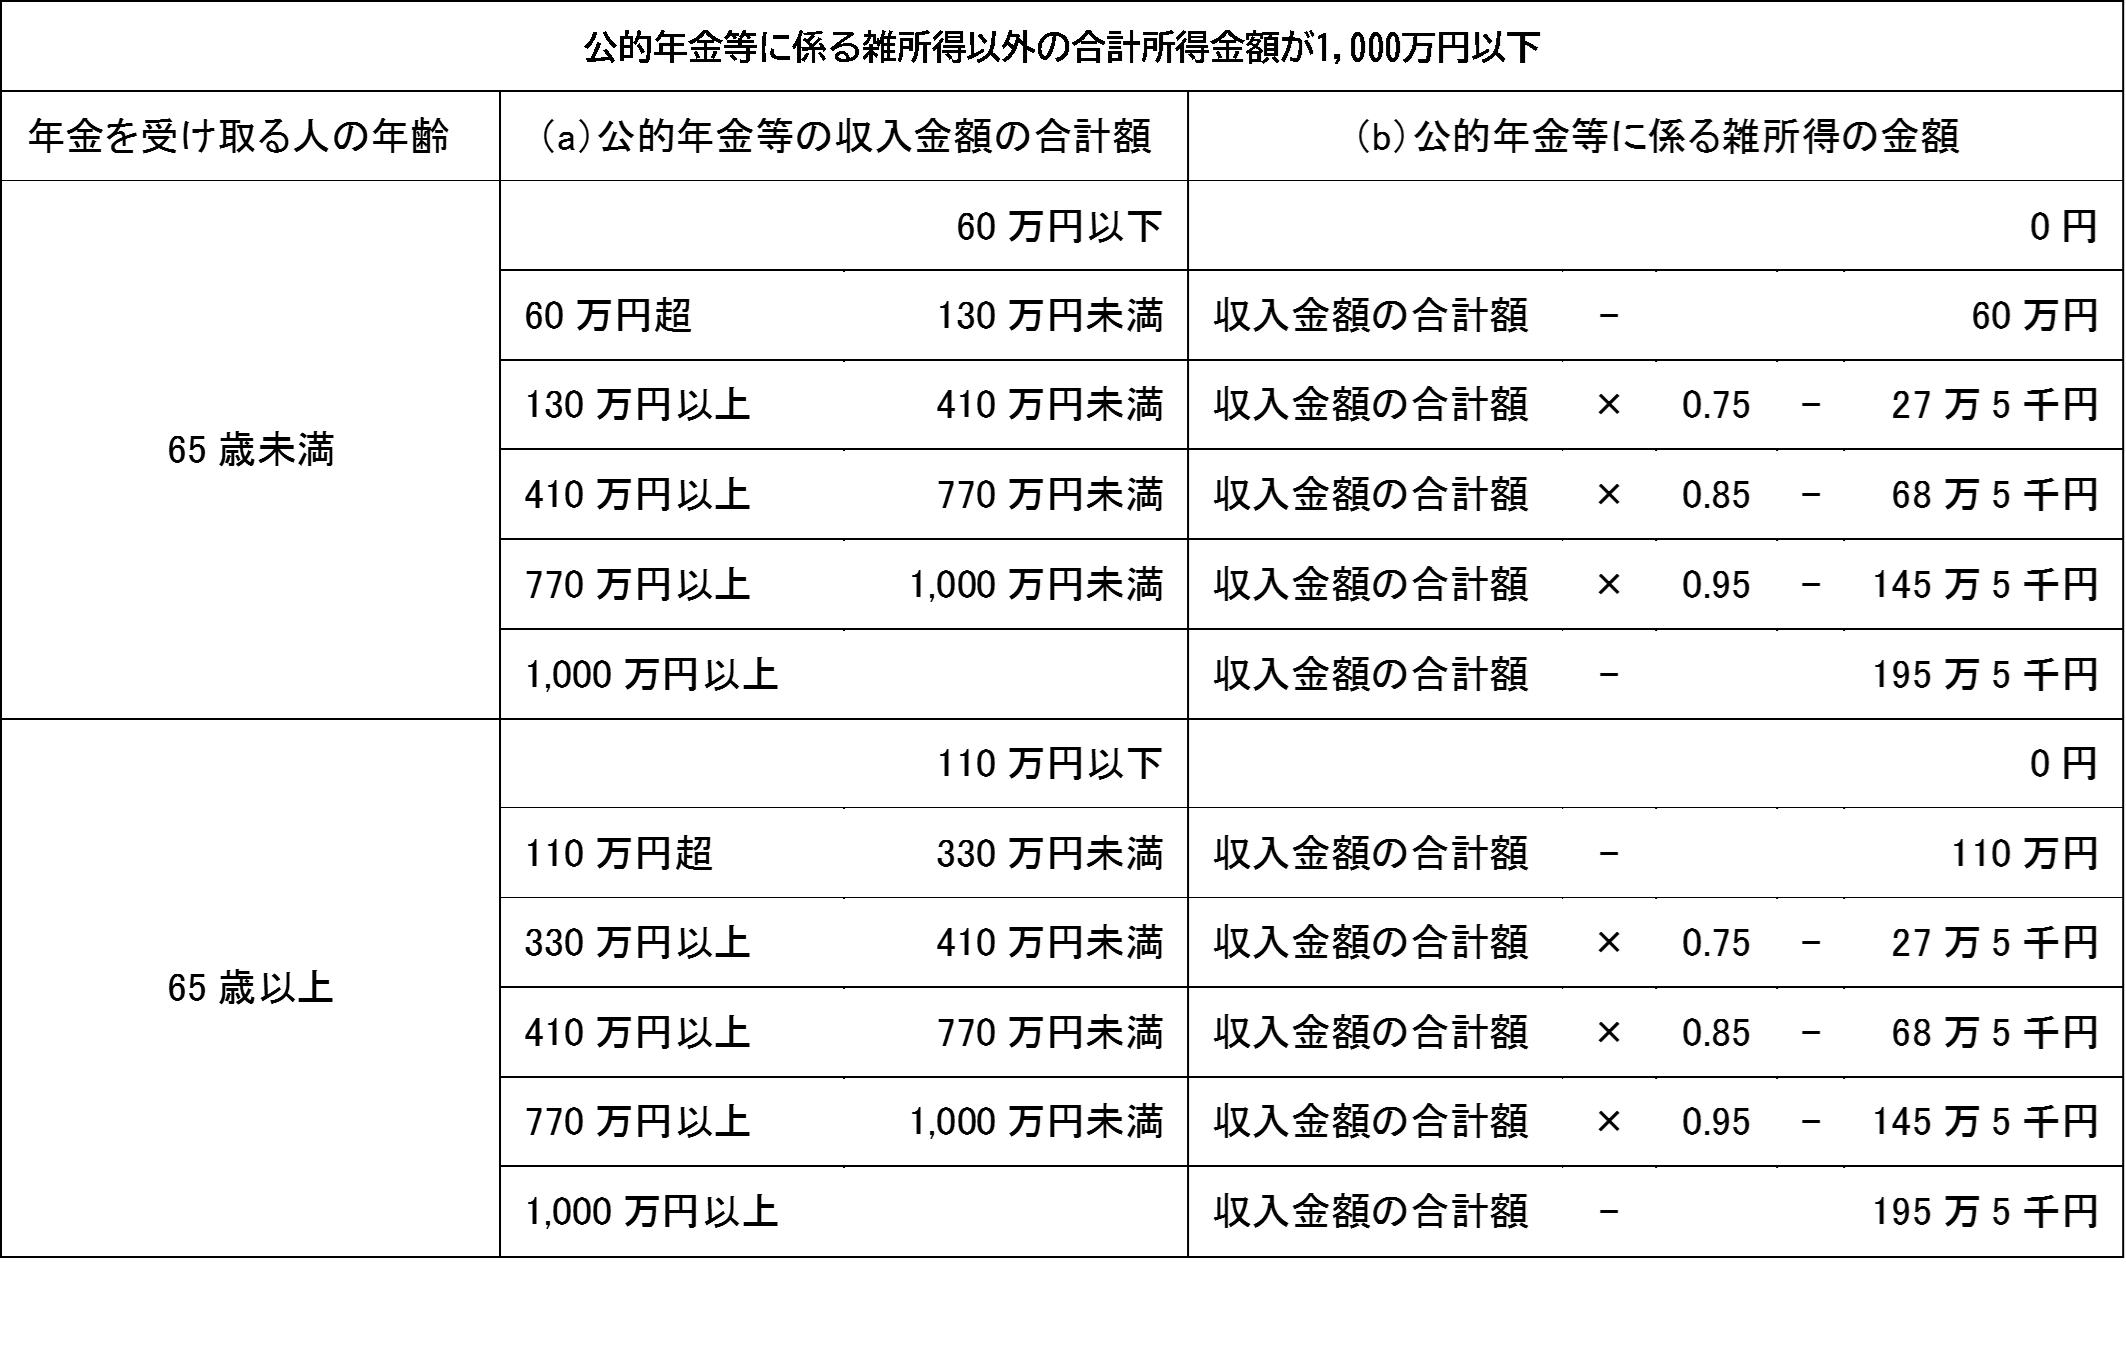
重要なのは、公的年金等控除がiDeCoだけに用意された控除ではない点です。
老齢基礎年金や老齢厚生年金なども公的年金等に含まれるため、iDeCoを年金として受け取れば、それらを含めた公的年金等の収入金額の合計額をもとに雑所得を計算します。公的年金等控除額は年齢、年金収入額、公的年金等以外の合計所得金額などによって決まります。国税庁
たとえば、公的年金だけですでに公的年金等控除を使っている人がiDeCoを年金で上乗せして受け取れば、「iDeCoにも別枠の公的年金等控除が使える」という計算にはなりません。iDeCoの年金受取額が加わることで、公的年金等に係る雑所得が増える可能性があります。
したがって、「一時金なら退職所得控除がある」「年金なら公的年金等控除がある」という制度名だけで受取方法を決めるのは早計です。会社の退職金がいくらあるのか、公的年金はいくら受給するのか、何歳でそれぞれを受け取るのかまで並べて初めて、税負担を比較できます。
2026年の改正で「iDeCoとの向き合い方」が変わる
2026年12月の改正によって、iDeCoは多くの人にとって今まで以上に利用余地の大きい制度になります。企業年金のない会社員なら月額23,000円から62,000円へ拠出限度額が拡大し、一定の要件を満たせば60歳を超えても70歳未満まで加入・継続拠出できるようになります。
しかし、拠出できる金額と期間が増えるほど、「上限まで積み立てるのが正解」とは言い切れなくなります。
iDeCoは拠出時には掛金全額が所得控除となり、運用中の運用益も非課税です。その一方で、受取時には一時金なら退職所得、年金なら公的年金等に係る雑所得として税制を考える必要があります。さらに、一時金では会社の退職金との10年・19年ルール、年金では老齢基礎年金や老齢厚生年金などとの公的年金等控除の共有が関係します。
だからこそ、改正後のiDeCoで考えたいのは「月62,000円まで積み立てられるから、いくら増やそうか」だけではありません。
何歳まで働くのか。会社から退職金はいくら受け取るのか。公的年金はいくらになるのか。iDeCoは一時金と年金のどちらで受け取るのか。そして、それぞれを何歳で受け取るのか。
拠出限度額が大幅に増える2026年12月は、iDeCoの掛金を増やすだけではなく、自分の老後資金を「積み立てる段階」から「受け取る段階」まで通して設計し直すタイミングと考えてみてはいかがでしょうか。
出典・確認日
厚生労働省「2025年の制度改正」
厚生労働省「年金制度の仕組みと考え方 第15 私的年金(企業年金・個人年金)制度」
厚生労働省「DC拠出限度額(令和8(2026)年12月~)」
国税庁「令和7年度の税制改正により、令和8年以後適用されるもの」
国税庁「No.2735 同じ年に2か所以上から退職手当等が支払われるとき」
国税庁「No.1600 公的年金等の課税関係」
国税庁「確定申告の手引き 公的年金等の雑所得」
国民年金基金連合会「iDeCo公式サイト」
確認日:2026年9月23日
SNSで情報発信中!
Follow me!!公式YouTubeチャンネル
住宅と家計のFP市川貴博「そこまで言うか~!?」チャンネル
住宅購入で失敗しないために、他では聞けない住宅業界や不動産業者、住宅ローンを扱う銀行の裏話や暴露話、とっても得する住宅ローンの話、住宅会社や不動産業者との上手な付き合い方など公開中!
お問い合わせ
Contact受付時間 9:00 ~ 19:00