所得税より住民税のほうが高い!? 年収別に税額を比較すると見えてくる意外な事実
2026/10/30|家計管理
~ 所得税は5%、住民税は10%。2026年の税制改正で、その差はさらに広がる? ~
毎月の給与明細を見ると、所得税と住民税がそれぞれ天引きされています。ところが、両者の金額を比べてみると、住民税のほうが多いという人もいるのではないでしょうか。
所得税は、所得が多い人ほど高い税率が適用される累進課税です。そのため、所得税は負担が大きいという印象を持たれがちです。しかし、実際には所得税率5%が適用される会社員も少なくありません。一方、住民税の所得割は原則10%です。
さらに2026年の税制改正では、所得税の基礎控除が引き上げられましたが、住民税の基礎控除は原則43万円のままです。所得税と住民税の違いは、税率だけではなく、税金を計算する際に差し引ける所得控除にもあります。
そこで今回は、2026年の税制に基づいて年収300万円・500万円・700万円の会社員の税額を試算し、所得税と住民税のどちらが多くなるのかを検証します。
所得税は5~45%、住民税は原則10%
所得税は、課税される所得が増えるほど高い税率が適用される「超過累進税率」です。税率は5%から45%までの7段階に分かれています。課税される所得とは年収から給与所得控除を引いて、さらに所得控除を引いた残りの金額(詳しくは「所得税を取り戻そう! ~ 確定申告のススメ ~」をご覧ください)です。
| 所得税の課税所得 | 税率 |
|---|---|
| 195万円以下 | 5% |
| 195万円超~330万円以下 | 10% |
| 330万円超~695万円以下 | 20% |
| 695万円超~900万円以下 | 23% |
| 900万円超~1,800万円以下 | 33% |
| 1,800万円超~4,000万円以下 | 40% |
| 4,000万円超 | 45% |
所得税率が20%の人でも、すべての課税所得に20%が適用されるのではありません。195万円までの部分には5%、195万円を超えて330万円までの部分には10%というように、所得の階層ごとに異なる税率が適用されます。
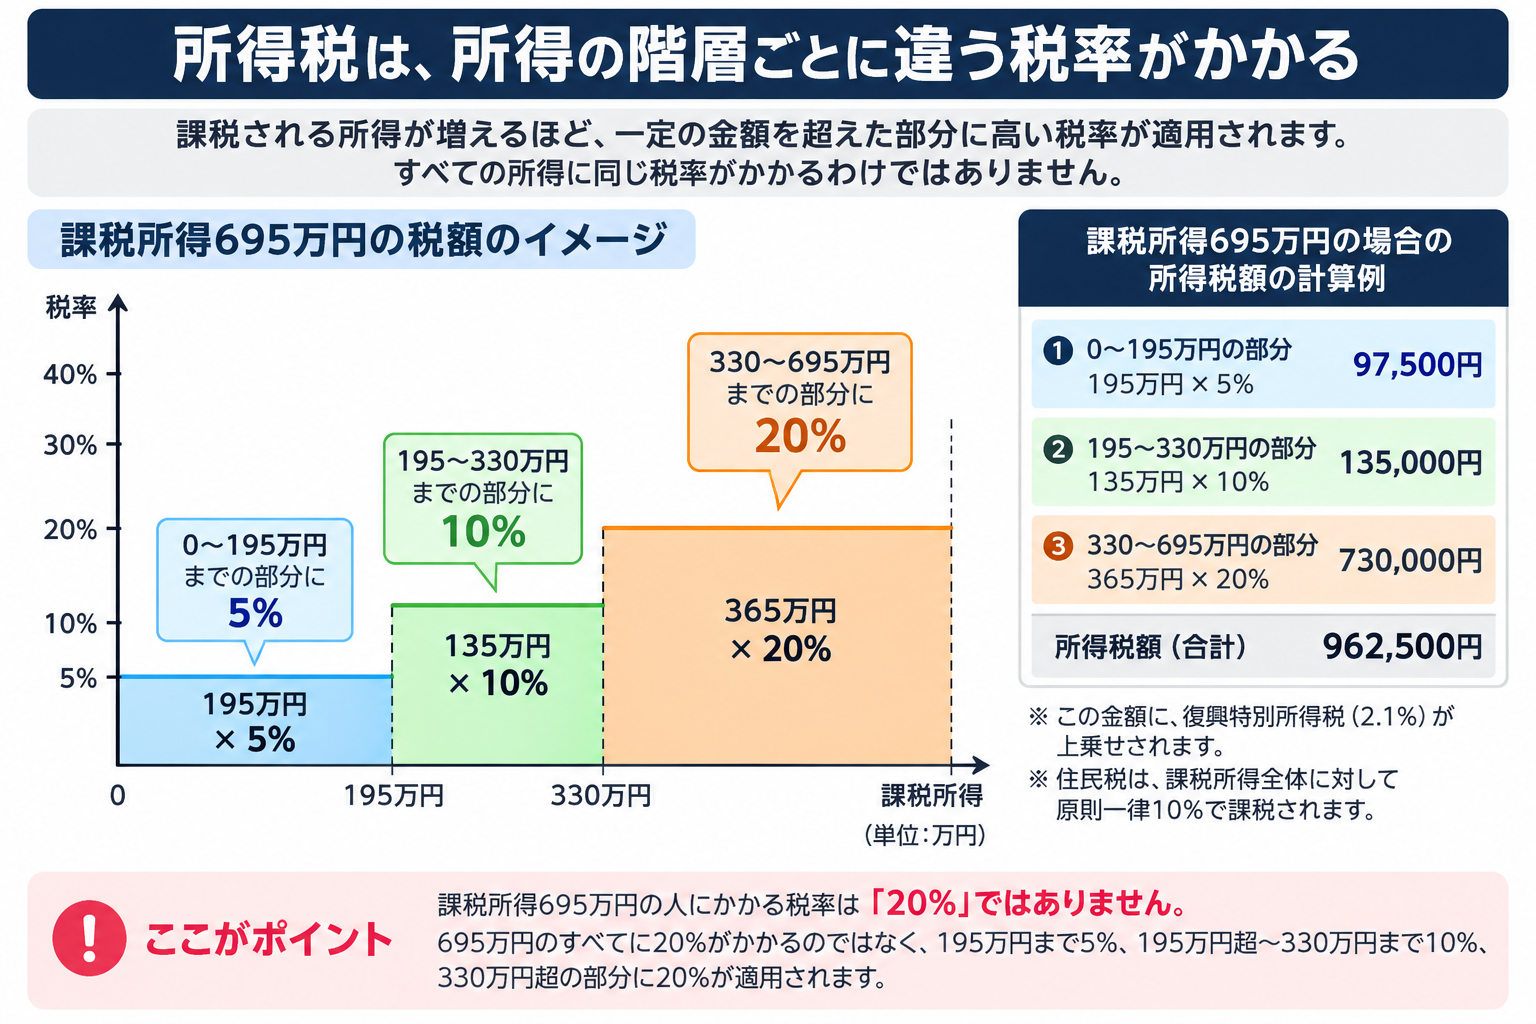
一方、個人住民税の所得割は、原則として一律10%です。一般的な自治体では市町村民税6%と都道府県民税4%を合わせた税率で、政令指定都市では配分が異なるものの、合計は原則10%です。
この違いから、所得税率5%の人は、同じ課税所得であれば住民税の所得割のほうが大きくなります。
2026年の改正で、所得税と住民税の基礎控除に大きな差が生じた
所得税と住民税の負担を比較するうえで、税率と同じくらい重要なのが「所得控除」です。
所得控除とは、給与などから計算した所得から、一定の金額を差し引く仕組みです。所得控除が大きいほど課税所得が小さくなり、税負担が軽くなります。
2026年分の所得税では、基礎控除が合計所得金額(給与収入の場合は、収入から給与所得控除を引いた金額:源泉徴収票では「給与所得控除後の金額」が該当)に応じて最大104万円となりました。一方、住民税の基礎控除は、合計所得金額2,400万円以下なら43万円のまま改正はありません。
| 合計所得金額 | 2026年分の所得税の基礎控除 | 住民税の基礎控除 |
|---|---|---|
| 489万円以下 | 104万円 | 43万円 |
| 489万円超~655万円以下 | 67万円 | 43万円 |
| 655万円超~2,350万円以下 | 62万円 | 43万円 |
※住民税は2027年度課税分を想定。表は一般的な給与所得者に関係する所得帯を抜粋しています
例えば、合計所得金額が400万円の会社員なら、所得税の基礎控除は104万円ですが、住民税では43万円です。その差は61万円にもなります。
年収300万円・500万円・700万円では、どちらの税金が高い?
それでは、具体的な数字で比較してみましょう。
今回は、扶養親族がいない給与所得者について、社会保険料を年収の15%と仮定し、所得税は2026年分、住民税は同じ2026年の所得に対する2027年度課税分として試算します。所得控除は基礎控除と社会保険料控除のみ、住民税は所得割10%・均等割4,000円・森林環境税1,000円の標準的な地域を想定し、調整控除も反映します。住宅ローン控除やふるさと納税などの税額控除は考慮しません。
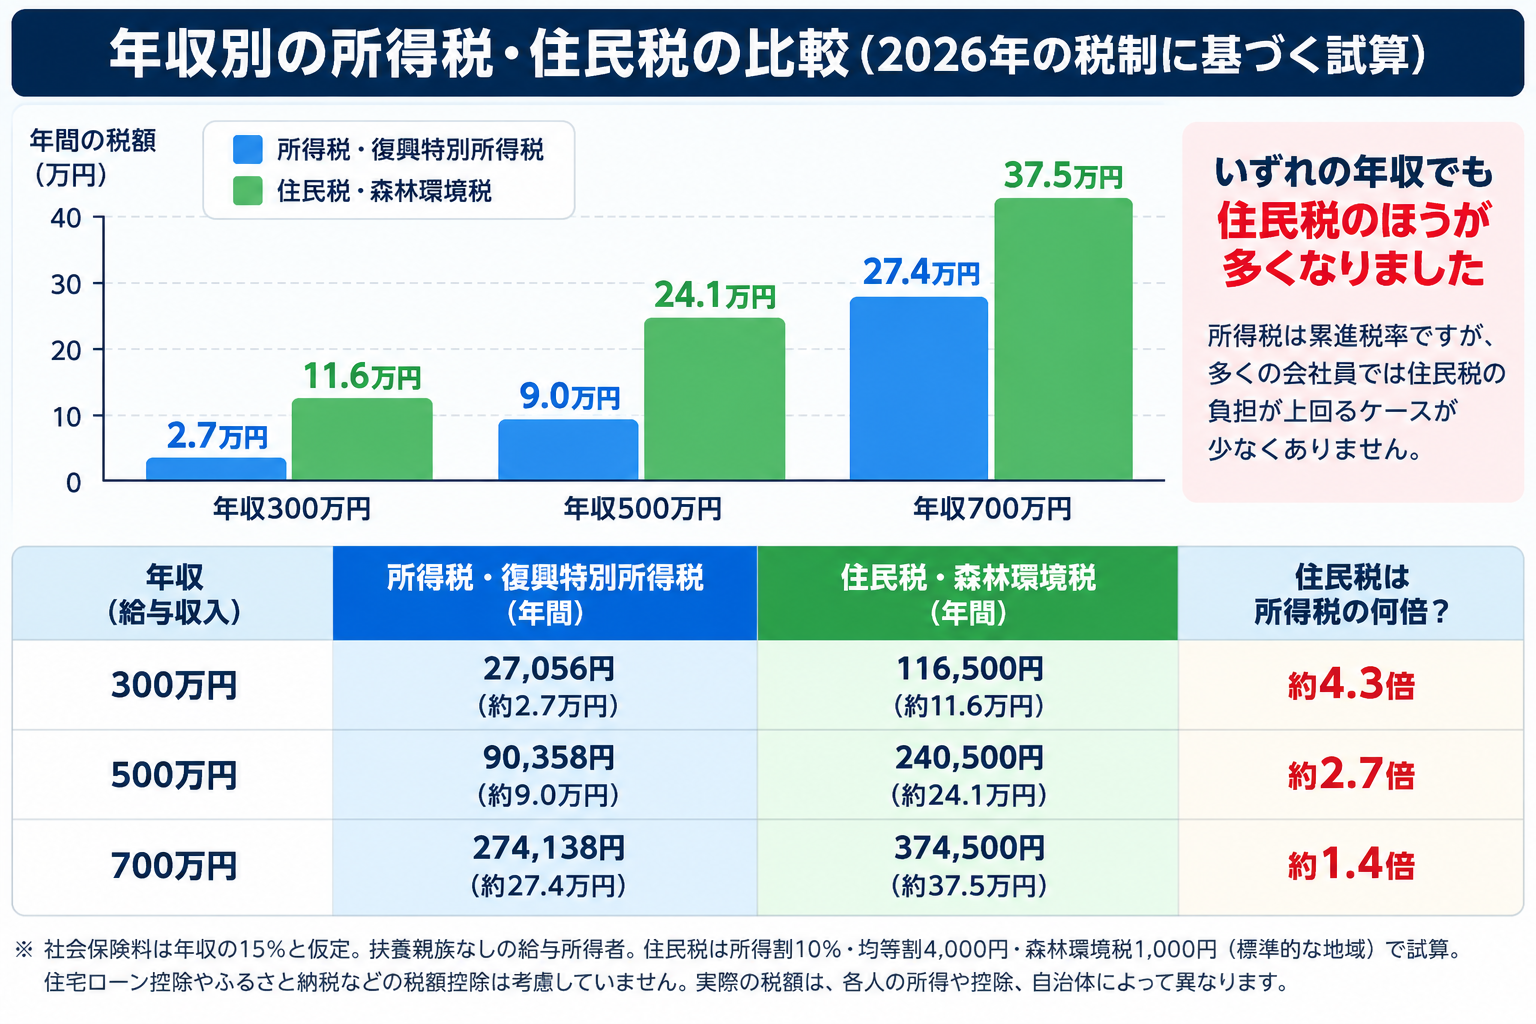
今回の条件では、年収300万円の会社員の所得税等は27,056円ですが、住民税等は116,500円となります。住民税側の負担は所得税側の4倍以上です。年収500万円でも所得税等90,358円に対して住民税等240,500円、年収700万円でも所得税等274,138円に対して住民税等374,500円となり、いずれも住民税側の負担が上回りました。
所得税は累進税率であるため、年収が増えるほど税額も増え、住民税との差は相対的に縮まっていきます。しかし、所得税の限界税率が20%に達した年収700万円のケースでも、所得税の税額が住民税を上回りませんでした。
※これは一定の条件に基づく試算であり、すべての年収300万円・500万円・700万円の人に同じ税額が適用されるという意味ではありません。
住民税の負担が大きいからこそ、所得控除の効果も見逃せない
所得税と住民税の違いを理解すると、iDeCoや社会保険料控除などの所得控除を考える際にも、見方が変わります。
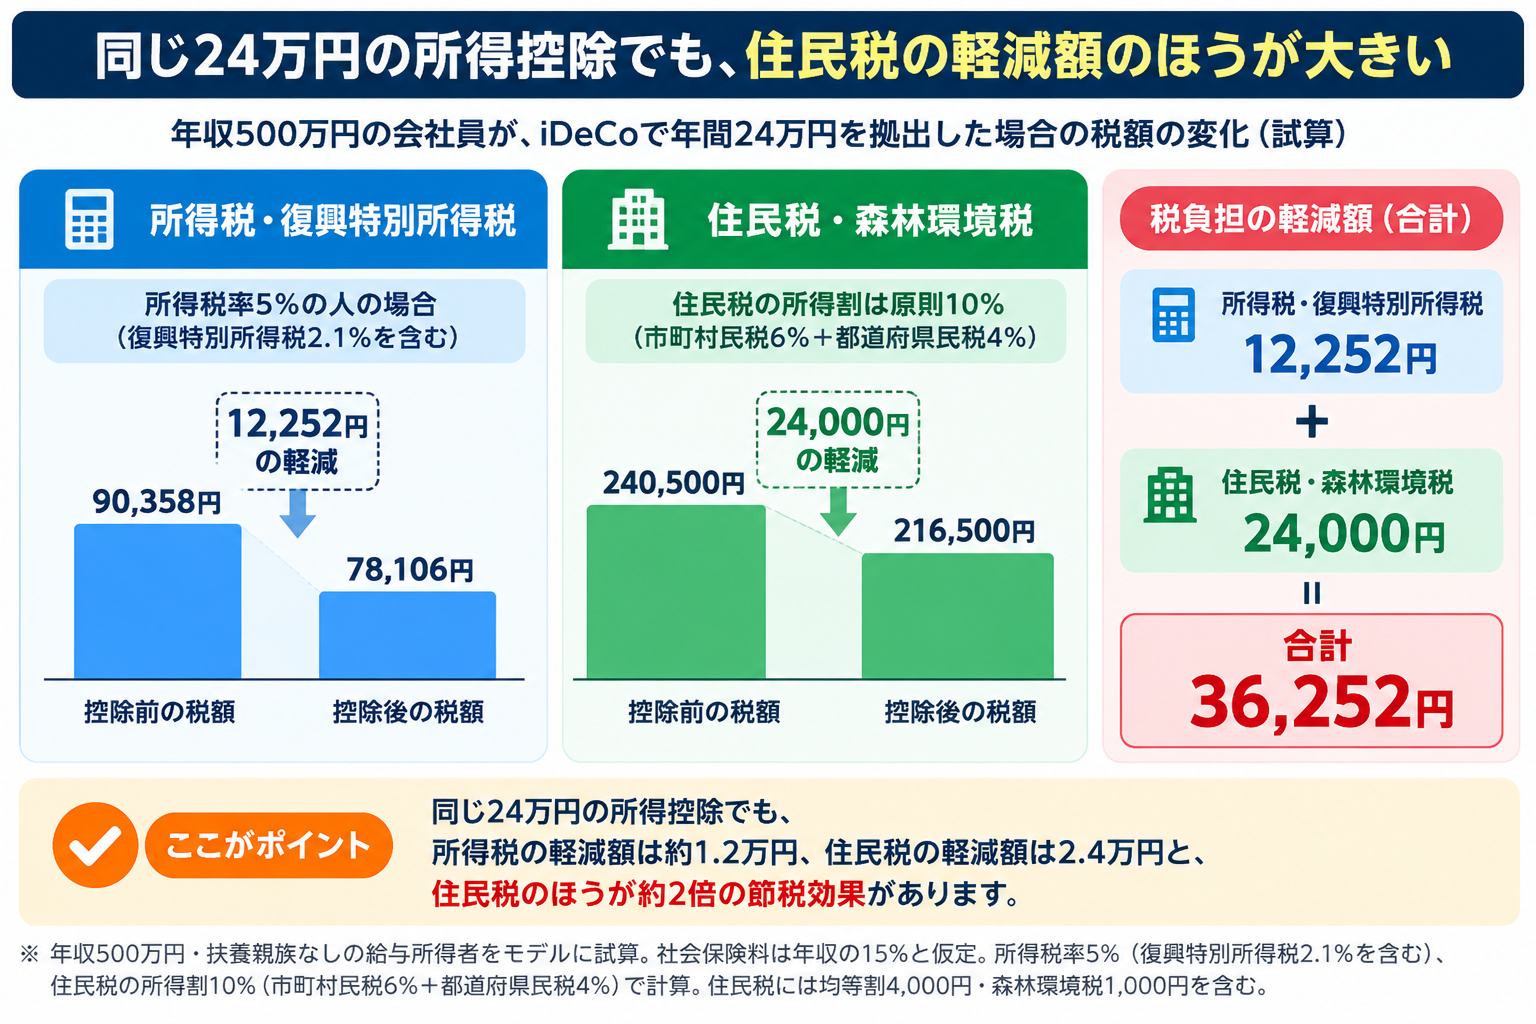
例えば、所得税の限界税率が5%で、住民税の所得割が10%の会社員が、iDeCoへ年間24万円を拠出したとします。拠出額の全額が小規模企業共済等掛金控除の対象となり、所得税・住民税ともに控除額を十分に使える場合、所得税の軽減額は復興特別所得税込みで12,252円、住民税の軽減額は24,000円、合計36,252円になります。
この例では、税負担の軽減額のうち住民税による効果が所得税のほぼ2倍です。iDeCoの節税効果を「所得税が安くなる制度」と捉えていると、住民税側のメリットを見落としてしまいます。
ただし、iDeCoには原則60歳まで引き出せないという制約があり、掛金の拠出による税負担軽減だけで加入を判断するのは適切ではありません。また、所得税率や所得控除の適用状況によって、節税効果は異なります。
まとめ――所得税ばかりに注目していませんか?
2026年の税制改正によって、所得税の基礎控除は最大104万円へ引き上げられました。一方、住民税の基礎控除は原則43万円のままです。所得税と住民税の税率だけでなく、課税所得を計算する仕組みにも大きな違いがあります。
今回の条件で試算すると、年収300万円・500万円・700万円の会社員・工務店・団体職員のような久和所得者はいずれも住民税側の負担が所得税側を上回りました。もちろん、実際の税額は扶養家族や所得控除などによって変わりますが、所得税率が5%や10%だからといって、住民税も同じように軽いとは限りません。
年末調整や確定申告では所得税の還付額に注目しがちですが、家計全体の税負担を考えるなら、住民税まで含めて確認する必要があります。
次回は、もう一つの住民税の誤解である「住む場所によって住民税が大きく違う」という話を検証します。所得割と均等割の違いや、自治体ごとの税率の差、住民税が翌年6月から徴収される仕組みなど、知っているようで知らない住民税の基本構造を取り上げます。
出典・確認日
確認日:2026年10月30日
- 国税庁「令和8年分 年末調整がよくわかるページ」
- 国税庁「No.1410 給与所得控除」
- 国税庁「No.2260 所得税の税率」
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 静岡県富士市「令和9年度から適用される個人住民税の改正」2026年10月29日更新
- つくば市「調整控除」2026年6月18日更新
- 神戸市「2027年度からの住民税の主な改正内容」2026年10月23日更新
SNSで情報発信中!
Follow me!!公式YouTubeチャンネル
住宅と家計のFP市川貴博「そこまで言うか~!?」チャンネル
住宅購入で失敗しないために、他では聞けない住宅業界や不動産業者、住宅ローンを扱う銀行の裏話や暴露話、とっても得する住宅ローンの話、住宅会社や不動産業者との上手な付き合い方など公開中!
お問い合わせ
Contact受付時間 9:00 ~ 19:00