2026年の年末調整、生命保険料控除が2万円増える!? それでも減税額ゼロの人がいる理由
2026/10/26|家計管理

~ 23歳未満の扶養親族がいる人が対象だが…生命保険料控除の合計上限は変わらない ~
2026年も年末調整の時期が近づいてきました。今年は所得税の基礎控除や給与所得控除の改正など、前年と異なる点がいくつもあります。その中で、子育て世帯に関係する制度として新たに設けられたのが、生命保険料控除の特例です。
2026年分から、23歳未満の扶養親族がいる人は、一般生命保険料控除の上限が従来の40,000円から60,000円へ引き上げられます。対象となる人は、生命保険料控除が最大20,000円増える計算です。
しかし、「控除額が20,000円増える」というのは、「所得税が20,000円安くなる」のではありません。また、生命保険に加入していても、今回の改正による減税額がまったく増えない人もいます。
今回の改正によって、誰の税金が、いくら安くなるのでしょうか。
生命保険料控除の上限が40,000円から60,000円へ
生命保険料控除とは、1年間に支払った生命保険料のうち、一定額を所得から差し引ける制度です。現在の制度では、2012年1月1日以降に締結した保険契約について、一般生命保険料、介護医療保険料、個人年金保険料の3つに区分して控除額を計算します。
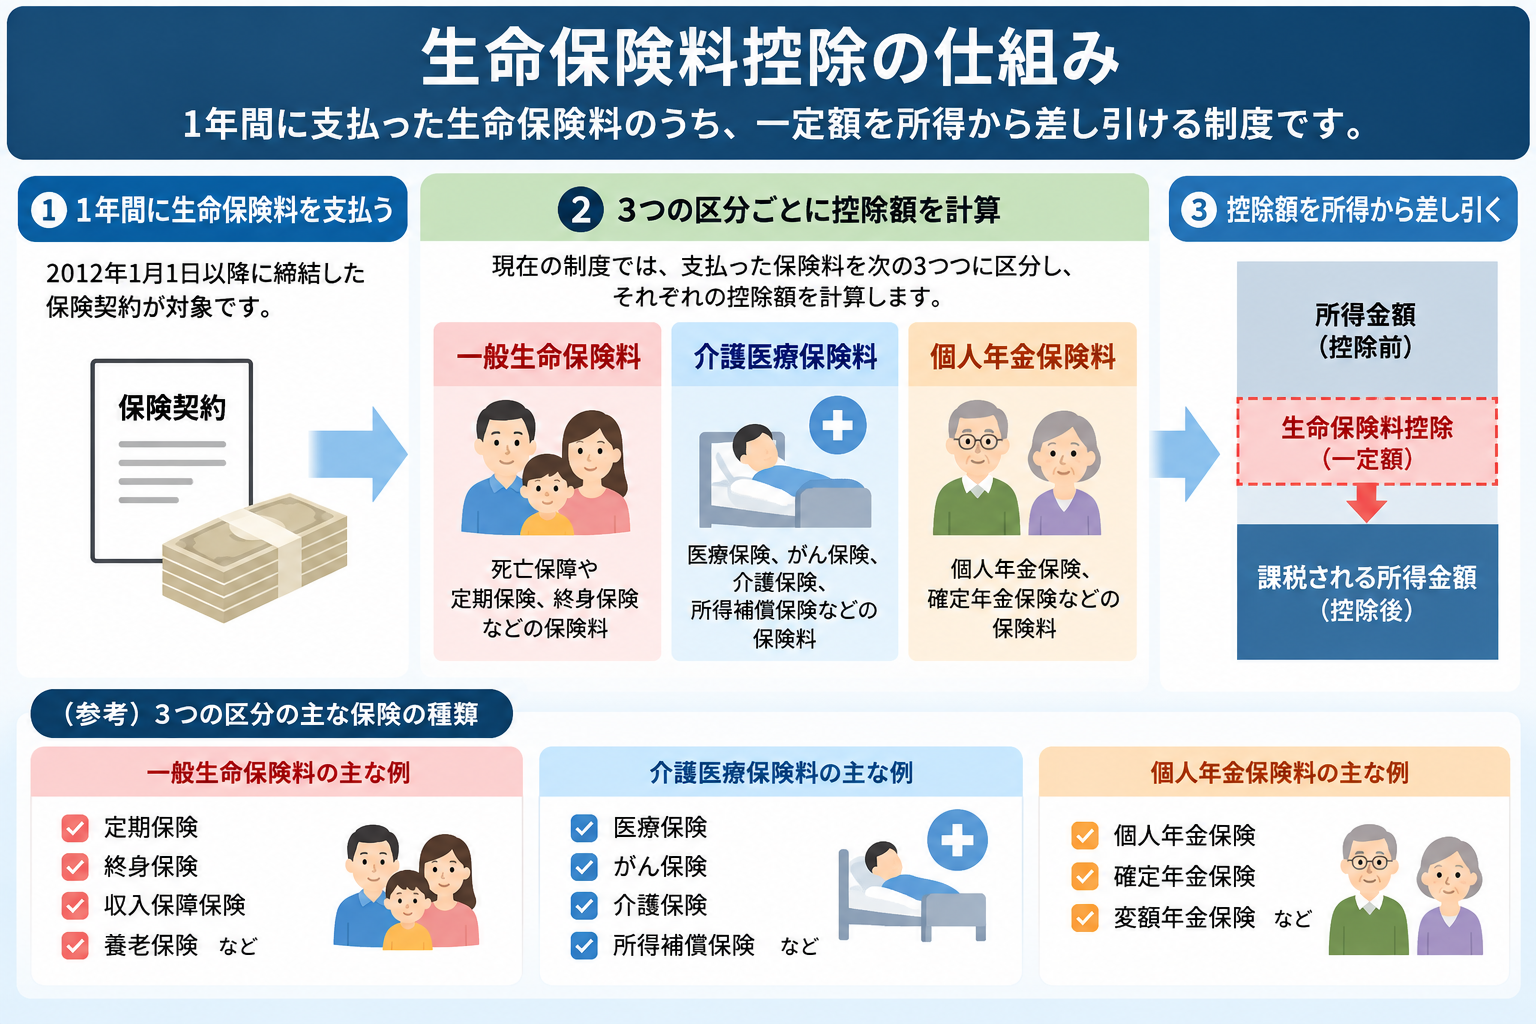
それぞれの控除上限額は40,000円で、3つを合計した生命保険料控除の上限額は120,000円です。
2026年分からは、このうち「一般生命保険料」について、23歳未満の扶養親族がいる場合に限り、控除上限額が60,000円へ引き上げられました。対象となるのは、2012年1月1日以降の新契約に係る一般生命保険料です。
例えば、年間120,000円の一般生命保険料を支払っている人なら、従来の控除額は40,000円でしたが、特例の対象者は60,000円になります。なお、2026年分と2027年分の所得税に適用される時限的な措置であり、2028年以降も継続されると決まっている制度ではありません。
支払った保険料によって、控除の増加額は違う
今回の改正では、控除上限額だけでなく、控除額を求める計算式も変わっています。
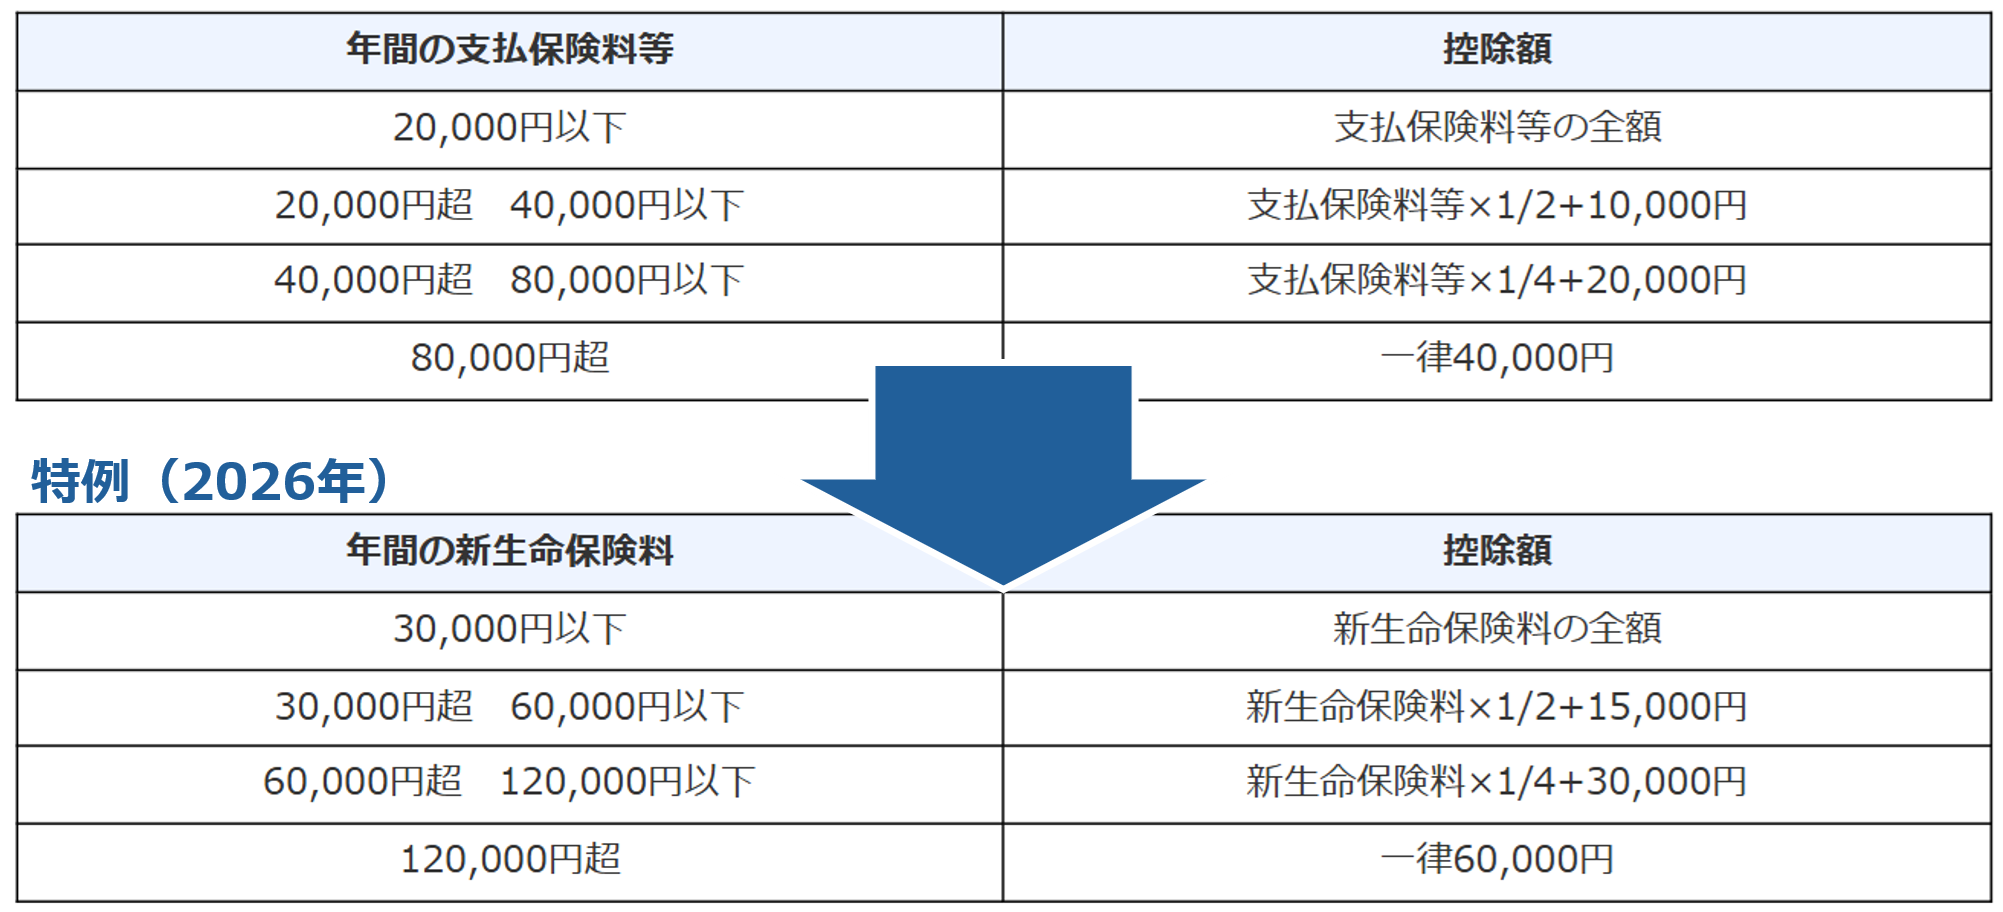
例えば、一般生命保険料を年間40,000円支払っている人なら、従来の控除額は30,000円でしたが、特例の適用後は35,000円になります。年間80,000円なら40,000円から50,000円へ、年間120,000円なら40,000円から60,000円へと増加します。
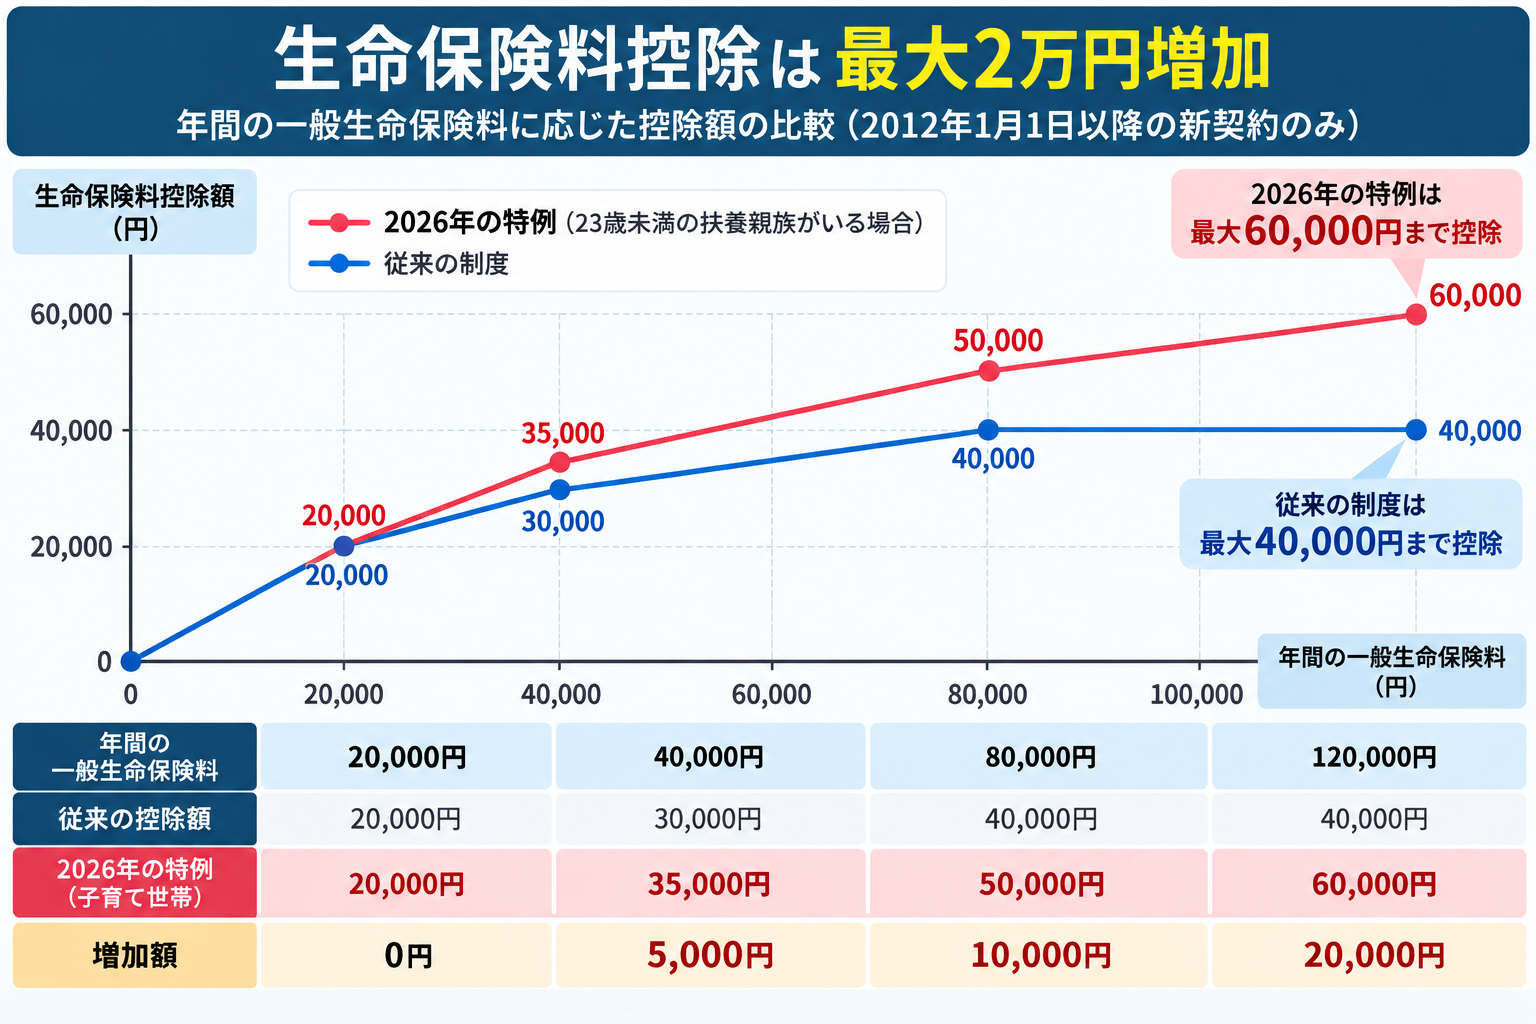
※2012年1月1日以降に締結した新契約の一般生命保険料のみを支払っている場合の比較です。旧契約を併用している場合は計算方法が異なります
このように、一般生命保険料を年間120,000円以上支払っている人なら、控除額が最大20,000円増加します。ただし、ここで増えるのは税金そのものではなく、税金を計算する際に所得から差し引く「所得控除」の金額です。
控除額が20,000円増えても、所得税は20,000円減らない
所得税は、所得から各種所得控除を差し引いた課税所得金額をもとに計算します。そのため、生命保険料控除が20,000円増えた場合の減税額は、原則として20,000円に所得税率を掛けた金額です。
例えば、増加した控除額20,000円がすべて所得税率10%の課税所得部分に適用される人なら、所得税の軽減額は2,000円。防衛特別所得税及び復興特別所得税も含めると2,042円になります。
同じ条件で所得税率が5%なら1,021円、20%なら4,084円です。
| 所得税率 | 所得税の軽減額 | 復興特別所得税を含む軽減額 |
|---|---|---|
| 5% | 1,000円 | 1,021円 |
| 10% | 2,000円 | 2,042円 |
| 20% | 4,000円 | 4,084円 |
※控除増加額20,000円の全額が表中の税率で課税される所得から差し引かれる場合の概算です。所得税率の境界をまたぐ場合、住宅ローン減税などの税額控除がある場合、所得税が発生していない場合などは、実際の軽減額が異なります
つまり、今回の改正による減税効果は、所得税率10%の人なら最大でも年間2,042円程度という計算になります。
しかも、今回の特例は所得税だけが対象です。住民税の生命保険料控除については従来の仕組みが維持されており、一般生命保険料控除の上限額は28,000円のままです。
子育て世帯でも、減税額がゼロになる場合がある
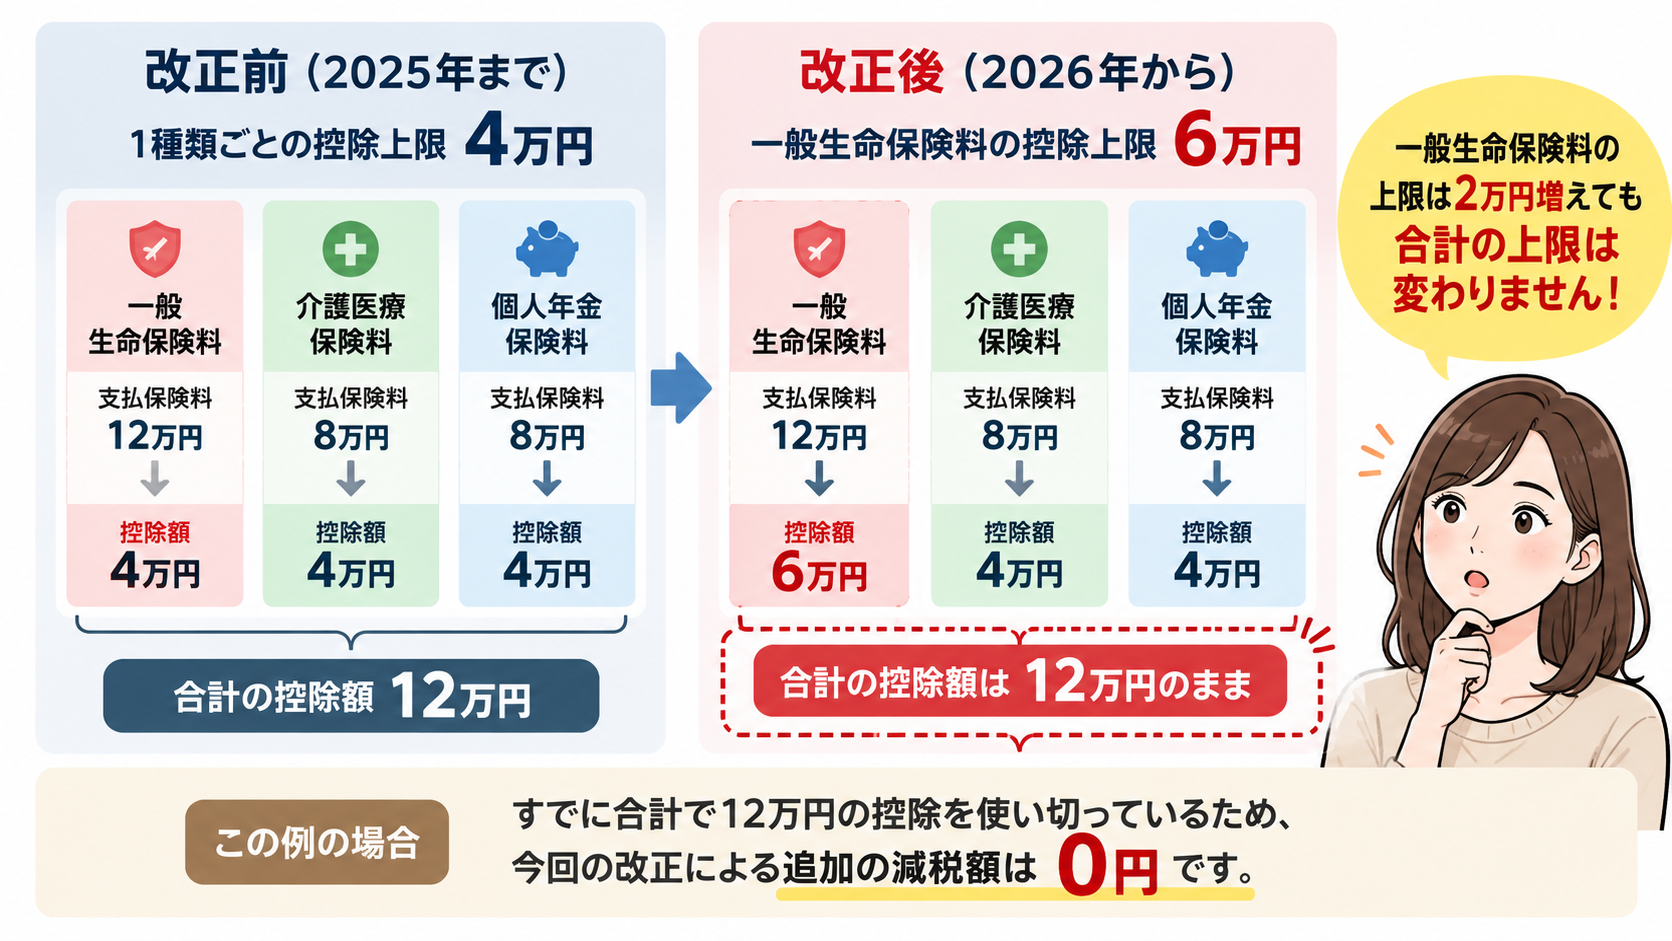
今回の制度で最も注意したいのは、一般生命保険料控除の上限額が60,000円へ引き上げられても、生命保険料控除全体の上限額120,000円は変わらないという点です。
例えば、次のような生命保険に加入している人を考えてみます。
- 一般生命保険料:年間120,000円
- 介護医療保険料:年間80,000円
- 個人年金保険料:年間80,000円
従来の制度では、それぞれの控除額が40,000円となり、合計120,000円の生命保険料控除を利用できます。
今回の特例が適用されると、一般生命保険料控除は60,000円へ増えます。介護医療保険料控除と個人年金保険料控除は、それぞれ40,000円のままなので、3つの控除額を単純に合計すると140,000円です。しかし、生命保険料控除全体の上限額は120,000円ですから、実際に所得から差し引ける金額は従来と変わりません。
一般生命保険料控除は20,000円増えたのに、生命保険料控除の合計額は1円も増えないのです。
子育て世帯であるかどうかだけでは、今回の特例による減税効果を判断できません。すでに生命保険料控除の上限額120,000円を使い切っている人にとっては、今回の改正による追加の減税効果はありません。
23歳未満の子どもがいれば、夫婦とも対象になる場合も
今回の特例は、23歳未満の扶養親族がいる人を対象としており、注意しておきたいのは、所得税の扶養控除と今回の生命保険料控除の特例では、対象となる子どもの年齢が異なる点です。
通常の扶養控除は16歳以上の扶養親族が対象ですが、今回の特例には16歳以上という条件がありません。小学生や中学生、さらには生まれたばかりの子どもも、ほかの要件を満たせば対象になります。また、共働き夫婦の場合、所得税の扶養控除は原則として夫婦のどちらか一方が適用を受けますが、今回の生命保険料控除の特例は、夫婦の双方が適用を受けられる場合があります。
例えば、夫婦それぞれが新契約の一般生命保険料を年間120,000円支払っていて、23歳未満の子どもがいる世帯なら、夫婦それぞれの一般生命保険料控除が40,000円から60,000円へ増える可能性があります。
仮に夫婦とも所得税率10%で、ほかの保険料控除との合計上限にも達していなければ、世帯全体では年間4,084円の税負担軽減です。
ただし、夫婦それぞれが生命保険料控除を利用するためには、原則としてそれぞれが対象となる保険料を実際に負担している必要があります。同じ保険料を夫婦双方で重複して控除するのは認められません。
大学生の子どもはアルバイト収入にも注意
23歳未満であっても、必ず扶養親族に該当するとは限りません。
2026年分の所得税では、扶養親族の所得要件が合計所得金額62万円以下へ引き上げられました。給与収入だけの場合、年収136万円以下が一つの基準になります。
例えば、20歳の大学生がアルバイトで年間140万円の給与収入を得ている場合、給与所得控除74万円を差し引いた給与所得は66万円です。合計所得金額が62万円を超えるため、ほかに所得がなくても扶養親族には該当しません。
一方、19歳以上23歳未満の親族については、一定の所得要件を満たせば「特定親族特別控除」という別の制度が利用できます。そのため、親が特定親族特別控除を利用できても、今回の生命保険料控除の特例には該当しない場合があります。
同じ子どもについて、ある所得控除では対象になり、別の所得控除では対象にならないという違いが生じるため、年末調整では注意が必要です。
※ここで説明している扶養親族の所得要件は所得税の基準です。健康保険の被扶養者の収入要件とは異なります
2026年の年末調整では何を確認すればよい?
今年の年末調整では、生命保険会社から届く保険料控除証明書と、勤務先へ提出する「給与所得者の保険料控除申告書」を確認してください。
まず、保険料控除証明書に記載されている契約区分が「新生命保険料」なのか、「旧生命保険料」なのかを確認します。2011年12月31日以前に締結した旧契約は計算方法が異なるため、今回の新しい計算式をそのまま当てはめるのは適切ではありません。
次に、23歳未満の扶養親族がいる場合には、申告書の該当欄を確認します。2026年分の申告書には、今回の特例に対応するための記入欄が設けられています。
そして、一般生命保険料だけでなく、介護医療保険料や個人年金保険料も含めて控除額を計算します。3つの控除額の合計が120,000円を超える場合、実際に利用できる生命保険料控除は120,000円までです。
今回の改正によって、年末調整の際に確認する項目が増えましたが、控除額が増える人も、増えない人もいます。自分の保険契約と家族構成をもとに、実際の控除額を計算してみてください。
出典・確認日
確認日:2026年10月23日
- 国税庁「令和8年分 年末調整のしかた」
- 国税庁「令和8年分 年末調整Q&A」
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁「令和7年度の税制改正により、令和8年以後適用されるもの」
- 国税庁「保険と税」
- 国税庁「No.1140 生命保険料控除」
- 国税庁「No.1141 生命保険料控除の対象となる保険契約等」
- 国税庁「A2-3 給与所得者の保険料控除の申告」
SNSで情報発信中!
Follow me!!公式YouTubeチャンネル
住宅と家計のFP市川貴博「そこまで言うか~!?」チャンネル
住宅購入で失敗しないために、他では聞けない住宅業界や不動産業者、住宅ローンを扱う銀行の裏話や暴露話、とっても得する住宅ローンの話、住宅会社や不動産業者との上手な付き合い方など公開中!
お問い合わせ
Contact受付時間 9:00 ~ 19:00