「川の近くではないから水災補償はいらない」は本当?~ゲリラ豪雨で起こる「内水氾濫」と火災保険を考える~
2026/09/28|保障設計
「自宅は川から離れているから、水害の心配はそれほどない」「洪水ハザードマップを確認したら浸水区域に入っていなかったので、火災保険の水災補償は外した」。このような判断をしている人は少なくないと思います。
しかし、近年の豪雨災害を考えるうえで、河川の氾濫だけを見て水災リスクを判断するのは十分ではありません。短時間に大量の雨が降り、下水道や排水施設の処理能力を超えた雨水が市街地にあふれる**「内水氾濫」**では、近くに大きな川がなくても住宅が浸水する可能性があります。(参考:日本損害保険協会)
しかも、短時間に降る猛烈な雨そのものが増えています。今回は、近年増加する集中豪雨と内水氾濫の仕組み、ハザードマップを見る際の注意点、そして内水氾濫による住宅被害と火災保険の関係を整理します。
1時間50mm以上の雨は約1.5倍、100mm以上は約1.8倍に
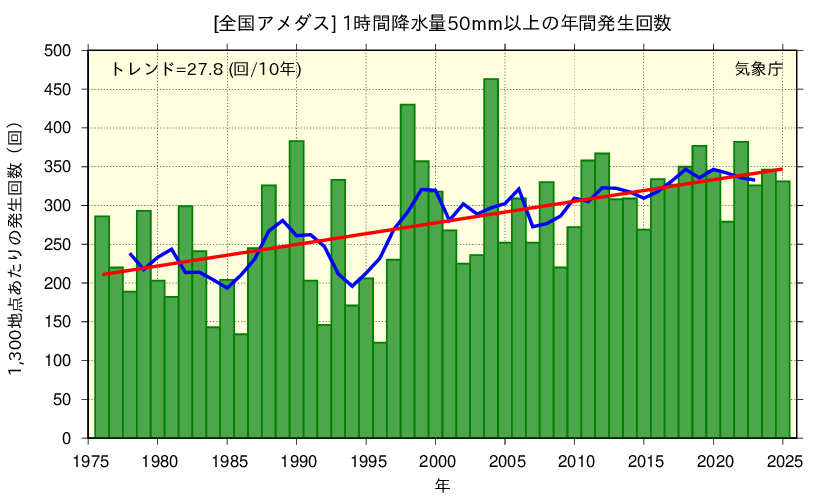
まず確認しておきたいのが、雨の降り方の変化です。気象庁「日本の気候変動2025」によると、全国のアメダス観測地点で観測された1時間降水量50mm以上の年間発生回数は、統計期間の最初の10年間の約226回から最近10年間には約334回となり、約1.5倍に増えています。
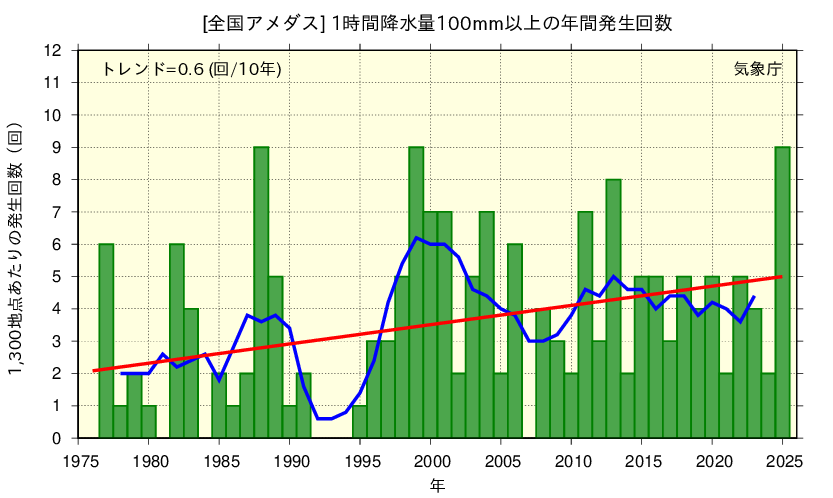
さらに強烈な1時間100mm以上では、約2.2回から約4.0回へ約1.8倍です。3時間降水量200mm以上に至っては約2.8回から約5.6回へ約2倍になっています。いずれも全国のアメダス1,300地点当たりに換算した年間発生回数です。
しかし、「年間降水量が増えているか」だけを見ると、この変化を捉えにくくなります。内水氾濫で特に問題になるのは、短時間に排水能力を超える大量の雨が集中する点だからです。
2026年にも、そのリスクを改めて認識させる豪雨が発生しました。国土交通省によると、千葉市では2026年の豪雨で時間雨量115mmを超える降雨が観測されています。国土交通省は、この規模の降雨に対する都市部の内水氾濫対策として、下水道による排水・貯留能力の向上だけでなく、内水浸水想定区域図の公表などを組み合わせる必要があるとしています。
「外水氾濫」と「内水氾濫」は何が違う?
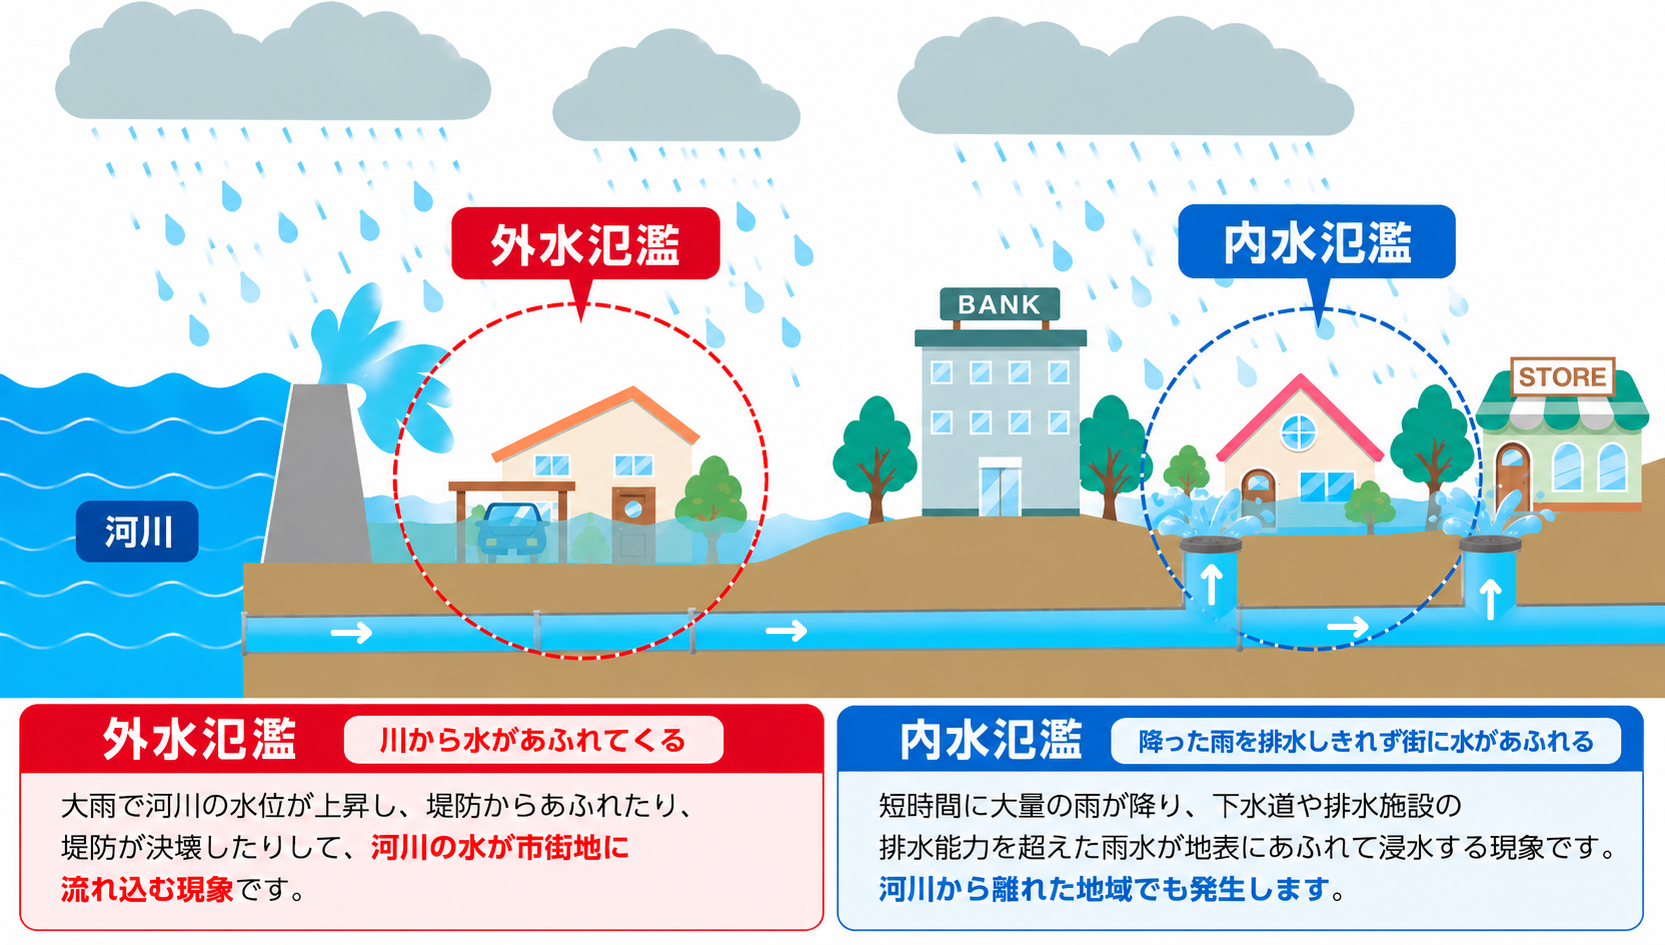
一般に「洪水」と聞いてイメージしやすいのは、河川の水位が上昇し、堤防から水があふれたり、堤防が決壊したりして市街地へ水が流れ込む災害です。これは外水氾濫と呼ばれます。
これに対して内水氾濫は、市街地に降った雨を河川などへ排水しきれず、雨水が地表にあふれて浸水する現象です。
都市部では道路や建物、舗装された駐車場などが多く、雨水が地面へ浸透しにくいため、降った雨が側溝や下水道などへ集中します。その量が排水能力を上回れば、道路などの低い場所に水がたまり、住宅や地下空間へ流れ込む可能性があります。
つまり、
外水氾濫:川から水があふれてくる
内水氾濫:降った雨を排水しきれず街に水があふれる
という違いです。
ここが今回、最も知っていただきたいポイントです。「川から遠い」と「水災リスクが低い」は必ずしも同じではありません。
洪水ハザードマップだけでは見えないリスクがある
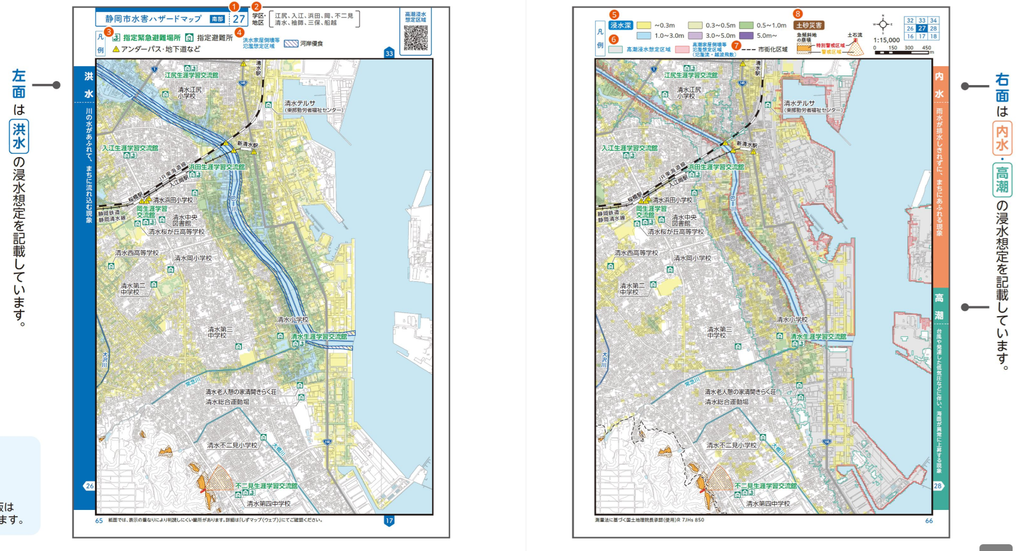
では、自宅の内水氾濫リスクはどのように確認すればよいのでしょうか。注意したいのが、一般に目にする洪水ハザードマップと、内水氾濫を示す情報は同じではない点です。国や自治体では、想定最大規模の降雨によって下水道などの排水能力を超えた場合に浸水が想定される区域を示す「内水浸水想定区域図」の整備を進めています。
ところが、その整備状況を見ると興味深い実態が分かります。国土交通省によると、2025年度末現在、下水道による内水氾濫対策を行っている約1,100団体のうち、内水浸水想定区域図を作成済みなのは約800団体です。さらに、そのうち公表済みなのは約430団体にとどまり、約370団体は作成済みでも未公表、約300団体は未作成でした。
国土交通省は2026年8月、未公表の約370団体に速やかな公表を求め、未作成の約300団体には2027年の出水期までの作成・公表を要請しています。ハザードマップに色が付いていない場合でも、「浸水しない」と「内水リスクの情報が十分に整備・公表されていない」は全く違います。
国土交通省の国土数値情報でも、実際の雨水出水による浸水区域は、雨水出水浸水想定区域より広くなる場合があると注意喚起しています。したがって水災補償の要否を判断する際は、洪水ハザードマップだけでなく、自治体が内水ハザードマップや内水浸水想定区域図を公表しているかまで確認したいところです。
内水氾濫による住宅の浸水は火災保険で補償される?
ここから火災保険の話に移ります。一般的に水災害補償には外水氾濫だけでなく、内水氾濫、高潮、土砂崩れ、融雪洪水などが含まれるため、火災保険に水災害補償を付ければ補償対象にできます。したがって、ゲリラ豪雨などによる内水氾濫で住宅が浸水した場合も火災保険が有効です。また、JA共済の建物更生共済も同様で、こくみん共済 coop の住まいる共済は自然災害共済で水災害は補償されます。
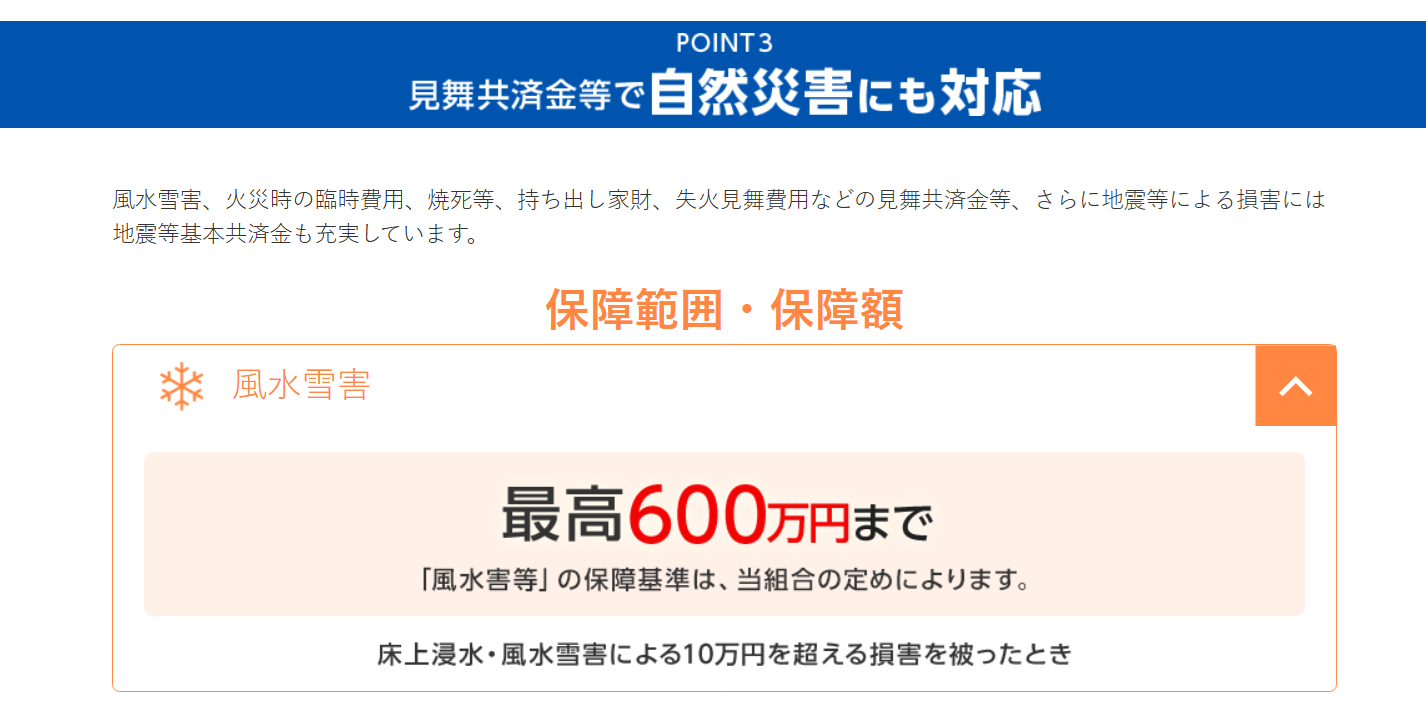
都道府県民共済の新型火災共済は「自然災害にも対応」としていますが、風水雪害の保障は最大600万円です。もちろん600万円でも一定の備えにはなります。しかし、住宅が大規模な水災被害を受けた際の復旧・再建費用まで「しっかり備える」という目的で考えるなら、私は選択肢から外します。
ただし、「豪雨で浸水したら必ず保険金が出る」と考えるのも正確ではありません。実際の支払いは契約している保険商品の補償内容、損害の程度、支払条件、免責金額などによって異なります。古い火災保険では現在の商品(または制度)と水災の支払条件が異なる場合もあるため、証券や契約内容の確認が必要です。
また、同じ「水による被害」でも、給排水設備の事故などによる水濡れと、豪雨・洪水などによる水災は火災保険上の事故区分が異なります。
直近の大雨だけでも支払保険金は678億円
自然災害による損害がどの程度の規模になるのかを見るため、日本損害保険協会の支払実績を確認してみます。
日本各地に大きな被害をもたらした2025年8月6日から12日にかけて発生した低気圧と前線による大雨では、2026年3月末現在、損害保険の事故受付件数が41,577件、支払件数が33,421件、支払保険金は合計678億4,435万8,000円に達しています。数値には見込みが含まれます。
内訳を見ると、以下のとおりです。
| 保険種類 | 支払保険金 |
|---|---|
| 火災保険 | 389億9,004万3,000円 |
| 車両保険(商品車含む) | 264億7,121万5,000円 |
| 新種保険(傷害保険含む) | 23億8,310万円 |
| 合計 | 678億4,435万8,000円 |
これは「歴史に残る巨大台風」の数字ではありません。2025年度に発生した一つの大雨災害だけで約678億円の保険金支払いが生じています。
さらに長期的に見ると、その規模は桁違いになります。
日本損害保険協会がまとめた「過去の主な風水災等による保険金の支払い」では、2018年の台風21号が1兆678億円で過去最大です。2019年の東日本台風が5,826億円、1991年の台風19号が5,680億円、2019年の房総半島台風が4,656億円と続きます。いずれも火災・新種、自動車、海上保険などを合計した支払保険金で、見込みを含む数値です。
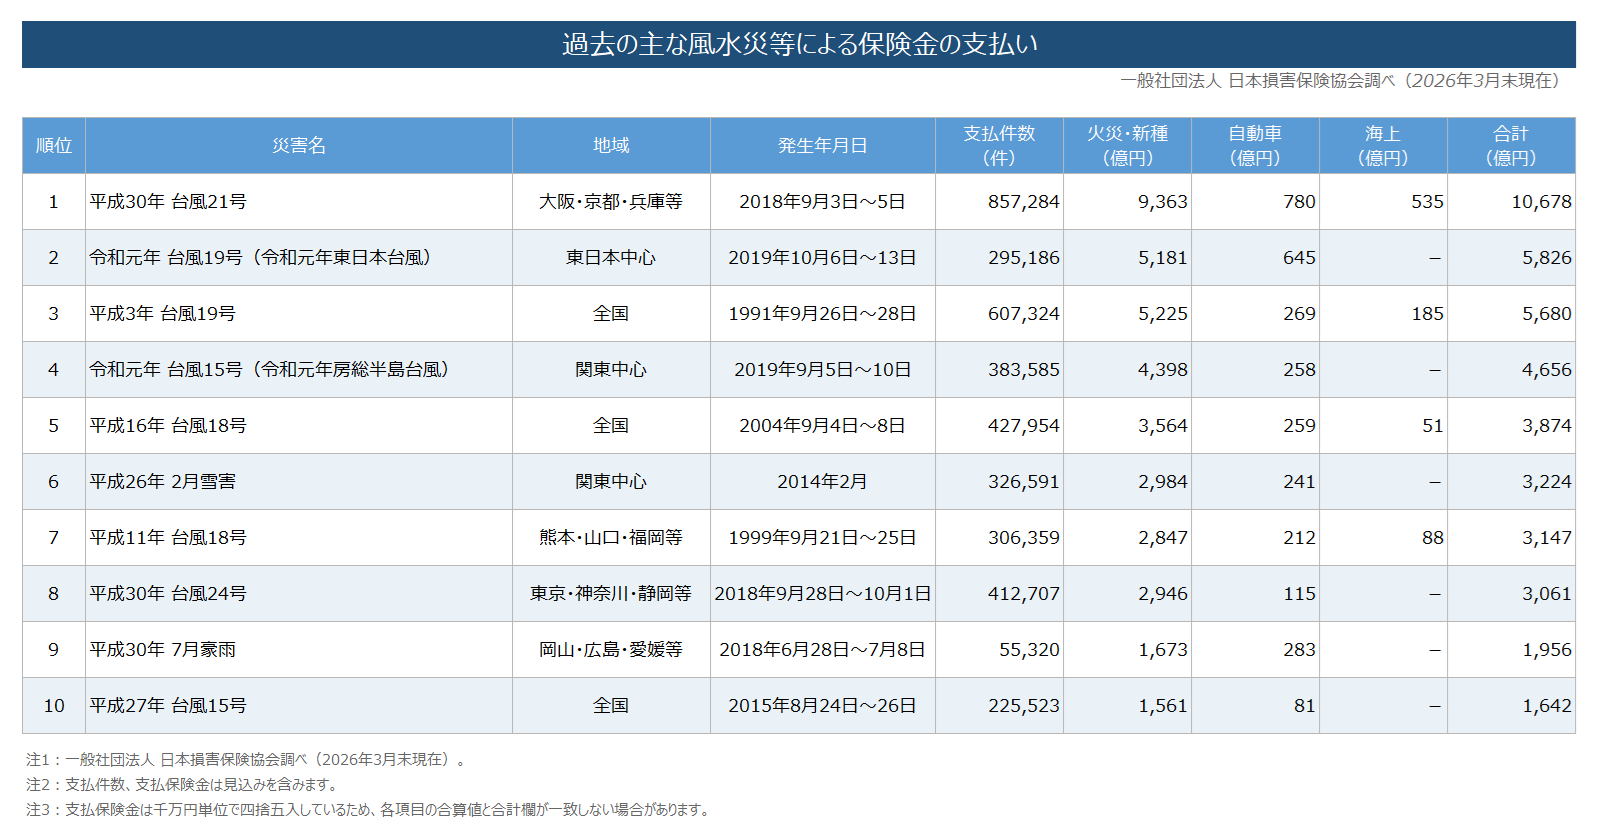
この表を見ると、風水害による被害は極めて大きく、過去の大規模災害では損害保険の支払保険金だけでも数千億円、2018年の台風21号では1兆円を超えています。
建物だけではなく「家財」の水災補償も確認したい
もう一つ見落としやすいのが家財です。床上まで水が入れば、建物の床・壁・設備だけではなく、家具、家電製品、衣類などにも被害が広がります。ここで注意したいのは、火災保険の建物と家財は別の保険対象だという点です。
建物に水災補償を付けていても、家財を保険対象にしていなければ、原則として家財の損害はその契約では補償されません。逆に家財保険へ加入していても、水災を補償対象から外していれば内水氾濫への備えにはなりません。
「火災保険に入っているか」だけではなく、建物と家財のそれぞれに、どの補償が付いているかを確認する必要があります。
水災補償を外す判断は「保険料がいくら安くなるか」だけでは決められない
F&S-Expertでは2024年3月のコラム「火災保険に水災害補償は本当に不要ですか!?」でも、水災補償を付ける場合と外す場合の保険料を比較しました。水災補償を付けた場合と外した場合の保険料差については、こちらの記事で詳しく検証していますので参考にしてください(→ 火災保険に水災害補償は本当に不要ですか!?)
水災補償を外せば、当然ながら保険料を抑えられます。しかし判断材料にすべきなのは、保険料の差額だけではありません。仮に水災補償を外した結果、内水氾濫によって建物や家財に数百万円の損害が発生すれば、その復旧費用は原則として自己資金で負担します。
つまり比較すべきなのは、「水災補償を付けるために追加で負担する保険料」と、「水災補償がない状態で被災した場合に、自分で負担する最大損失額」です。
保険は「発生する可能性が高いリスク」だけに備える商品ではありません。発生確率が低くても、発生した際に家計だけでは吸収できない大きな損失へ備えるという役割があります。
その意味でも、単に「川から離れている」「洪水ハザードマップで色が付いていない」という理由だけで水災補償を外す判断には慎重さが必要です。
洪水だけでなく「内水」を確認してから水災補償を考える
短時間の強い雨は、長期的に増加しています。1時間50mm以上の雨は約1.5倍、100mm以上では約1.8倍となり、2026年には千葉市で時間雨量115mmを超える雨も観測されました。
一方、内水浸水想定区域図は全国すべての自治体で十分に整備・公表されている段階ではありません。だからこそ、水災リスクを確認する際には「近くに川があるか」だけではなく、洪水・内水・高潮・土砂災害などのリスク、自宅周辺の高低差、自治体の内水浸水想定区域図、過去の浸水履歴まで確認したうえで、火災保険の水災補償を考える必要があります。
そして、いま加入している火災保険や共済などの住宅に関する保障についても、水災補償の有無、建物・家財それぞれの補償、免責金額、保険金の支払条件を一度確認してみてください。
「川から離れているから水災補償はいらない」という判断が、本当に現在の豪雨リスクに合っているのか。
火災保険の更新時だけではなく、豪雨災害が身近になっている今だからこそ確認しておきたい保障の一つです。
出典・確認日:2026年9月28日
・気象庁「日本の気候変動2025」
・国土交通省「金子大臣会見要旨」2026年9月4日
・国土交通省「国土数値情報 雨水出水(内水)浸水想定区域データ」2025年度版
・一般社団法人 日本損害保険協会「水災への備え、本当に大丈夫ですか?」
・一般社団法人 日本損害保険協会「2025年度に発生した地震および風水災に係る各種損害保険の支払件数・支払保険金等について」2026年4月28日
・一般社団法人 日本損害保険協会「過去の風水害等による高額支払保険金事例」2026年3月末現在
SNSで情報発信中!
Follow me!!公式YouTubeチャンネル
住宅と家計のFP市川貴博「そこまで言うか~!?」チャンネル
住宅購入で失敗しないために、他では聞けない住宅業界や不動産業者、住宅ローンを扱う銀行の裏話や暴露話、とっても得する住宅ローンの話、住宅会社や不動産業者との上手な付き合い方など公開中!
お問い合わせ
Contact受付時間 9:00 ~ 19:00