NISAの金融機関変更、保有商品は売らなくていい!「100万円→150万円」で生じる非課税枠の落とし穴
2026/10/16|資産運用
~ 2027年分の変更手続きがスタート。知らずに売却する前に確認したいNISAの仕組み ~
2026年10月1日から、2027年分のNISAの金融機関変更の受付が始まりました。銀行から証券会社へ、あるいは証券会社から別の証券会社へ変更したい人にとって、年末に向けて検討する時期です。しかし、ここで勘違いしやすいのが、現在保有している投資信託や株式の扱いです。
金融機関を変更するために、いま持っている商品を売却する必要はありません。むしろ、値上がりした商品を売って買い直すと、同じ資産を持つために、より多くの非課税枠を使ってしまう場合があります。
今回は、金融庁・国税庁の公表資料と、2026年9月30日に改定された日本証券業協会「2024年以降のNISAに関するQ&A」をもとに、金融機関変更の仕組みと、意外と知られていない非課税枠への影響を検証します。
10月から始まったのは「2027年分」の変更手続き
NISAの金融機関は年単位で変更できます。2027年分の変更は、現在の金融機関に「金融商品取引業者等変更届出書」を2026年10月1日から2027年9月30日までに提出して行います。2026年中に現在の金融機関で買付けをしていても、2027年分の変更には支障ありません。
注意したいのは、年が明けてから手続きする場合です。変更届出書を提出する日以前に、変更前の金融機関のNISA口座で2027年分の買付けがあると、2027年分は変更できず、変更は2028年分からになります。この「買付け」には、自分で注文したものだけでなく、自動積立の約定や投資信託の分配金の再投資も含まれます。
例えば、現在A銀行で毎月積み立てている人が、2027年からB証券会社へ変更するとします。2026年中に変更届出書を提出すれば問題ありません。一方、2027年1月にA銀行で自動積立が約定した後に提出しても、2027年分は変更できません。分配金を再投資するコースの投資信託を保有している場合も同じです。年明けに手続きしようと考えている人ほど、積立設定と分配金の受取方法を先に確認してください。
なお、ここで説明しているのは、その年の1月1日時点で18歳以上の人が利用するNISAです。2027年1月からは、0歳から17歳の未成年者もつみたて投資枠でNISAを利用できるようになります(いわゆる「こどもNISA」)。ただし、未成年者のNISA口座は金融機関を変更できません。子どもの口座では、最初の金融機関選びがそのまま続く前提で検討する必要があります。
以前の商品は「元の金融機関に残して保有」できる
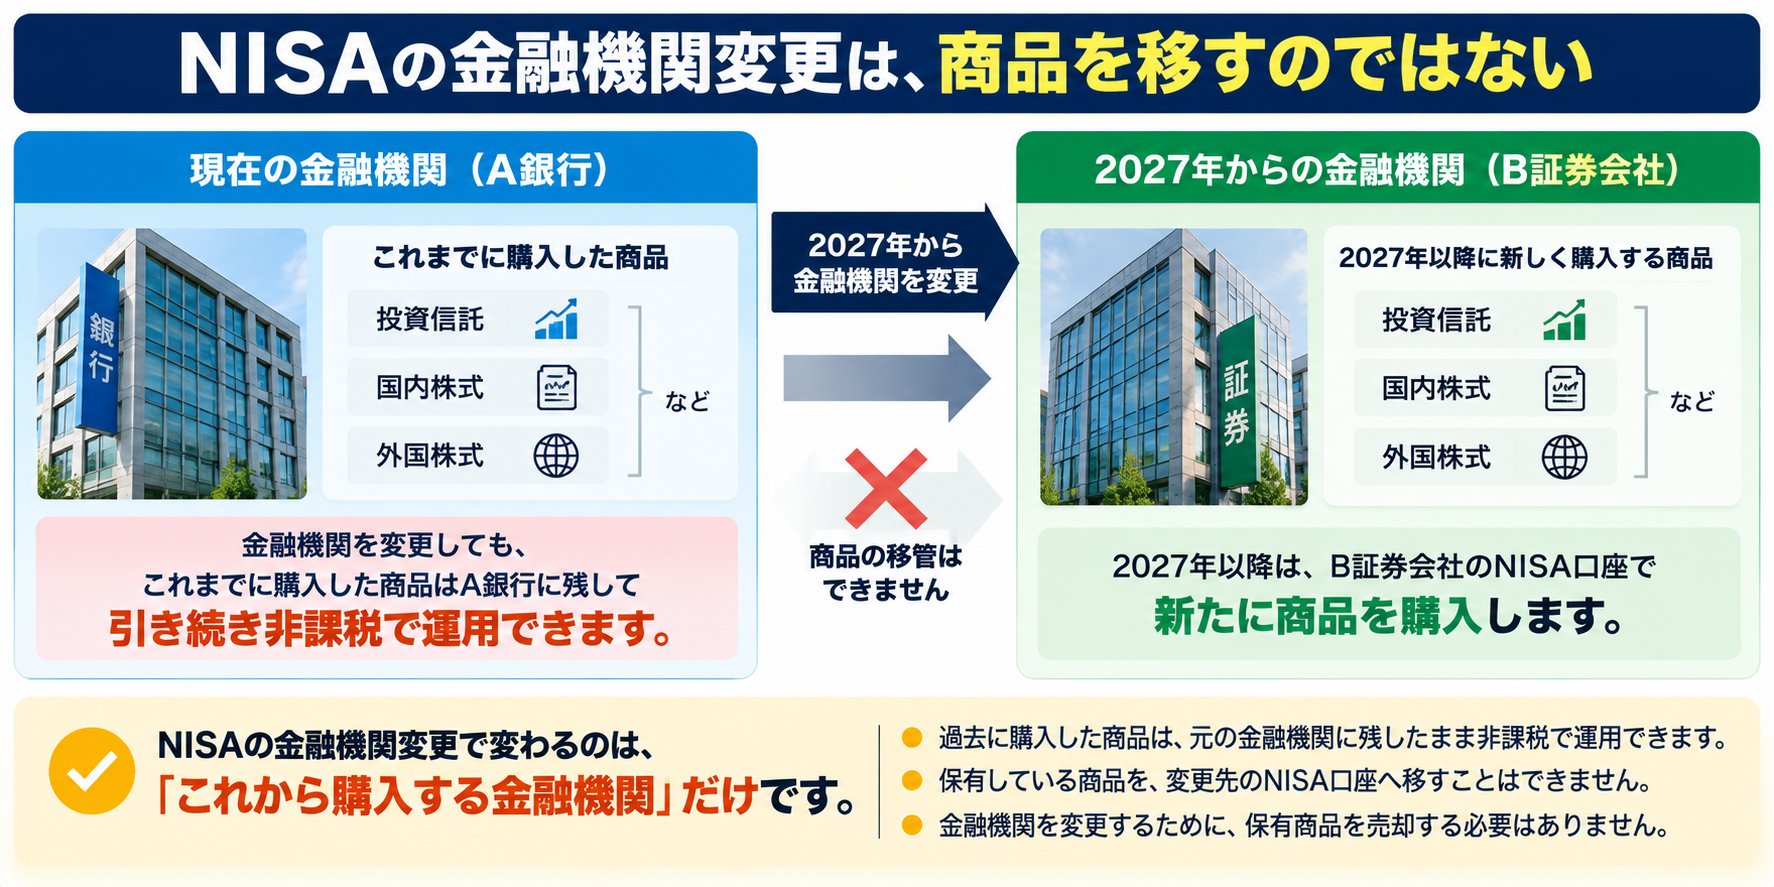
NISAは一人につき一つの金融機関で利用し、つみたて投資枠と成長投資枠を別々の金融機関で使うこともできません。ただし、これは同じ年に新しく投資する金融機関の話です。年単位で金融機関を変更すれば、過去に購入した商品をA銀行で保有しながら、2027年以降はB証券会社で新しく買い付けられます。
A銀行に残した商品の売却益や分配金は、引き続きNISAの非課税対象です。保有期間に期限のない2024年以降のNISAなら、金融機関を変更しただけで非課税期間が終わる心配もありません。ただし、A銀行の商品をB証券会社のNISA口座へ移す(移管する)方法は認められていません。
つまり、変更できるのは「これから購入する金融機関」であり、「これまでに買った商品の保管場所」ではありません。
ただし、1点だけ注意があります。A銀行に残した投資信託が分配金を再投資するコースの場合、2027年以降、A銀行のNISA口座では新たな買付けができません。再投資分がどの口座でどう扱われるかは金融機関によって異なるため、変更前にA銀行へ確認しておいてください。
100万円が150万円になった投資信託を買い直すと?
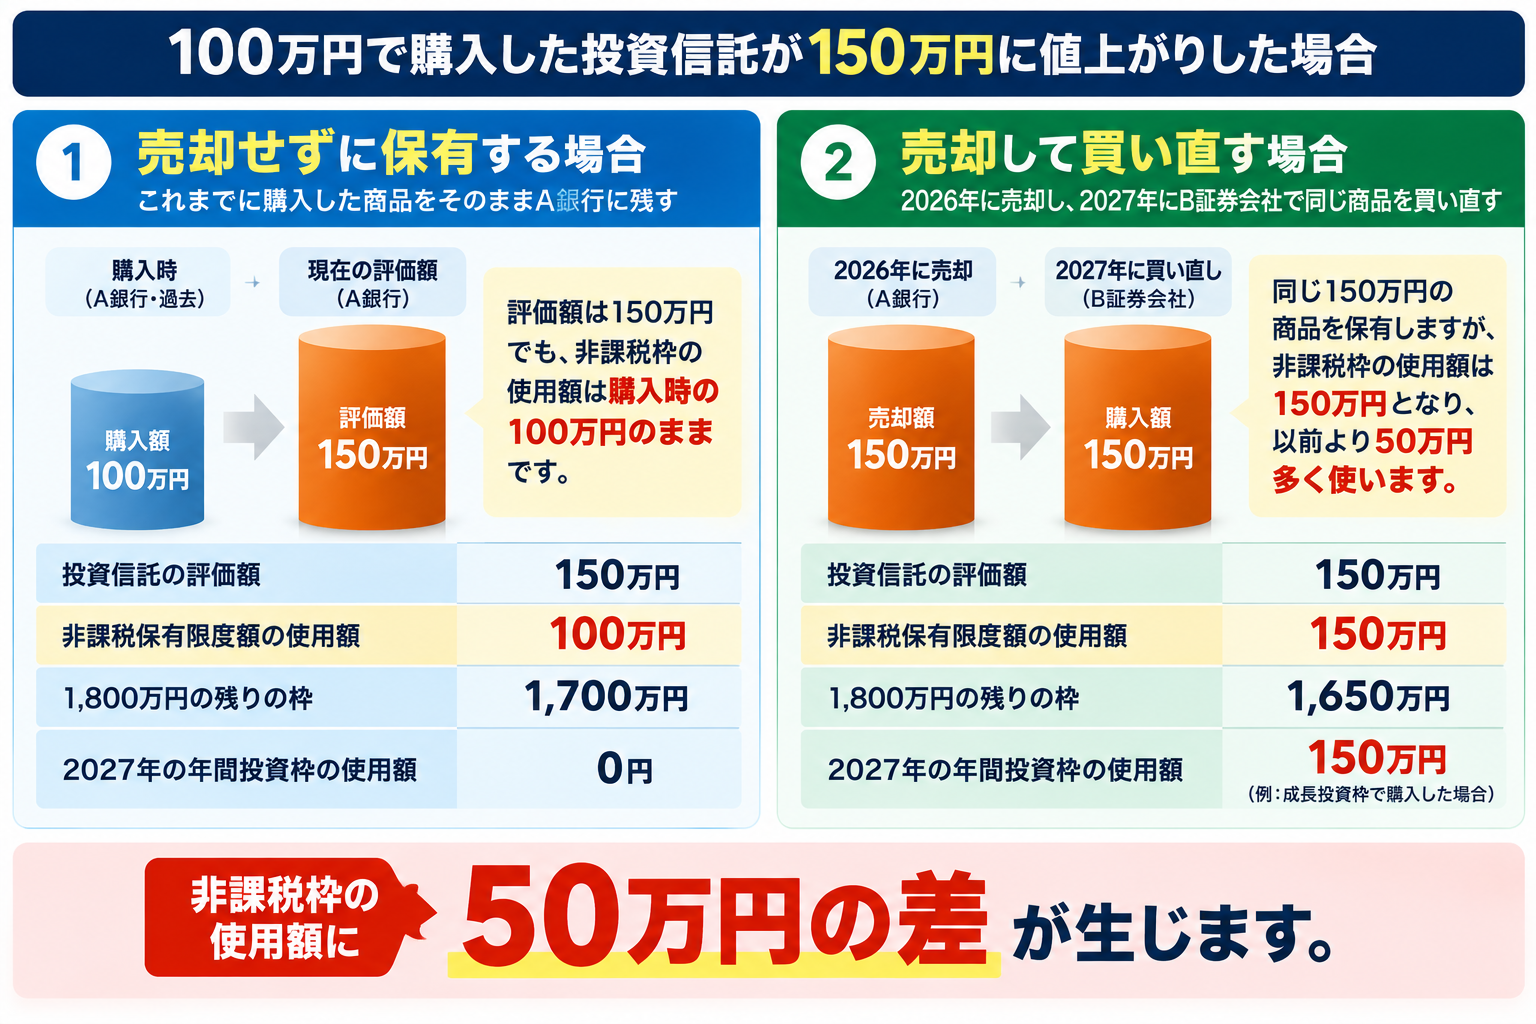
2024年以降のNISAでは、非課税保有限度額1,800万円を、現在の評価額ではなく購入時の金額(簿価)で管理します。例えば、成長投資枠で100万円の投資信託を購入し、評価額が150万円へ上昇しても、使用している非課税保有限度額は100万円のままです。
ここで2027年から金融機関を変更するとします。投資信託をA銀行に残せば、使用額は100万円のまま。これに対して、2026年中に150万円で売却し、2027年にB証券会社で同じ投資信託を150万円で買い直すと、使用額は150万円になります。売却した商品の簿価100万円分は2027年に復活しますが、買い直しには150万円分の枠を使うためです。
| 比較項目 | 売却せず保有 | 売却して買い直し |
|---|---|---|
| 投資信託の評価額 | 150万円 | 150万円 |
| 非課税保有限度額の使用額 | 100万円 | 150万円 |
| 1,800万円の残りの枠 | 1,700万円 | 1,650万円 |
| 2027年の年間投資枠の使用額 | 0円 | 150万円 |
※ほかにNISAで保有・購入した商品がない場合。売却は2026年、買い直しは2027年に行い、売却から買い直しまで価格が変わらないと仮定しています。実際には年をまたぐ間に価格が動く可能性があります。
どちらも同じ150万円の投資信託を保有していますが、使っている非課税保有限度額には50万円の差が生じます。さらに、買い直しには2027年の年間投資枠も使います。成長投資枠で150万円を購入すれば、その年に残る成長投資枠は90万円です。
この50万円の差は、税金を余計に払う損失ではありません。値上がり益50万円は非課税のまま受け取っており、買い直した後は150万円を基準に、新たな値上がり益が非課税になります。影響が出るのは、将来1,800万円の総枠を使い切る見込みのある人です。総枠の上限に近づく人ほど、この50万円分の差が効いてくると考えられます。
もちろん、売却して買い直す選択が常に不利なのではありません。投資商品を変えたい、資産配分を見直したいといった目的があれば、売却には合理的な理由があります。ただし、金融機関を変更するためだけに売却する必要はありません。
売却後の「枠の復活」は、売った金額ではない
NISAで商品を売却すると、翌年以降に非課税保有限度額を再利用できます。しかし、復活するのは売却代金ではなく簿価(購入時の金額)です。100万円で買った商品を150万円で売却しても、再利用できるのは100万円。逆に80万円で売却した場合も、簿価100万円分が翌年以降に再利用できます。
また、売却した年のうちに年間投資枠が復活する制度ではありません。年間投資枠は、つみたて投資枠120万円、成長投資枠240万円、合計360万円が上限で、金融機関を変更しても増えません。NISAで生じた売却損は、課税口座の利益と損益通算できず、繰越控除もできません。値下がりした商品を売る際にも注意が必要です。
2027年から金融機関を変えるなら、何を比較する?
金融機関によって、取り扱う投資信託や株式、購入時の手数料、積立の設定方法、資産管理画面などが異なります。同じ投資信託であれば信託報酬はどこで買っても同じです。ただ、取扱商品の違いによって、より信託報酬の低い投資信託を選べる場合があります。また、銀行のNISA口座では個別株式を購入できないため、今後どのような商品に投資したいのかを考えて選ぶ必要があります。
一方、現在保有している商品に不満がなく、これからも同じ商品を積み立てる予定なら、金融機関を変更するメリットは限られます。ポイント還元などの特典だけで決めるのではなく、商品のコスト、管理のしやすさ、長期の資産形成方針まで含めて比較してください。
変更する場合は、まず現在の金融機関に「金融商品取引業者等変更届出書」を提出し、「勘定廃止通知書」の交付を受けます。そのうえで、変更先の金融機関に「非課税口座開設届出書」と勘定廃止通知書を提出します。電子手続きの有無や、変更先でNISA口座が使えるようになるまでの日数は、金融機関によって異なります。2027年1月から新しい金融機関で積み立てたい人は、年末ぎりぎりではなく早めに手続きを進めてください。
まとめ
2027年分のNISA金融機関変更の受付は、2026年10月から始まっています。金融機関を変更するために、現在の保有商品を売却する必要はありません。過去の商品は元の金融機関に残したまま非課税で保有し、新たな買付けだけを別の金融機関へ切り替えられます。
注意点は2つです。1つは、年明けに手続きする場合、積立や分配金の再投資が先に約定すると、その年は変更できない点。もう1つは、値上がりした投資信託を売って買い直すと、非課税保有限度額を以前より多く使う点です。
金融機関を変える目的が「これからの投資環境を良くするため」なのか、「保有資産を一か所にまとめるため」なのか。まずそれを整理し、売却と金融機関変更は別々に判断してください。
出典・確認日
確認日:2026年10月16日
SNSで情報発信中!
Follow me!!公式YouTubeチャンネル
住宅と家計のFP市川貴博「そこまで言うか~!?」チャンネル
住宅購入で失敗しないために、他では聞けない住宅業界や不動産業者、住宅ローンを扱う銀行の裏話や暴露話、とっても得する住宅ローンの話、住宅会社や不動産業者との上手な付き合い方など公開中!
お問い合わせ
Contact受付時間 9:00 ~ 19:00