日銀が利上げしたら住宅ローンはいつ上がる?意外と知らない「金利上昇の時間差」
2026/09/14|住宅ローン
日銀が利上げしたら住宅ローンはすぐ上がる?
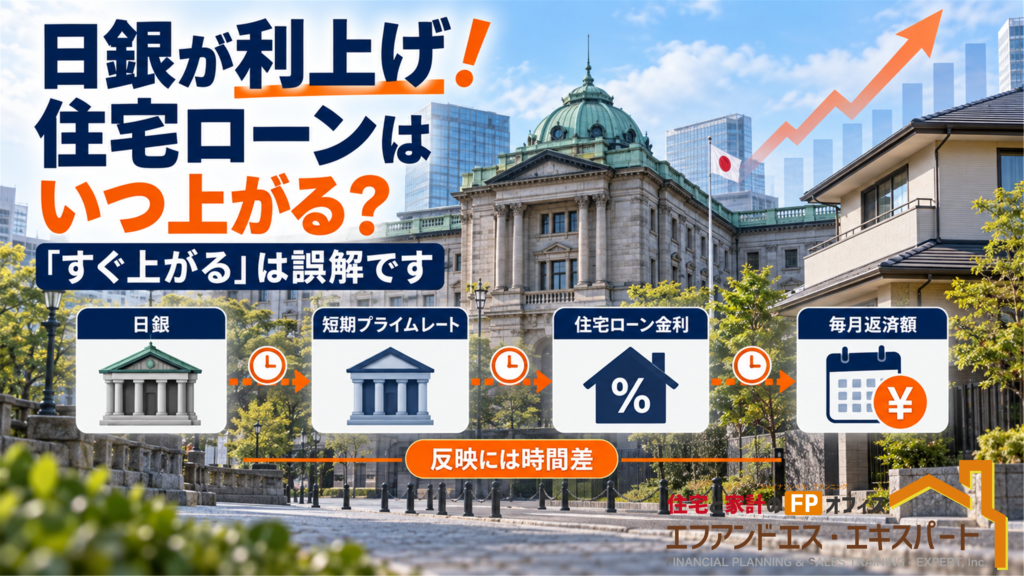
「日銀が利上げすると、住宅ローンの変動金利も上がる」この説明自体は間違いではありません。しかし、ここには意外と知られていない重要なポイントがあります。日銀が利上げした翌月から、住宅ローンの毎月返済額がすぐに増えるとは限りません。
政策金利の変更から、銀行の短期プライムレート、住宅ローンの基準金利、実際の適用金利、そして毎月返済額へ影響が及ぶまでには、それぞれ時間差があります。2026年8月27日、日本銀行の氷見野良三副総裁は、この時間差についてかなり具体的に説明しました。
9月17・18日には次の金融政策決定会合が予定されています。現在の政策金利は1.0%ですが、今後さらに利上げが行われた場合、住宅ローンへどのように影響するのでしょうか。
利上げから住宅ローンまで一直線ではない
変動金利型住宅ローンの金利は、一般に短期金利の影響を強く受けます。流れを簡略化すると、
日銀の政策金利
↓
短期プライムレートなど
↓
住宅ローンの基準金利
↓
実際の適用金利
↓
毎月返済額
となります。重要なのは、このすべてが同時には動きません。
氷見野副総裁は8月27日の講演で、日銀の利上げ後、普通預金金利や短期プライムレートを金融機関が引き上げる時期について、最近の実績では「2後が中心」と説明しています。さらに、変動金利型住宅ローンの新規貸出金利が上がるのはそれより遅く、すでに借りている人の適用金利はさらに遅れるのが一般的だとしています
つまり、「日銀が利上げした」=「来月から住宅ローン返済額が増える」ではありません。
実際の銀行でも反映時期は違う
実際の住宅ローンを確認すると、この時間差がよく分かります。三菱UFJ銀行は、2026年6月16日に短期プライムレートの引き上げを発表し、それに伴って9月1日から住宅ローンの変動金利の基準金利を見直しました。一方、京都銀行は、変動金利制住宅ローン利率を2026年10月1日から0.25ポイント引き上げると発表しています。しかも、2026年9月以前から借りている利用者については、新しい金利が返済に反映されるのは2027年1月からです。
同じ金利上昇局面でも、金融機関や住宅ローン商品によって反映時期は異なります。「日銀が利上げしたから、自分の住宅ローンも○月から上がる」と一律には判断できません。
「金利が上がる」と「返済額が上がる」も別
さらに注意したいのが、適用金利の上昇と毎月返済額の増加は同じタイミングとは限らない点です。元利均等返済の変動金利型住宅ローンでは、一般的に「5年ルール」を採用している商品があります。5年ルールが適用される住宅ローンでは、適用金利が上昇しても毎月返済額を5年間変更しません。
「それなら5年間は影響がない」と思うかもしれません。
しかし、ここは注意が必要です。返済額が変わらなくても、金利が上昇すれば支払う利息は増えます。同じ返済額の中で利息の割合が増え、その分だけ元金の減り方が遅くなります。返済額が上がっていないから、金利上昇の影響を受けていない…とはならないのです。
氷見野副総裁も、適用金利が変わった後、「5年ルール」などによって月々の返済額が変わるのはさらに先になると説明しています。
なお、5年ルールは、すべての変動金利型住宅ローンに適用されるものではありません。金融機関や商品によって返済額の見直し方法が異なるため、自分が利用している住宅ローンの契約内容を確認しておきましょう。
※変動金利にある『5年ルール』などの仕組みはこちらで詳しく解説しています
金利上昇が見えたときには、すでに動き始めている
ここで住宅ローンを借りている人に知ってほしい点があります。毎月返済額が増えてから、「住宅ローンの金利が上がってきた」と気付くのでは遅いのです。
政策金利が上がり、短期プライムレートなどが上昇し、住宅ローンの適用金利が上がっても、5年ルールが適用されていれば返済額の見た目は変わらない場合があります。しかし、その間にも利息負担は増え、元金の減り方は遅くなっています。住宅ローンの金利上昇を見るときは、毎月返済額だけではなく、「適用金利」と「住宅ローン残高」を確認する視点が重要です。
9月17・18日の日銀会合にも注目
日本銀行は2026年6月の金融政策決定会合で政策金利を1.0%程度へ引き上げました。その後も日銀は、現在の金融環境は緩和的であり、経済・物価・金融情勢に応じて政策金利を引き上げ、金融緩和の度合いを調整していく姿勢を示しています。
そして次回の金融政策決定会合は9月17日(木)・18日(金)です。結果は18日に公表され、植田総裁の記者会見も予定されています。
現時点では、次回会合で利上げが決定すると確定してはいませんが、重要なのは、今回利上げするかどうかだけではなく、今後も政策金利が上昇する可能性を前提として、自分の住宅ローンがどのタイミングで、どのように影響を受けるのかを確認しておく姿勢です。
「まだ返済額が上がっていないから大丈夫」ではない
住宅ローンの金利上昇には時間差があります。日銀が利上げしてから、短期プライムレートなどが動き、住宅ローンの基準金利、適用金利へ波及し、さらに毎月返済額へ反映されます。そのため、ニュースで利上げを知ってから実際の返済額が増えるまで、かなり時間が空く場合があります。
しかし、その時間差を「まだ大丈夫」と考えるのではなく、家計を見直すための準備期間として利用してほしいと思います。
住宅ローン残高はいくらなのか。現在の適用金利はいくらなのか。金利が0.25ポイント、0.5ポイント、1.0ポイント上昇した場合(金利上昇で返済額がどの程度変わるのか)、家計はどこまで耐えられるのか。住宅ローンは返済額だけを見るのではなく、金利上昇後まで含めて考える時代に入っています。
関連記事:【フラット35】2026年9月の金利は3.46%|2ヶ月連続上昇、今後の住宅ローン金利は? | 株式会社エフアンドエス・エキスパート
SNSで情報発信中!
Follow me!!公式YouTubeチャンネル
住宅と家計のFP市川貴博「そこまで言うか~!?」チャンネル
住宅購入で失敗しないために、他では聞けない住宅業界や不動産業者、住宅ローンを扱う銀行の裏話や暴露話、とっても得する住宅ローンの話、住宅会社や不動産業者との上手な付き合い方など公開中!
お問い合わせ
Contact受付時間 9:00 ~ 19:00