住宅資金の贈与税非課税、期限は今年末——延長を待たず今から確認を
2026/09/23|住宅購入
~ 「また延長されるはず」を前提にしていませんか ~
「親や祖父母から住宅取得の資金援助を受けても、贈与税をかけずに済む」——この制度を使って住宅取得を考えているご家庭は少なくないと思います。過去に何度も延長されてきた経緯があるため、「今回もどうせ延長されるだろう」と漠然と考えている方も多いのではないでしょうか。しかし2026年9月22日時点で確認する限り、この非課税措置の適用期限は2026年12月31日であり、その先の延長は決定していません。
現行制度の内容をまず正確におさえる
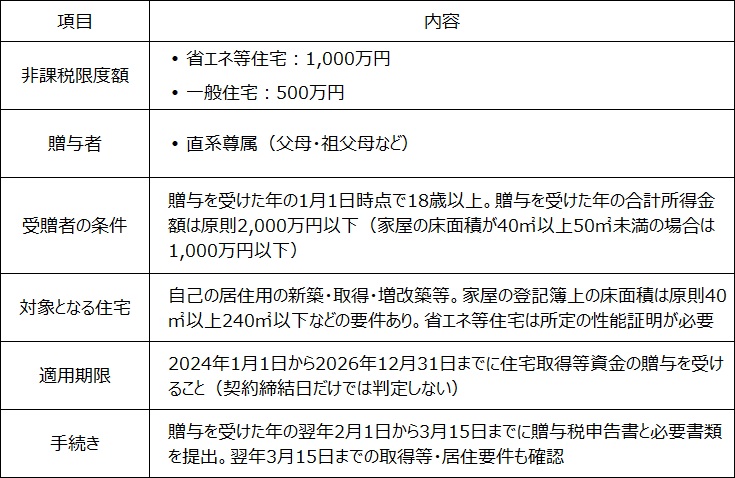
国税庁の公表情報によれば、直系尊属から住宅取得等資金の贈与を受けた場合の非課税制度は、2024年1月1日から2026年12月31日までの贈与が対象です(参考:国税庁 No.4508「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」)。非課税限度額は、省エネ等基準を満たす「良質な住宅」が1,000万円、それ以外の住宅が500万円となっています。
適用を受けるには、受贈者が贈与を受けた年1月1日時点で18歳以上であるほか、合計所得金額が2,000万円以下(床面積40平方メートル以上50平方メートル未満の住宅では1,000万円以下)、取得する住宅の床面積が40平方メートル以上240平方メートル以下でその2分の1以上を受贈者の居住用に供する、といった要件を満たす必要があります。さらに、贈与を受けた年の翌年3月15日までに住宅取得等資金の全額を充て、同日までに居住する(または居住が確実と見込まれる)点も条件です。過去にこの特例の適用を受けた人は対象外となる点にも注意が必要です
仮にこの非課税措置を使わず、1,000万円の資金援助をそのまま暦年課税の贈与として受け取った場合はどうなるでしょうか。 18歳以上の子が直系尊属から贈与を受ける際の特例税率で計算すると、基礎控除110万円を差し引いた890万円に対して税率30%・控除顉90万円が適用され、贈与税額は177万円になります(参考:国税庁 No.4408「贈与税の計算と税率(暦年課税)」による速算)。非課税措置の有無で177万円もの差が生じる計算であり、この制度を使えるかどうかは家計への影響が小さくありません。
なお、直系尊属からの住宅取得等資金の贈与については、贈与者が60歳未満であっても相続時精算課税を選択できる特例もあります(通常、相続時精算課税は贈与者が60歳以上でなければ選択できません)。こちらの特例も適用期限は同じく2026年12月31日までとなっており(参考:国税庁 No.4503「住宅取得等資金の贈与を受けた場合の相続時精算課税選択の特例」)、若い世代の親からの援助を検討しているご家庭では、この特例もあわせて期限が同じである点を押さえておくとよいでしょう。
「2026年12月31日まで」という一文の重さ
この特例では、贈与を受けた年の翌年3月15日までに住宅取得等資金の全額を住宅の新築・取得・増改築等の対価に充て、同日までに居住するか、その後遅滞なく居住する見込みが確実である必要があります。翌年12月31日までに居住しなかった場合は、原則として適用できず、修正申告が必要です。災害等による特例は別途確認します。
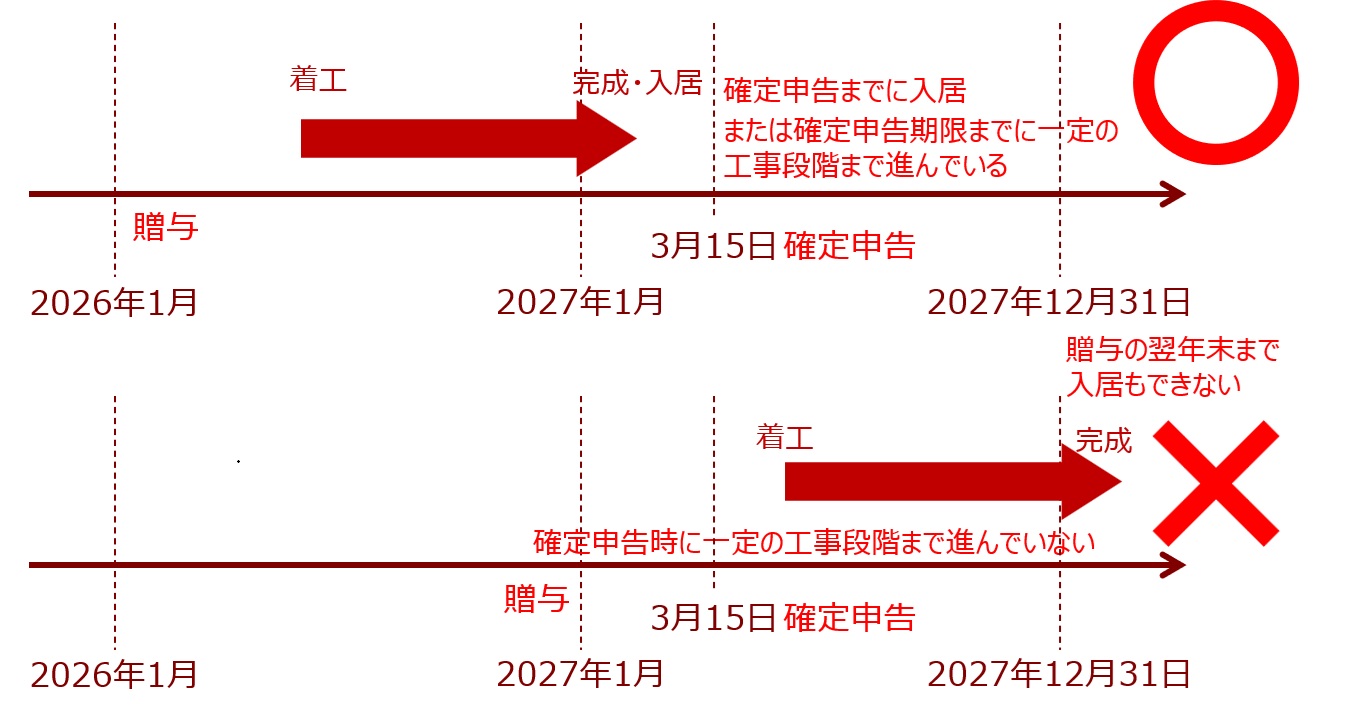
具体的には、建物完成期限と入居期限の2つがあります。
要件では、贈与を受けた年の翌年3月15日までに、住宅取得等資金の全額を住宅用家屋の新築等の対価に充てる必要がありますが、注文住宅では、同日までに完成していない場合でも、工事が一定の段階まで進んでいれば「新築」として扱われる場合があります。工事の進捗状況によって適用可否が変わるため、完成が3月15日を超える場合は事前に税務署や税理士へ確認しましょう。
また、この制度は2022年度・2024年度の税制改正でも延長が繰り返されてきました。この経緯だけを見れば「今回も延長されるのでは」と考えるのは自然な発想です。ただし、それはあくまで過去の傾向からの推測であり、2026年9月22日時点で確定している事実ではありません。
延長は「要望段階」——決定はこれから
財務省のウェブサイトに掲載されている国土交通省の2027年度税制改正要望(2026年8月28日公表)を確認すると、国土交通省は「住宅取得等資金に係る贈与税の非課税措置等について、必要な検討を行い、所要の措置を講じる」ことを求めています(参考:財務省ウェブサイト掲載 国土交通省「令和9年度税制改正要望事項」)。住宅価格の高騰などを踏まえ、延長と拡充の両方を視野に入れた要望です。
ただし、これはあくまで所管省庁からの「要望」であり、与党税制調査会での審議や税制改正大網の決定はこれから先の話です。過去の例では、税制改正大網の決定は例年12月、法律としての成立は翌年3月頃となっており、2027年度の扱いが判明するのもその時期になる見込みです。つまも2026年の年末が近づいても、制度がどうなるかは確定していない状態が続く可能性があります。
今のうちに確認しておきたいポイント
この状況を踏まえると、資金援助を検討しているご家庭が確認しておきたい点は大きく三つに整理できます。
1. 「今年中に贈与を受けられるかどうか」を早めに家族間で話し合っておく
特に、贈与を受ける時期と住宅取得等資金への充当・居住時期の関係を誤解している方は少なくありません。贈与そのものは2026年内、住宅の取得・居住は翌年3月15日までという時間差を正しく理解したうえで、資金計画を立てる必要があります。
2. 非課税額の範囲内で贈与税額がゼロになる場合でも、贈与税の申告が必須
この特例の適用を受けるには、贈与を受けた年の翌年2月1日から3月15日までの間に、戸籍謄本や住宅の取得契約書の写しなどを添付した申告書を提出しなければなりません(参考:国税庁 No.4508、前掲)。「非課税だから何もしなくてよい」と誤解して申告を忘れると、特例そのものが適用されなくなってしまいます。
3. 「延長されるかどうかは現時点で分からない」という事実を、過度に楽観視も悲観視もせずに受け止める姿勢
「今年中に決めないと非課税が使えなくなる」と焦って契約を急ぐ必要はありませんが、逆に「どうせ延長されるはず」と先送りにするのも避けたほうがよいでしょう。延長されるかどうかは12月頃の税制改正大網を待たないと分かりませんので、今の制度を前提に準備しておくと安心です。
まとめ——「確定」と「未定」を分けて考える
住宅取得等資金の贈与税非課税措置は、2026年9月22日時点で「2026年12月31日までの贈与が対象」という事実と、「国土交通省が延長・拡充を要望している」という経過、そして「決定はまだ先」という三つの段階に分けて理解する必要があります。「お得かどうか」ではなく「今の制度でご自身のご家庭が対象になるかどうか」という軸で、早めに専門家や税理士に相談しながら確認を進める——その積み重ねが、後悔のない資金計画につながるのではないでしょうか。
出典・確認日
出典
- 国税庁「No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税」
- 国税庁「No.4503 住宅取得等資金の贈与を受けた場合の相続時精算課税選択の特例」
- 国税庁「No.4408 贈与税の計算と税率(暦年課税)」
- 財務省ウェブサイト掲載 国土交通省「令和9年度税制改正要望事項」
確認日:2026年9月22日
SNSで情報発信中!
Follow me!!公式YouTubeチャンネル
住宅と家計のFP市川貴博「そこまで言うか~!?」チャンネル
住宅購入で失敗しないために、他では聞けない住宅業界や不動産業者、住宅ローンを扱う銀行の裏話や暴露話、とっても得する住宅ローンの話、住宅会社や不動産業者との上手な付き合い方など公開中!
お問い合わせ
Contact受付時間 9:00 ~ 19:00