106万円の壁がなくなる? 2026年10月から変わる「扶養内で働く」の考え方
2026/09/18|家計管理
「年収が106万円を超えないように働く」。これまで扶養の範囲内で働くパート・アルバイトの方にとって、106万円は社会保険への加入を意識する一つの目安でした。しかし、2026年10月から短時間労働者に対する社会保険の加入要件が変更され、「月額8.8万円以上」という賃金要件が撤廃されます。いわゆる「106万円の壁」の撤廃です。
ただし、106万円という金額を意識する必要性がなくなる一方、社会保険への加入対象が狭くなるわけではありません。一定規模以上の企業等で働く場合、今後は「年収を106万円未満に抑える」よりも「週の所定労働時間が20時間以上か」が重要になります。また、配偶者の社会保険の扶養に関係する「130万円の壁」は残るため、2026年10月以降は二つの制度を分けて考える必要があります。
「106万円の壁」はなぜなくなる?
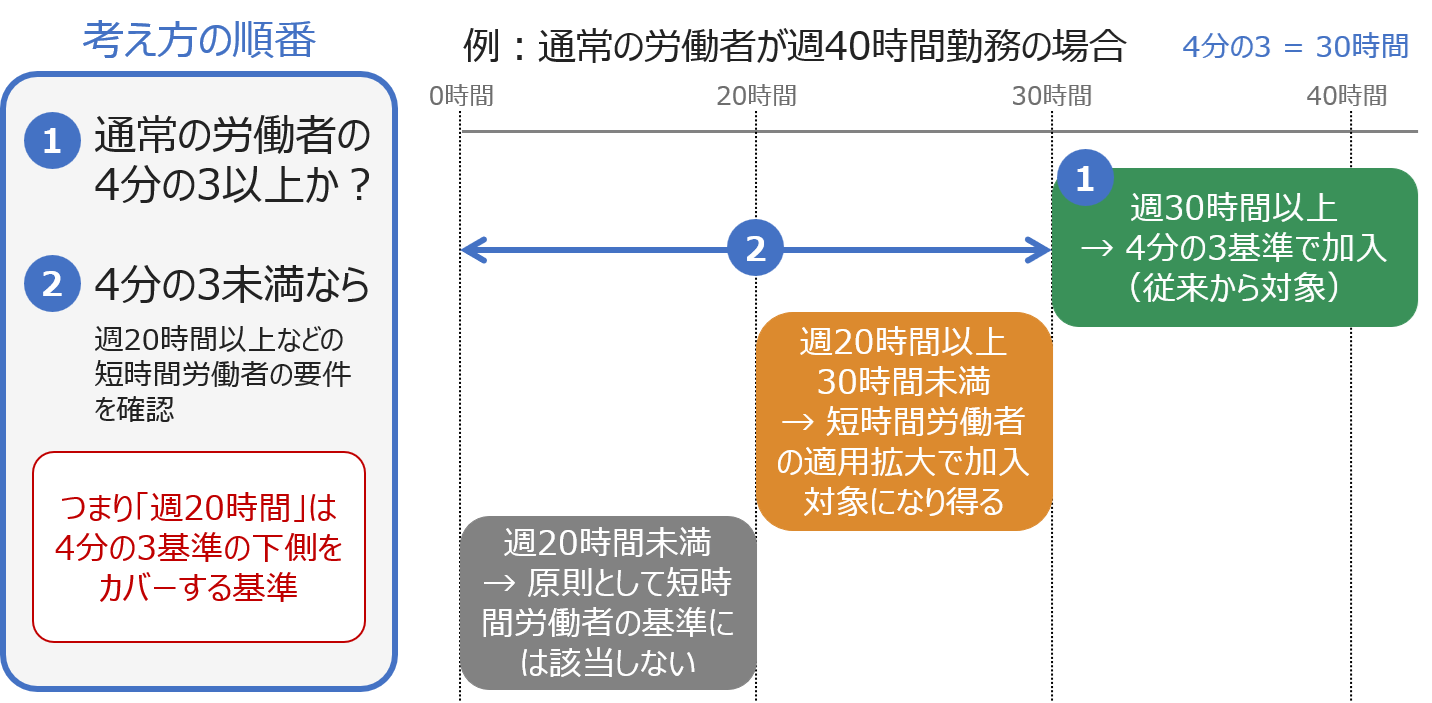
健康保険・厚生年金保険では、正社員など通常の労働者の1週間の所定労働時間と1ヶ月の所定労働日数の両方が4分の3以上であれば、パート・アルバイトなどの名称にかかわらず被保険者となります。
一方、この「4分の3基準」を満たさない短時間労働者についても、現在は厚生年金保険の被保険者数が51人以上の企業等で働き、週の所定労働時間が20時間以上、所定内賃金が月額8.8万円以上、学生ではないなどの要件を満たすと、勤務先の健康保険・厚生年金保険への加入対象になります。
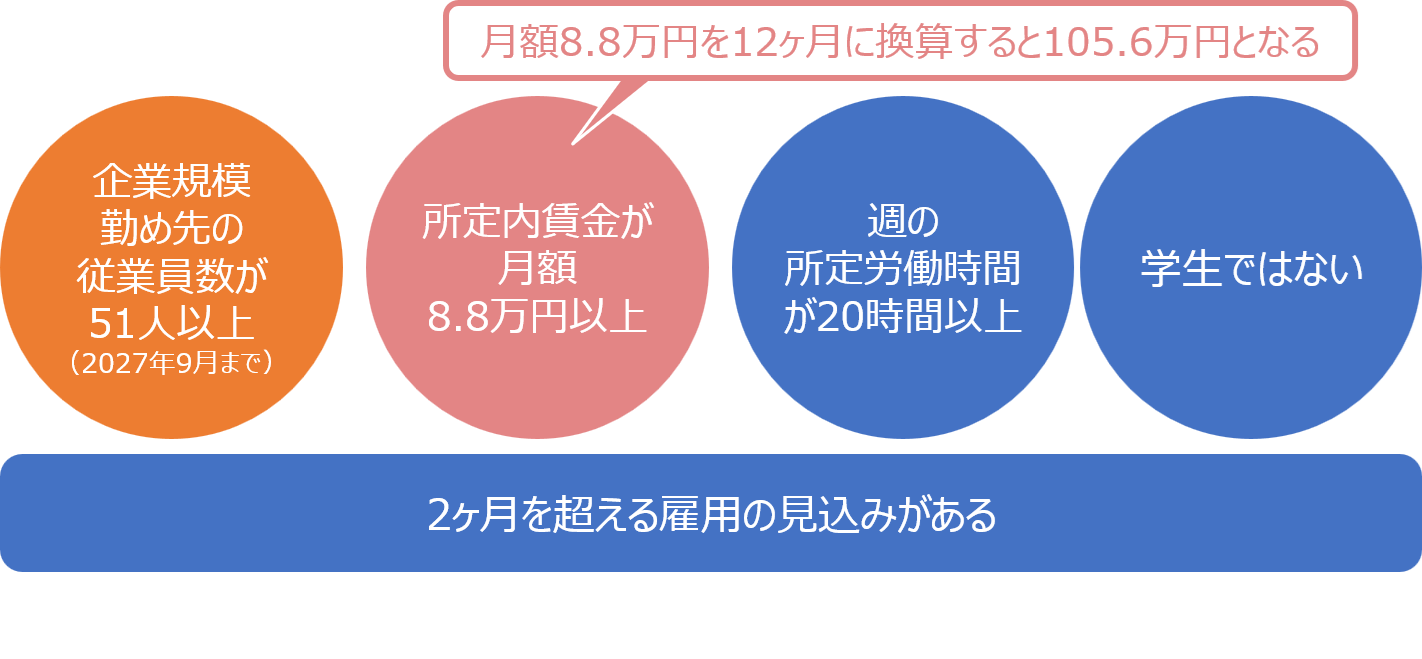
このうち月額8.8万円を年換算した約106万円が「106万円の壁」と呼ばれてきました。2026年10月から撤廃されるのは、この「月額8.8万円以上」という賃金要件です。地域別最低賃金の最低額が時給1,016円を上回ると、労働時間が週20時間以上の場合、どの都道府県においても給与月額88,000円を超える状況となり、賃金要件を残す実質的な意味がなくなったためです。そのため、「106万円までなら社会保険に加入しない」という従来の考え方は使えなくなります。
たとえば、時給1,016円で週20時間働けば、年間の給与収入は単純計算で、
1,016円 × 20時間 × 52週 = 1,056,640円
となります。
2026年10月以降、51人以上の企業等で働き、その他の要件も満たしていれば、106万円という年収ではなく、週20時間という所定労働時間が社会保険への加入を判断する重要な基準になります。
さらに企業規模要件も段階的に縮小され、2027年10月には現在の「51人以上」から「36人以上」へ対象が拡大される予定です。その後も対象企業は段階的に広がるため、社会保険への加入を避ける目的で106万円未満に収入を調整する働き方は、制度上の意味を失っていきます。
「130万円の壁」は残る
一方、「130万円の壁」は今回の106万円の壁の撤廃とは別の制度です。106万円の壁は、短時間労働者が「自分の勤務先の健康保険・厚生年金保険に加入するか」に関係する基準です。これに対して130万円の壁は、会社員などに扶養されている配偶者等が「社会保険上の被扶養者でいられるか」に関係する収入基準です。
この違いを理解していないと、「106万円の壁がなくなれば130万円まで社会保険に加入せず働ける」と誤解してしまいます。51人以上の企業等で週20時間以上働き、その他の要件を満たせば、年収が130万円未満でも勤務先の健康保険・厚生年金保険への加入対象になります。反対に、勤務先で社会保険の加入対象にならない働き方をしている場合には、配偶者の社会保険の被扶養者になれるかを判断する際、引き続き130万円という収入基準が関係します。
つまり、2026年10月以降の「扶養内で働く」を考える際には、年収だけでは判断できません。勤務先の企業規模、週の所定労働時間、自分の勤務先で社会保険に加入するのか、配偶者の社会保険の被扶養者になるのかを確認したうえで働き方を決める必要があります。
「年収いくらまで」から「週何時間働くか」へ
これまで扶養内で働く方にとって、106万円や130万円といった「年収」が働き方を決める目安になってきました。しかし、106万円の賃金要件が撤廃されると、少なくとも勤務先の社会保険への加入については「年収いくらまで」という考え方から、「週何時間働くか」という考え方へ軸が移ります。
この変化は、近年の時給上昇とも関係します。時給が上がれば、同じ時間働いても年収は増えます。106万円を超えないように勤務時間を減らしてきた方にとって、賃金要件の撤廃は「106万円」という金額に合わせて勤務時間を調整する必要がなくなる一方、週20時間以上働けば勤務先の社会保険への加入対象になる可能性が高まる制度変更でもあります。
そのため、今後は「106万円を超えないために何時間まで働けるか」という逆算ではなく、まず希望する勤務時間を決め、その働き方で社会保険に加入するのか、加入した場合の手取りはいくらになるのかまで確認する方法が現実的です。
社会保険への加入を「手取り減」だけで判断しない
勤務先の健康保険・厚生年金保険に加入すれば、給与から社会保険料が差し引かれるため、額面収入に対する手取りの割合は下がります。このため、「扶養から外れると損」という印象を持つ方も少なくありません。
しかし、負担する社会保険料だけで損得を判断すると、社会保険に加入して得られる保障が計算から抜け落ちます。健康保険・厚生年金保険の保険料は原則として勤務先と本人が負担し、厚生年金への加入期間や給与に応じて将来の老齢厚生年金が増えます。一定の要件を満たせば障害厚生年金や遺族厚生年金の対象となり、健康保険では病気やけがで働けない期間に支給される傷病手当金など、被扶養者にはない給付もあります。
もちろん、将来の保障が充実するから現在の手取り減少を無視してよいわけではありません。比較すべきなのは「社会保険料を払うか、払わないか」だけではなく、勤務時間を増やした場合の給与収入、社会保険料や税金を差し引いた手取り、社会保障の充実まで含めた家計全体への影響です。
「壁を超えない働き方」が家計に有利とは限らない
年収の壁を意識しすぎると、「壁の直前まで働くのが最も得」という発想になりがちです。しかし、社会保険料の負担を避けるために勤務時間を減らせば、同時に給与収入を増やす機会も失います。
たとえば、社会保険への加入によって年間の負担が増えたとしても、勤務時間を増やして得られる給与がその負担を上回れば、年間の手取りは増やせます。さらに厚生年金への加入による将来の年金増加や健康保険の給付まで考えれば、現在の手取りだけでは比較できません。
一方で、勤務時間を増やすほど有利になるとも限りません。税金、配偶者の勤務先から支給される家族手当、家事や育児との両立など、家計ごとに考慮すべき条件が異なるためです。大切なのは「106万円を超えない」「130万円を超えない」を最初の目標にするのではなく、希望する働き方と必要な収入を先に考え、その結果として税金や社会保険がどう変化するのかを確認する順番です。
まとめ 「年収の壁」に働き方を合わせる時代から変わる
2026年10月に撤廃される「106万円の壁」は、社会保険に関するすべての年収基準がなくなるという意味ではありません。短時間労働者に適用されてきた「月額8.8万円以上」という賃金要件が撤廃される一方、週20時間以上という労働時間の要件は残り、企業規模要件も今後段階的に縮小されます。また、配偶者の社会保険の被扶養者に関係する130万円の基準も残ります。
今回の改正で大きく変わるのは、「106万円を超えないように働く」という収入調整の意味です。今後は年収の壁から勤務時間を逆算するのではなく、まず自分や家族に合った働き方を考え、その働き方を選んだ場合の給与、税金、社会保険料、手取り、将来の年金を確認する必要があります。
年収の壁に自分の働き方を合わせるのではなく、自分が選びたい働き方に制度を当てはめて数字を確認する。2026年10月の改正は、「扶養内でいくらまで働けるか」だけではなく、家計全体から働き方を考え直す機会になりそうです。
SNSで情報発信中!
Follow me!!公式YouTubeチャンネル
住宅と家計のFP市川貴博「そこまで言うか~!?」チャンネル
住宅購入で失敗しないために、他では聞けない住宅業界や不動産業者、住宅ローンを扱う銀行の裏話や暴露話、とっても得する住宅ローンの話、住宅会社や不動産業者との上手な付き合い方など公開中!
お問い合わせ
Contact受付時間 9:00 ~ 19:00