【フラット35】2026年10月の金利は3.83% 4%目前でも本当に「高すぎる」のか?
2026/10/01|住宅ローン
~ 5ヶ月で1%超上昇。しかし約30年間の「超低金利」を普通だと思っていませんか ~
2026年10月の【フラット35】金利が発表されました。融資率9割以下・返済期間21年以上の金利は3.83%となり、9月の3.46%から0.37ポイント上昇です。
今年5月の2.71%からわずか5ヶ月で1.12ポイント上昇し、4%まであと0.17ポイント。上昇スピードだけを見れば、かなり大きな変化です。しかし、今回のコラムでは「4%が目前まで迫って大変だ」と不安を煽るのではなく、少し時間軸を広げて金利を見てみたいと思います。
現在の3%台後半は、本当に「異常な高金利」なのでしょうか…?実は、約30年間にわたる超低金利に慣れてしまった私たち自身が、「金利がほとんどない世界」を普通だと思うようになったとも考えられます。
そのほか2026年10月の【フラット35】金利の金利は以下の通りです。※( )内は前月からの上下幅
【フラット35】返済期間21~35年
・融資率9割以下 3.83%(+0.37ポイント)
・融資率9割超 3.94%(+0.37ポイント)
【フラット20】返済期間20年以下
・融資率9割以下 3.51%(+0.37ポイント)
・融資率9割超 3.62%(+0.37ポイント)
【フラット50】返済期間36~50年
・融資率9割以下 4.10%(+0.40ポイント)
・融資率9割超 4.21%(+0.40ポイント)
5月からわずか5ヶ月で1.12ポイント上昇
直近の【フラット35】金利を振り返ってみます。
2026年5月 2.71%
2026年6月 3.21%
2026年7月 3.14%
2026年8月 3.29%
2026年9月 3.46%
2026年10月 3.83%
5月から10月までの上昇幅は1.12ポイントです。
5月の金利速報では、2.71%まで上昇した段階で「3%が見えてきた」とお伝えしました。それから5ヶ月後には3.83%。今度は4%が視野に入っています。
もちろん、これをもって「次は4%」「年内に4%になる」と予測するつもりはありませんし、金利は市場環境によって上下します。しかし、固定金利4%を「現実には起こらない金利」と考える局面ではなくなったとは言えるでしょう。
MBSは3.65%へ 資金調達コストも上昇
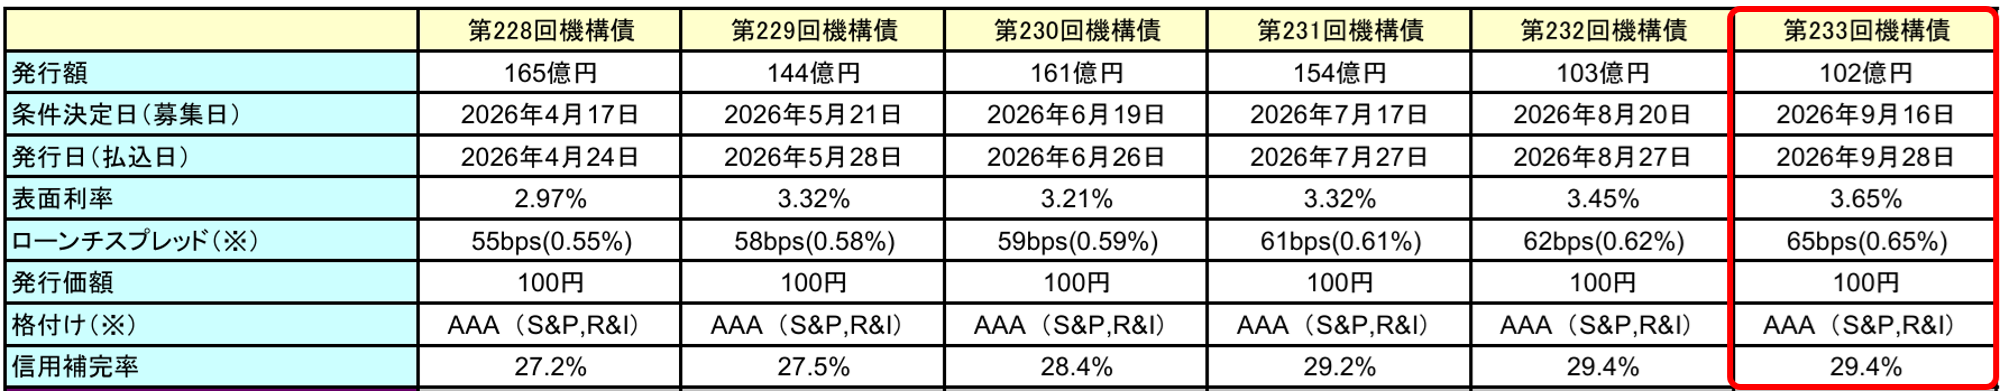
このコラムでは、【フラット35】の金利を見る際に住宅金融支援機構が発行するMBS(資産担保証券)の動きを継続して確認しています。【フラット35】を取り扱う金融機関が融資した住宅ローン債権を住宅金融支援機構が買い取り、それらを裏付けとしてMBSを発行し、市場から資金を調達する仕組みです。
9月に条件決定された第233回MBSの表面利率は3.65%となり、資金調達を巡る金利環境も一段と上昇しました。
直近のMBS表面利率は、
第230回 3.21%
第231回 3.32%
第232回 3.45%
第233回 3.65%
と上昇しています。
【フラット35】の金利上昇だけを単独で見るのではなく、その背景にある市場金利や資金調達環境そのものが変化していると考える必要があります。
9月には日銀が政策金利を1.25%へ
さらに9月18日、日本銀行は金融市場調節方針を変更しました。現在の金融市場調節方針は、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促す内容です。ただし、「日銀が1.25%へ利上げしたから【フラット35】が3.83%になった」と単純につなげるのは適切ではありません。
【フラット35】のような長期固定金利には、長期国債やMBSなどの債券市場が大きく関係します。市場では現在の政策金利だけではなく、将来の金融政策、物価、景気、国債需給なども織り込みながら金利が形成されます。
今回の3.83%は、一つの政策変更だけで説明するのではなく、日本の金利環境そのものが変化している中で捉える必要があります。
3.83%は本当に「高すぎる金利」なのか
ここから少し見方を変えてみます。
3.83%という数字だけを見れば、「住宅ローン金利がとんでもない水準になってしまった」と感じる方もいるでしょう。特に気になるのが、すでに【フラット35】を選び、現在住宅を建築している方です。
【フラット35】は、資金の受取時に返済終了までの借入金利と返済額が確定します。つまり、2%台だった時期に【フラット35】を利用すると決めても、住宅が完成して融資が実行される時点では3%台後半になっているケースがあります。
「こんなはずではなかった」と感じる方がいても不思議ではありません。しかし、ここでは「上昇スピードが速い」と「歴史的に見て金利水準が異常に高い」を分けて考える必要があります。
【フラット35】だけを見ても、3%台は初めてではない
まず、【フラット35】自身の金利推移を見てみます。
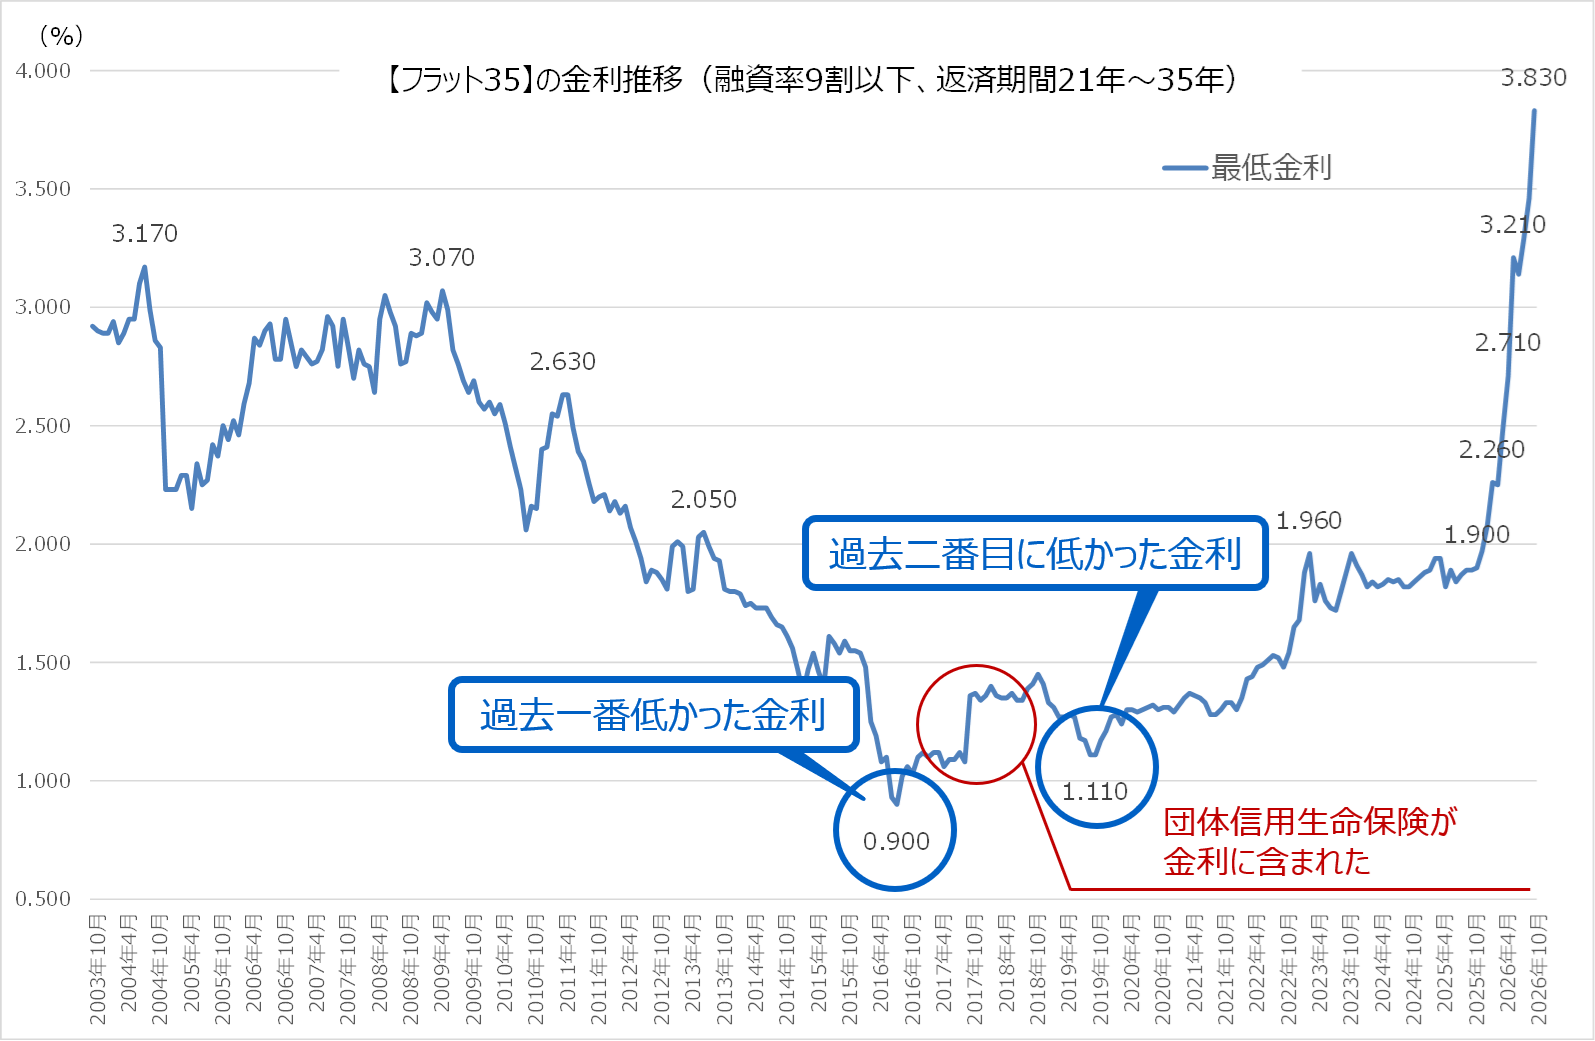
2003年以降の推移を見ると、2004年には3.170%、2009年には3.070%という水準がありました。当時は団体信用生命保険料が別途必要であり、金利に保険料が含まれていません。住宅金融支援機構は当時の団信保険料を0.24%としていたため、2004年8月の金利は実質的に3.410%ととも読めます。
その後、金利は長期的に低下し、2016年には0.900%まで下がり、そこから再び上昇し、2025年後半以降は上昇スピードが一気に速くなっています。2026年10月の3.83%は、確かにこのグラフの中では最も高い水準です。
しかし、約23年間という時間軸で見れば、3%という金利そのものが突然現れたのではなく、むしろ1%前後の固定金利を経験した期間が非常に長かったため、私たちの金利感覚そのものが低い水準に慣れてしまったとも考えられます。
さらに1970年まで遡ると見え方が変わる
ここから、さらに時間軸を広げてみます。
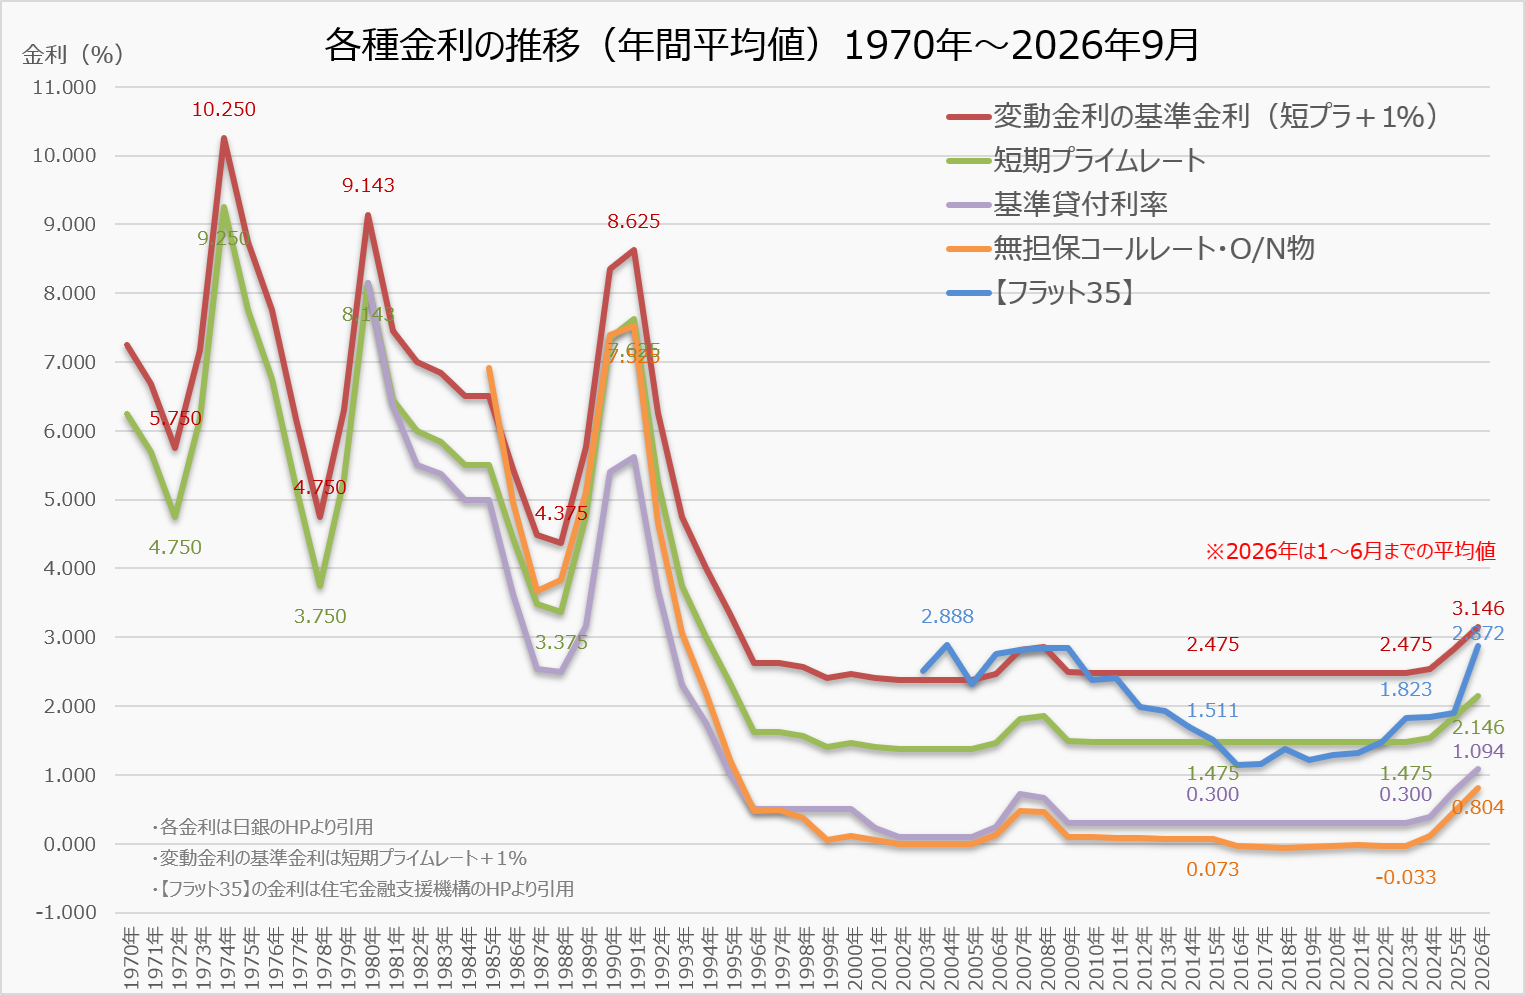
このグラフでは、日本銀行が公表している長期プライムレート、短期プライムレート、基準貸付利率、無担保コールO/N物などを長期間にわたって整理しており、特に注目したいのが長期プライムレートです。
日本銀行のデータをもとに各年の平均値を算出すると、1970年から2026年まで57年間の長期プライムレートの単純平均は4.225%となります。
1974年の年平均は9.650%、1980年は9.014%、1990年でも7.961%でした。その後、日本の金利は大きく低下し、2000年代から2020年代前半にかけて非常に低い状態が長く続きました。いただいた元データでも、この長期的な低下と直近の反転が明確に確認できます。
ここで注意したいのは、長期プライムレート4.225%と【フラット35】3.83%を直接比較する話ではないという点です。長期プライムレートと住宅ローン金利は別の金利です。それでも、約半世紀にわたる日本の金利環境を見るうえでは非常に参考になります。
現在の金利上昇を見て、「日本が経験したことのない高金利時代に入った」と考えるのは正確ではありません。むしろ、長い時間軸から見ると、私たちが「普通」だと思うようになった超低金利の方が特殊だったとも考えられます。
約30年間の「超低金利」が終わろうとしている
1990年代後半以降、日本では低金利政策が長く続きました。ゼロ金利政策、量的緩和、マイナス金利政策などを経験し、住宅ローン金利も大きく低下しました。住宅ローンは1%前後で借りられる。預金にお金を置いても利息はほとんど付かない。
そんな状態があまりにも長く続いたため、私たちはいつの間にか「金利は低いのが普通」と考えるようになったのではないでしょうか。しかし、日本銀行は2024年にマイナス金利政策を解除し、その後も金融政策の正常化を進め、2026年9月には政策金利を1.25%程度まで引き上げています。
その流れの中で、住宅ローン金利も上昇しています。今回の3.83%を、「住宅ローン金利だけが異常に高くなってしまった」と見るのではなく、「約30年間続いた超低金利を前提とした経済から、金利のある経済へ戻る過程にある」と見る視点も必要だと思います。
私は、この意味では現在の動きを「金利の正常化」と捉えています。ただし、「3.83%が正常で、1%が異常」という意味ではありません。金利がほとんど存在しない状態を恒久的な前提とする経済から、金利が経済活動の中で再び機能する状態へ移行しているという意味での正常化です。
金利が上がるのは住宅ローンだけではない
金利上昇というと、どうしても住宅ローンの負担ばかりに目が向きます。しかし、金利のある世界への変化は、借りる人にとって悪い面だけではありません。
銀行の預金金利も動き始めています。
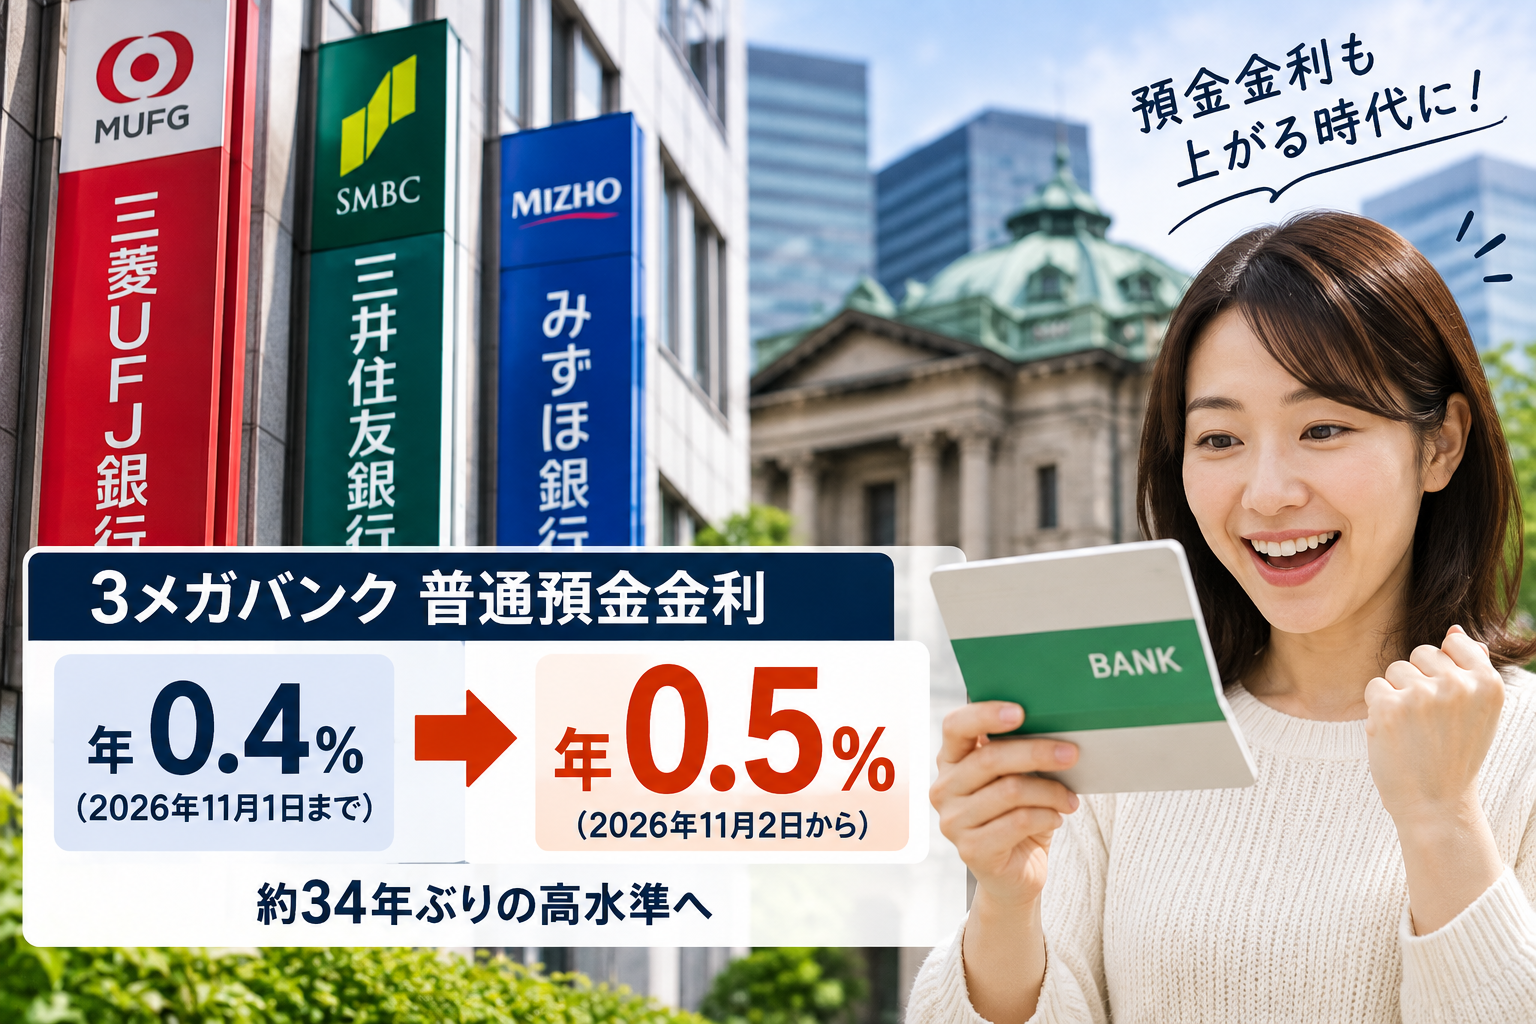
長期間にわたって、普通預金にお金を置いていても利息はほとんど期待できませんでした。しかし、政策金利が上昇すれば、金融機関の預金金利にも影響が及びます。
さらに、家計を見るなら賃金の変化も無視できません。
厚生労働省は2026年についても毎月勤労統計を継続して公表しており、賃金を取り巻く環境も、長期間ほとんど賃金が伸びなかった時代から変化しています。(参考:厚生労働省/毎月勤労統計調査 2026(令和8)年6月分結果確報)
もちろん、住宅ローン金利が上がった分だけ給与が増えるわけではありませんし、物価が上昇すれば、名目賃金が増えても実質的な生活余力が増えるとも限りません。それでも、住宅ローン金利だけが上がり、それ以外の経済環境はゼロ金利時代のままと考えるのも適切ではありません。
住宅ローン金利、預金金利、賃金、物価…家計を取り巻くさまざまな数字が動く世界へ、日本経済そのものが変わりつつあります。
「金利が下がるまで待つ」だけが対策ではない
では、これから住宅を購入する方はどう考えればよいのでしょうか。金利上昇を見て、「もう住宅は買えない」「金利が下がるまで待とう」と考える方もいるかもしれません。しかし、将来の金利がいつ、どこまで下がるのかは誰にも分かりません。その間に住宅価格、建築費、土地価格、家賃がどう動くのかも分かりません。
これから必要になるのは、「いつ金利が下がるか」を当てる住宅ローン選びではなく、「金利のある世界でも無理なく返せる」資金計画への転換です。
借入額を少し抑える。頭金とのバランスを再検討する。住宅取得後も預貯金や資産形成を継続できる余力を残す。また、【フラット35】には、住宅性能や家族構成などに応じて金利を一定期間引き下げるメニューもあり、【フラット35】Sなど、住宅性能や家族構成の組合せによって当初5年間最大年1.0%の金利引下げられる制度があり、該当するものが無いかを確認するのも大切です。
金利が上がったから住宅を買えないのではありません。金利が変わったのであれば、その金利を前提として住宅予算と資金計画を組み直す。まずはここからです。
すでに【フラット35】を選んでいる方へ
そして今回、最もお伝えしておきたいのが、すでに【フラット35】を選び、住宅を建築している方です。申込時に想定していた金利が2%台だったのに、融資実行時には3%台後半になるのであれば、不安になるのは当然です。
その不安を、「昔は8%や9%だったのだから、3.83%くらい大した話ではない」と片づけるつもりはありませんが、【フラット35】には全期間固定金利という大きな特長があるのを再認識しましょう。住宅金融支援機構が説明している通り、資金受取時に借入金利が確定すれば、その後は返済終了まで金利と返済額が確定します。つまり、融資実行時の金利上昇は確かに負担ですが、実行後にさらに市場金利が上昇しても返済金利は上がりません。
金利上昇局面だからこそ、この全期間固定という特長を改めて評価する視点も必要です。
4%目前だからこそ「金利の常識」を変える
2026年10月の【フラット35】は3.83%。4%まであと0.17ポイントです。今年5月の2.71%からわずか5ヶ月で1.12ポイント上昇した事実は、決して軽く見るべきではありません。
しかし、だからといって、「4%になったら住宅ローンは終わり」でもありません。
【フラット35】自身を2003年まで遡れば3%台だった時期があります。さらに日本の金利環境を1970年まで広げれば、長期プライムレートの各年平均を単純平均した数字は4.225%です。
この約30年間、私たちは極めて低い金利に慣れてきました。これから必要なのは、ゼロ金利時代へ戻るのを待ち続けるのではなく、金利のある世界を前提として家計を組み立て直す姿勢ではないでしょうか。
住宅ローンは金利を当てるゲームではありません。固定金利が何%まで上がるのか、日銀が次にいつ利上げするのかを正確に当て続けるのは困難です。だからこそ、金利が上がっても下がっても、家計を維持できる住宅予算を決める。
金利の正常化が進む今、住宅ローン選びも「低金利がずっと続く」という前提から切り替える時期に来ています。
出典・確認日
確認日:2026年9月30日
住宅金融支援機構「【フラット35】金利情報」「【フラット35】の特長」「金利引下げメニュー」
日本銀行「金融市場調節方針の変更について」2026年9月18日
日本銀行「長・短期プライムレート(主要行)の推移」
日本銀行「基準割引率および基準貸付利率の推移」
日本銀行「時系列統計データ検索サイト」
厚生労働省「毎月勤労統計調査」
株式会社エフアンドエス・エキスパート作成「【フラット35】の金利推移」「各種金利の推移(年間平均値)1970年~2026年9月」
SNSで情報発信中!
Follow me!!公式YouTubeチャンネル
住宅と家計のFP市川貴博「そこまで言うか~!?」チャンネル
住宅購入で失敗しないために、他では聞けない住宅業界や不動産業者、住宅ローンを扱う銀行の裏話や暴露話、とっても得する住宅ローンの話、住宅会社や不動産業者との上手な付き合い方など公開中!
お問い合わせ
Contact受付時間 9:00 ~ 19:00