住宅ローン、いまこそ「MIXプラン」!? 固定か変動かの二者択一から離れて考える
2026/10/07|住宅ローン
「固定か変動か」だけで住宅ローンを選んでいませんか?
「固定金利と変動金利、どちらを選んだらよいですか?」
住宅ローンの相談で、最も多い質問の一つですが、この質問自体を少し変えて考えたほうがよい時期に来ているのかもしれません。
金利タイプを選ぶ原則は、本来とてもシンプルです。金利がこれ以上ほとんど下がらない「大底」にあるなら、その低い金利を長期間固定するのが合理的です。反対に、金利が十分に上昇した「天井」にあるなら、高い金利を固定せず、将来の金利低下を受けられる変動金利を選ぶ考え方が合理的です。
ところが現実には、現在の金利が「大底」なのか「天井」なのかは、その時点では誰にも分かりません。後から振り返って初めて「あそこが底だった」「あそこが天井だった」と確認できます。…というのが良く書かれるコラムのセオリーですが、実際には固定金利が1%を下回るなど異例中の異例ですし、住宅ローンとしての仕組み上は1%を下回る想定にないため、ほぼ確実に「大底」と断定できたのが2016年~2022年あたりです。
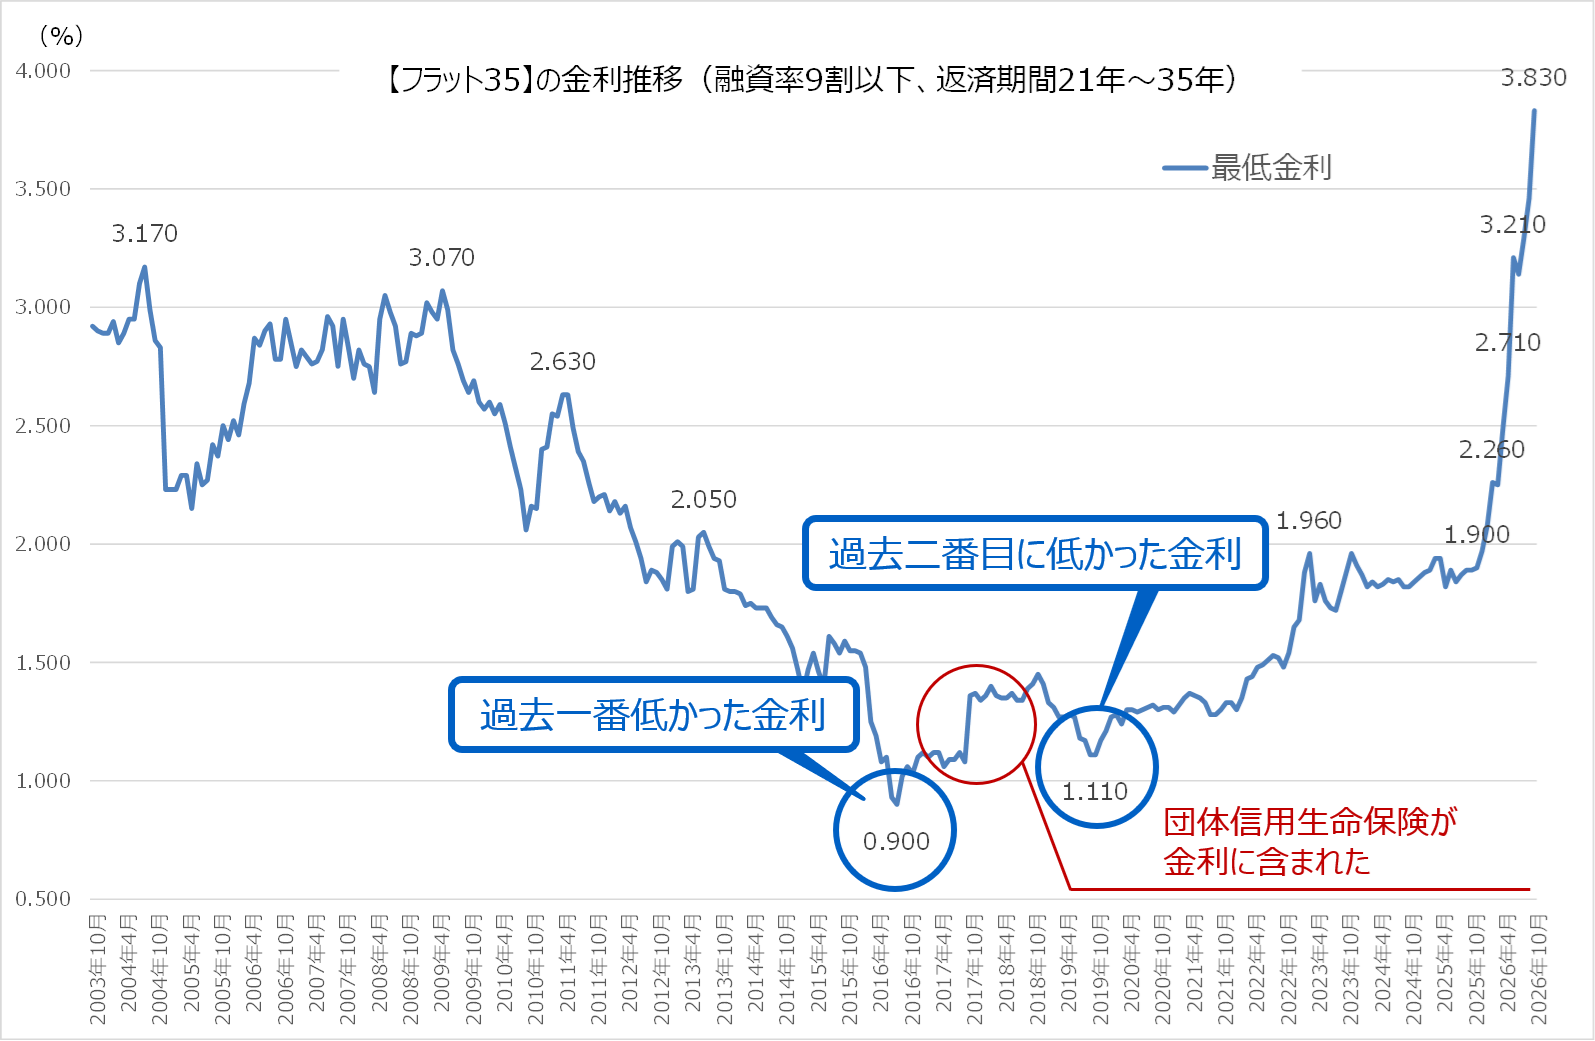
そして2026年10月の日本は、その判断が難しい局面にあります。
日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度へ引き上げました。2026年10月の【フラット35】は、融資率9割以下・返済期間21~35年の最頻金利が3.83%となり、5月の2.71%からわずか5ヶ月で1.12ポイント上昇しています。固定金利はすでにかなり上昇した一方、10月には大手銀行でも変動金利を引き上げる動きが広がっています。つまり、「固定は高いから変動」「金利が上がりそうだから固定」という単純な二者択一では判断しにくくなっているのです。
そこで、いま改めて考えてみたいのが、固定金利と変動金利を組み合わせる「MIXプラン」です。
MIXプランは「固定50%+変動50%」ではない
MIXプランとは、住宅ローンの借入額を分け、一部を固定金利、一部を変動金利で借りる方法です。金融機関によって商品内容や名称は異なりますが、住宅金融支援機構にも、全期間固定金利型の【フラット35】と固定金利期間選択型または変動金利型を金融機関が一体で融資する「フラット35パッケージ」があり、固定と変動を組み合わせる考え方そのものは、特別な借り方ではありません。
ただし、MIXプランを「固定と変動を半分ずつ借りればリスク分散になる」と考えるのは少し違いますし、50:50、70:30、30:70のどれが正解という話でもありません。
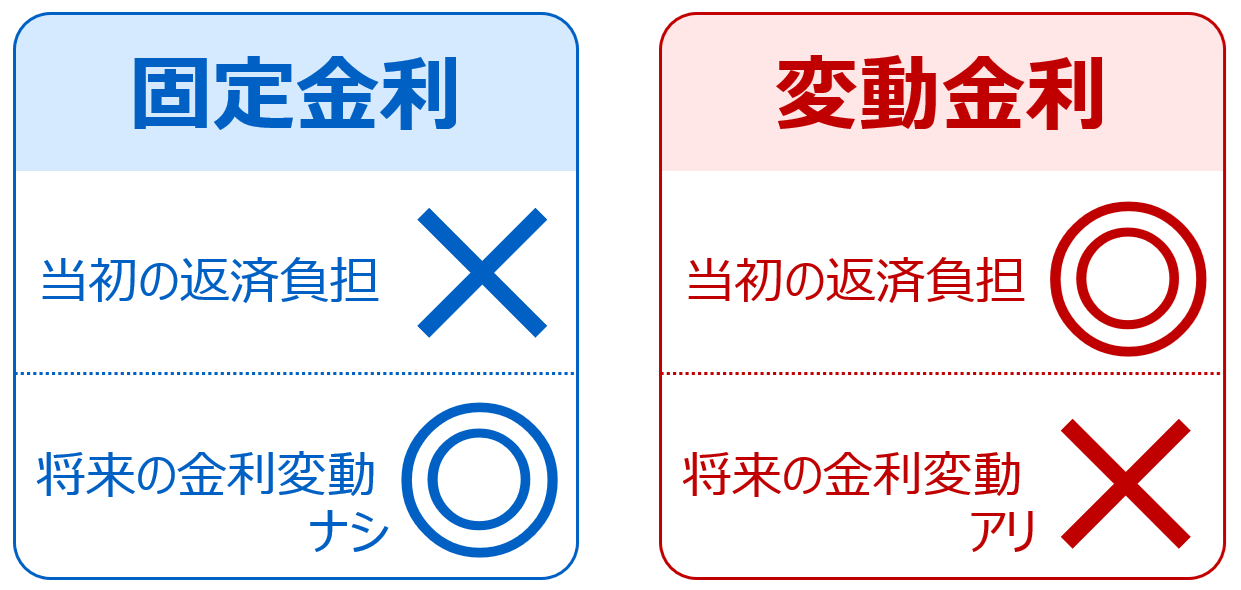
たとえば4,000万円を借りるとして、4,000万円すべてを固定金利にすれば、将来の金利上昇リスクはなくなります。その代わり現在の返済額は大きくなります。反対に4,000万円すべてを変動金利にすれば、現在の返済額は抑えられますが、4,000万円全体で将来の金利変動リスクを負います。
では、固定2,000万円、変動2,000万円なら適切なのでしょうか?
ここで考えたいのは「固定と変動を何対何にするか」ではありません。
4,000万円のうち、いくらまでなら金利上昇リスクを負っても家計が耐えられるのか。
MIXプランを考える際には、この順番が重要です。
「変動させてもよい金額」からMIX割合を決める
4,000万円をすべて固定金利にした場合の毎月返済額は、2026年10月の【フラット35】金利3.83%で試算すると173,054円となり、1.20%の変動金利をMIXした場合、固定70%・変動30%なら154,142円、50:50なら144,868円、固定30%・変動70%なら133,593円、すべて変動金利なら116,681円となります。
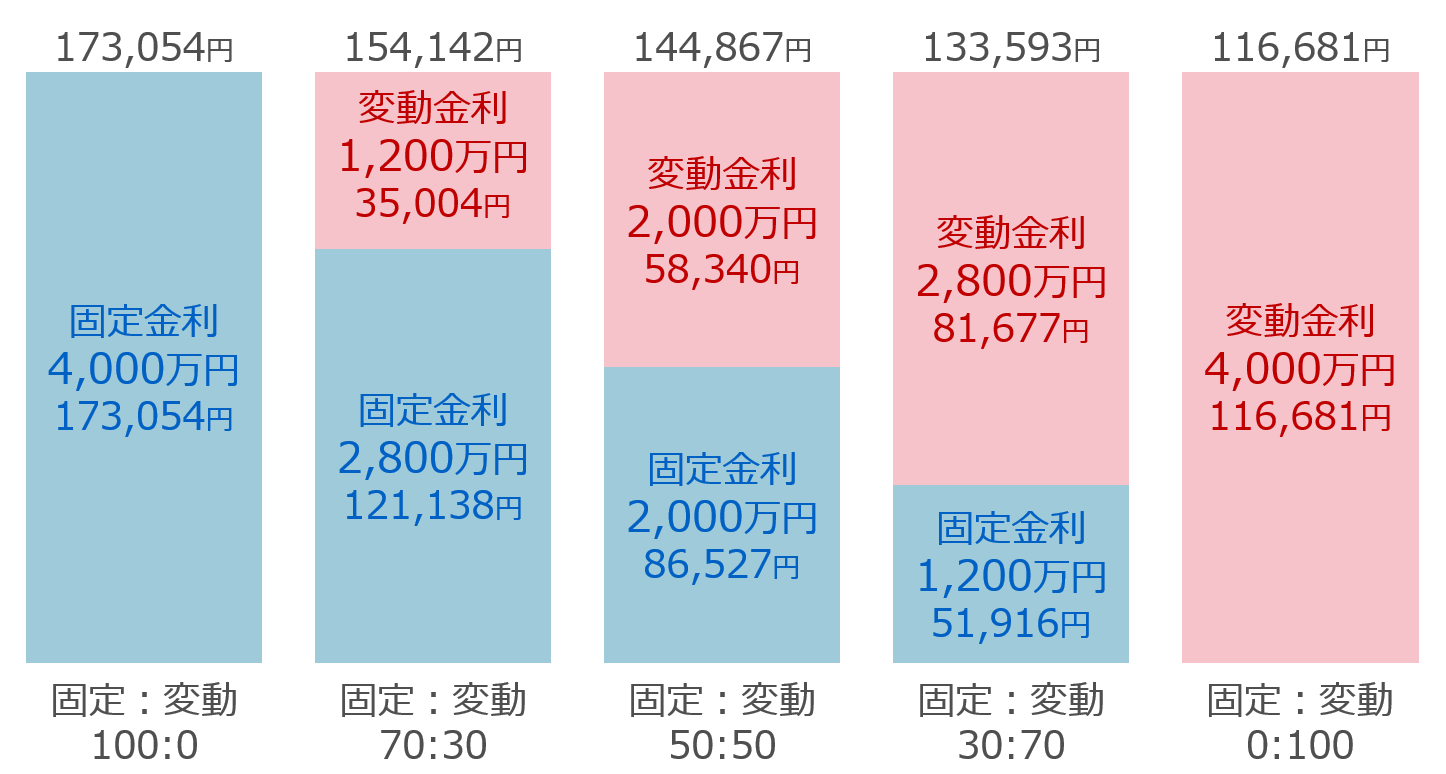
当然ながら、変動金利の割合を増やすほど現在の返済額は下がります。しかし、同時に将来の金利上昇によって返済額が増える部分も大きくなります。
そこで50:50を選んだとしても、それでシミュレーションを終えてはいけません。変動部分2,000万円の金利が将来上昇した場合を確認します。住宅ローン全体の毎月返済額は当初144,868円ですが、変動金利の上昇に伴い6年目145,408円、11年目153,150円、16年目159,905円、さらに想定条件では169,388円まで上昇します。
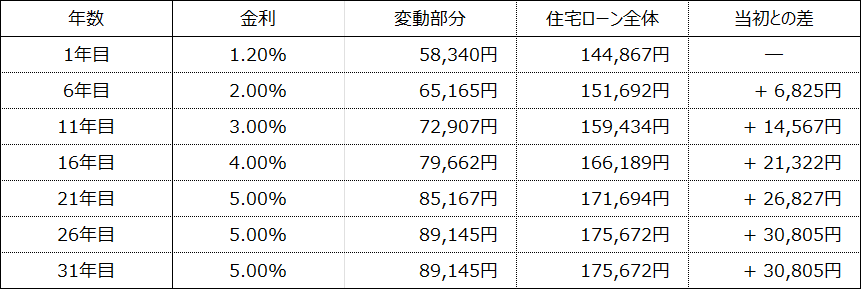
つまり、「半分を固定にしたから安心」ではなく、現在約14.5万円の返済が、将来15万円、16万円、18万円近くまで上昇しても家計を維持できるのか。
ここまで確認して初めて、その家庭にとって50:50が適切なのかを判断できます。余裕が十分にあるなら変動金利を増やしてもよいでしょう。反対に、16万円まで上昇すると教育費や老後資金の準備に影響するのであれば、変動部分を減らし、固定部分を増やす必要があります。
MIXプランの割合は「50:50が無難だから」ではなく、金利が上昇した場合に家計で吸収できる金額から逆算するのです。
なぜ「いまこそMIXプラン」なのか
ここで現在の金利環境へ話を戻します。
仮に住宅ローン金利が歴史的な大底にあり、「これ以上ほとんど下がらない」と判断できるのであれば、低い金利を長期間固定できるため、あえて金利上昇リスクを負って変動金利を選ぶ必要性は低くなります。
反対に、十分に金利が上昇して天井圏にあると判断できるなら、高い固定金利を長期間固定するより、将来の金利低下を受けられる変動金利を選ぶ合理性が高まります。
現在は、「大底」の期間を過ぎ、金利は上昇局面に入っています。現時点の金利状況は変動金利に比べて固定金利が大きく上昇しています。【フラット35】の最頻金利は2026年5月の2.71%から10月には3.83%まで上昇しました。わずか5ヶ月で1.12ポイントの上昇です。
一方、変動金利も低金利のまま動かない時代ではなくなり、大手銀行では10月から変動金利をさらに引き上げる動きがあり、PayPay銀行でも新規借入れの変動金利は2026年4月の0.980%から7月1.330%、10月1.580%へ上昇していますが、それでも現時点では固定金利と変動金利には大きな金利差があります。
だからこそ、「これから金利が上がりそうだから100%固定」とすると現在の返済負担が重くなり、「固定は高すぎるから100%変動」とすると将来の金利上昇リスクを借入額全体で負ってしまいます。
現在の返済負担と将来の金利上昇リスク。その二つを、自分の家計に合わせて配分する。
これが現在MIXプランを考える最大の意味です。
MIXプランは「固定と変動のいいとこ取り」ではない
ただし、MIXプランにも注意点があります。
金融機関によっては固定部分と変動部分を別々の住宅ローン契約として扱うため、契約手続きや諸費用が増える場合があります。繰上返済の扱いや金利条件なども金融機関によって異なるため、単純に金利だけを比較するのは適切ではありません。
また、将来金利が低下したり、現在の水準からほとんど上昇しなかったりすれば、結果として100%変動金利より総返済額が多くなる可能性があります。反対に金利が大きく上昇すれば、固定部分がある分だけ100%変動金利より影響を抑えられます。
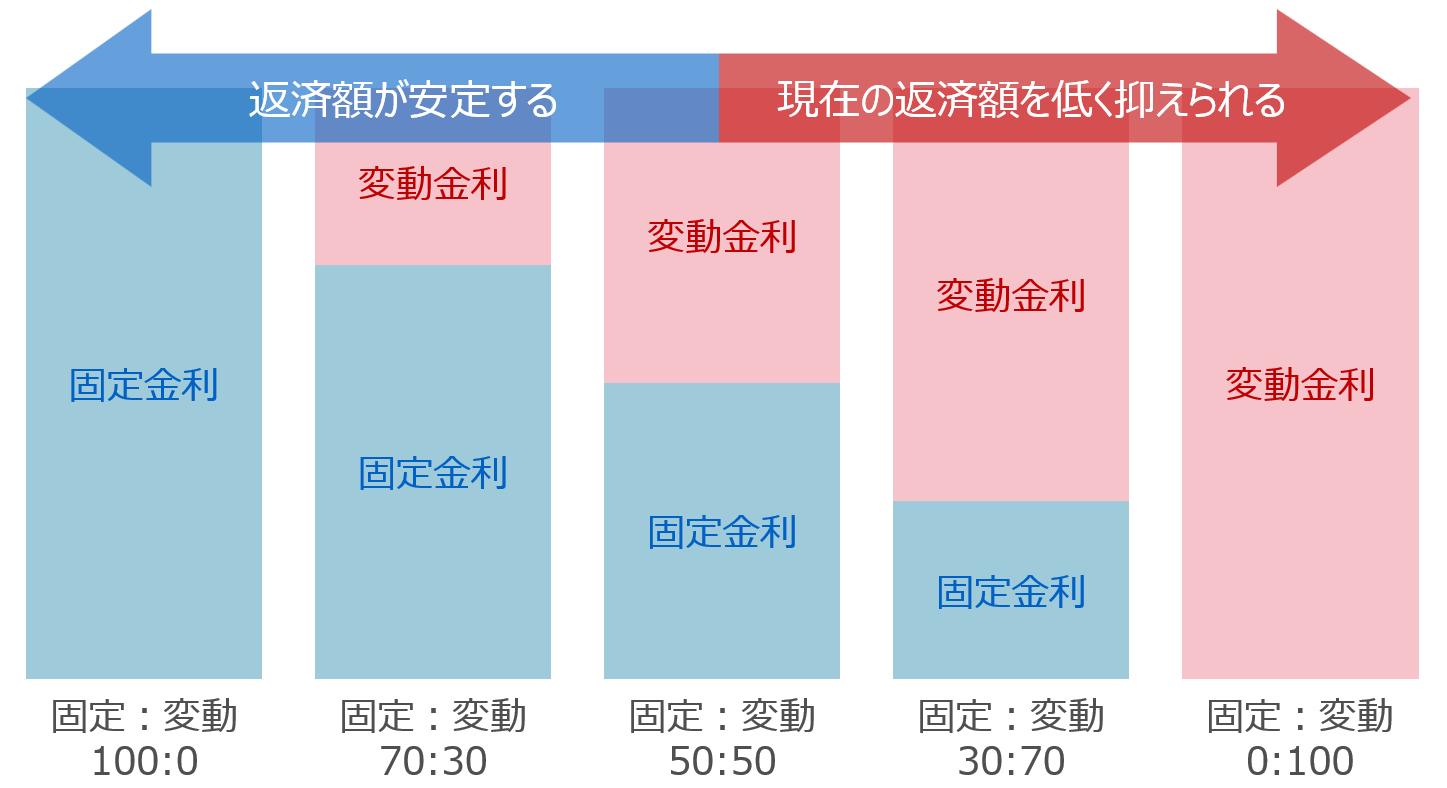
つまりMIXプランは、固定金利と変動金利の「いいとこ取り」ではなく、どこまで現在の返済負担を受け入れ、どこまで将来の金利変動リスクを負うのかを自分で決める住宅ローン設計なのです。
固定部分を増やせば将来の安定性は高まりますが現在の返済額は増え、変動部分を増やせば現在の返済額は下がりますが将来の不確実性は大きくなります。この関係に「絶対に正しい割合」はありません。
住宅ローンは金利を当てるゲームではない
「これから変動金利は何%まで上がりますか?」
住宅ローン相談では、この質問もよく受けます。しかし、将来の金利を正確に予測し続けるのは困難です。現在の日銀は政策金利を1.25%程度まで引き上げていますが、今後どこまで利上げするのか、いつ利下げへ転じるのかを現時点で断定はできません。日銀自身も経済・物価・金融情勢を確認しながら金融政策を判断しています。
だからこそ住宅ローン選びでは、「将来の金利を当てる」より、金利が上がった場合に自分の家計がどうなるかを先に確認するほうが重要です。
4,000万円借りるなら、4,000万円すべてを変動させても大丈夫なのか。2,000万円ならどうなのか。1,200万円程度に抑えたほうがよいのか。それぞれの条件で金利を上昇させ、毎月返済額と家計収支をシミュレーションすれば、自分が負えるリスクの範囲が見えてきます。
100%固定か、100%変動か。
その二つしか選択肢がないと思う必要はありません。
固定金利が先行して大きく上昇し、変動金利も上昇する時代へ入り始めた現在だからこそ、「固定か変動か」ではなく「いくら固定し、いくら変動させるか」という住宅ローン選びが、これまで以上に重要になっているのではないでしょうか。
出典・確認日
確認日:2026年10月6日
日本銀行「金融市場調節方針の変更について」2026年9月18日
日本銀行「金融政策決定会合における主な意見」2026年10月1日
住宅金融支援機構「【フラット35】金利情報」2026年10月
住宅金融支援機構「【フラット35】借入金利の推移」
各金融機関公表の住宅ローン金利情報
株式会社エフアンドエス・エキスパート作成「住宅会社向け住宅ローン研修資料」
SNSで情報発信中!
Follow me!!公式YouTubeチャンネル
住宅と家計のFP市川貴博「そこまで言うか~!?」チャンネル
住宅購入で失敗しないために、他では聞けない住宅業界や不動産業者、住宅ローンを扱う銀行の裏話や暴露話、とっても得する住宅ローンの話、住宅会社や不動産業者との上手な付き合い方など公開中!
お問い合わせ
Contact受付時間 9:00 ~ 19:00