NISAは一括と積立のどっちが得?日経平均で30年投資したのに25年より損?
2026/11/07|資産運用
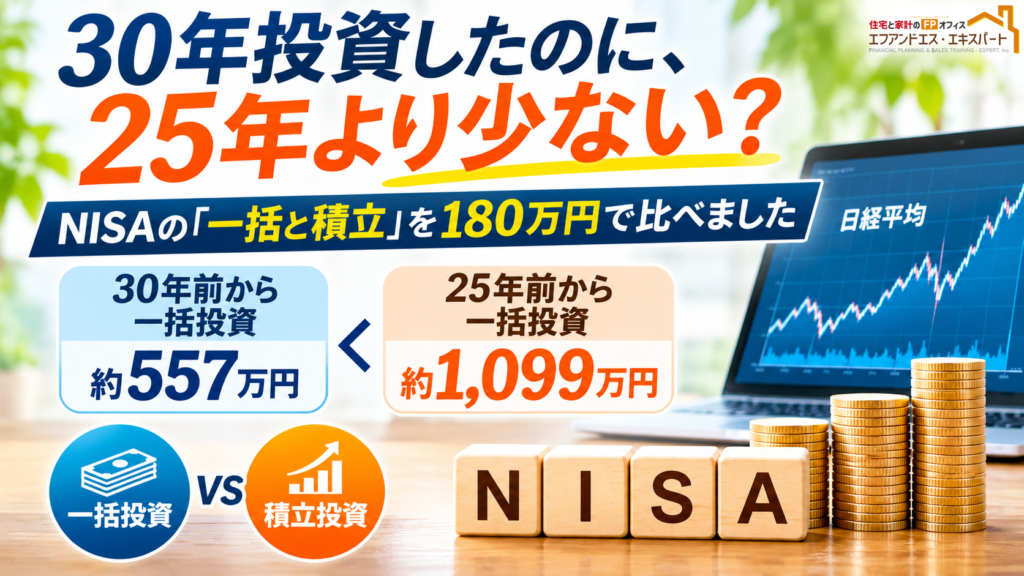
180万円を、最初にまとめて投資して、そのまま持っていたら―――
日経平均の値動きで計算すると、30年前に始めた場合は約557万円、25年前なら約1,099万円になりました。
5年遅く始めた(つまり投資期間が短い)ほうが約2倍。どうして、こんな差がついたのでしょうか。
「NISAを始めたけれど、預金にあるお金も、まとめて投資したほうがいいのかな」。そんな疑問を、過去の値動きと、実際の金額に置き換えた試算で考えてみます。
日経平均株価(日経225)の30年を見てみる
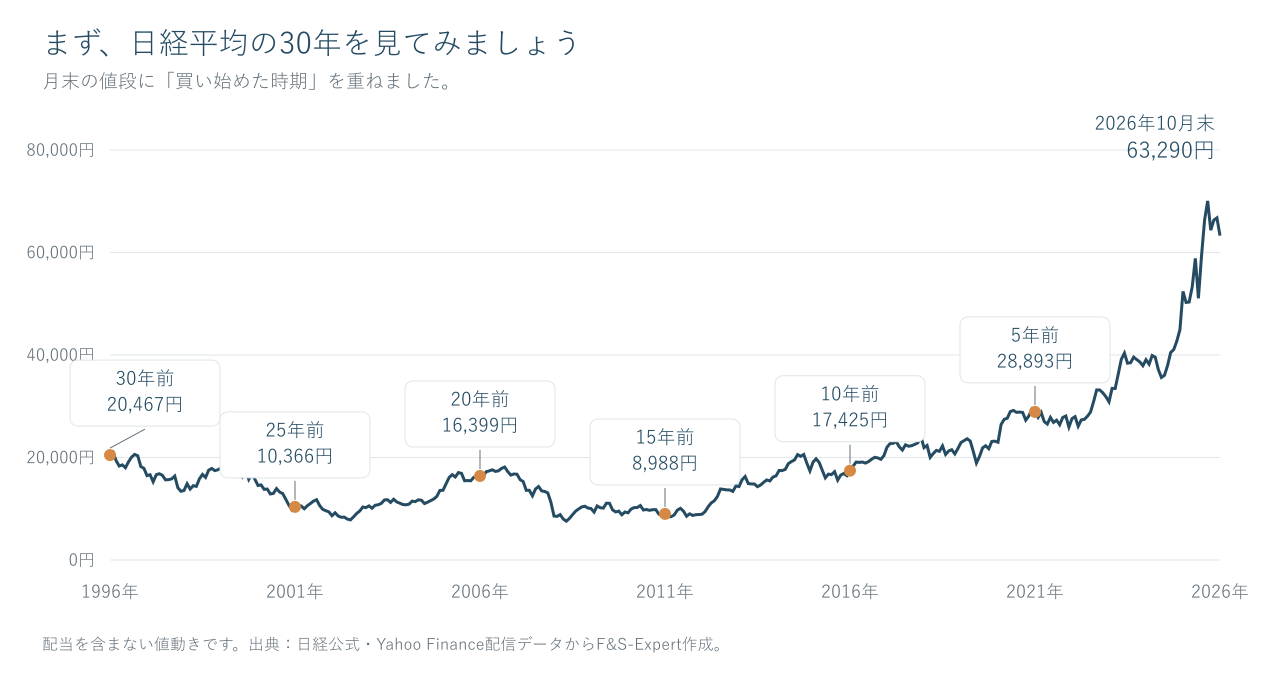
グラフに、買い始めた時期の印を付けました。注目したいのは、30年前と25年前の位置です。
1996年10月末の日経平均は約2万467円。5年後の2001年10月末は約1万366円で、およそ半分になっていました。
同じ180万円でも、値段が半分なら、買える量はおよそ2倍になります。その後、同じ日に同じ値段で評価すれば、たくさん持っているほうが高い金額になります。冒頭の差は、この「買い始めの値段」が大きく影響した結果です。
同じ180万円を、一括と積立で比べると?
今度は、毎月積み立てた場合も加えましょう。
最初から手元に180万円ある人を想定します。一括投資では、買い始めに180万円を使います。積立投資では、同じ180万円を毎月少しずつ使い、買うのを待っているお金は利息0%の現金で持っておきます。
使うお金はどちらも合計180万円。評価する日も、すべて2026年10月末にそろえました。
※11月はまだ途中なので、計算に入れていません
※今回は日経平均の値動きだけを使った試算で、配当や運用費用、税金は含めません。実際の投資信託で、この金額がそのまま再現できるという意味ではありません。
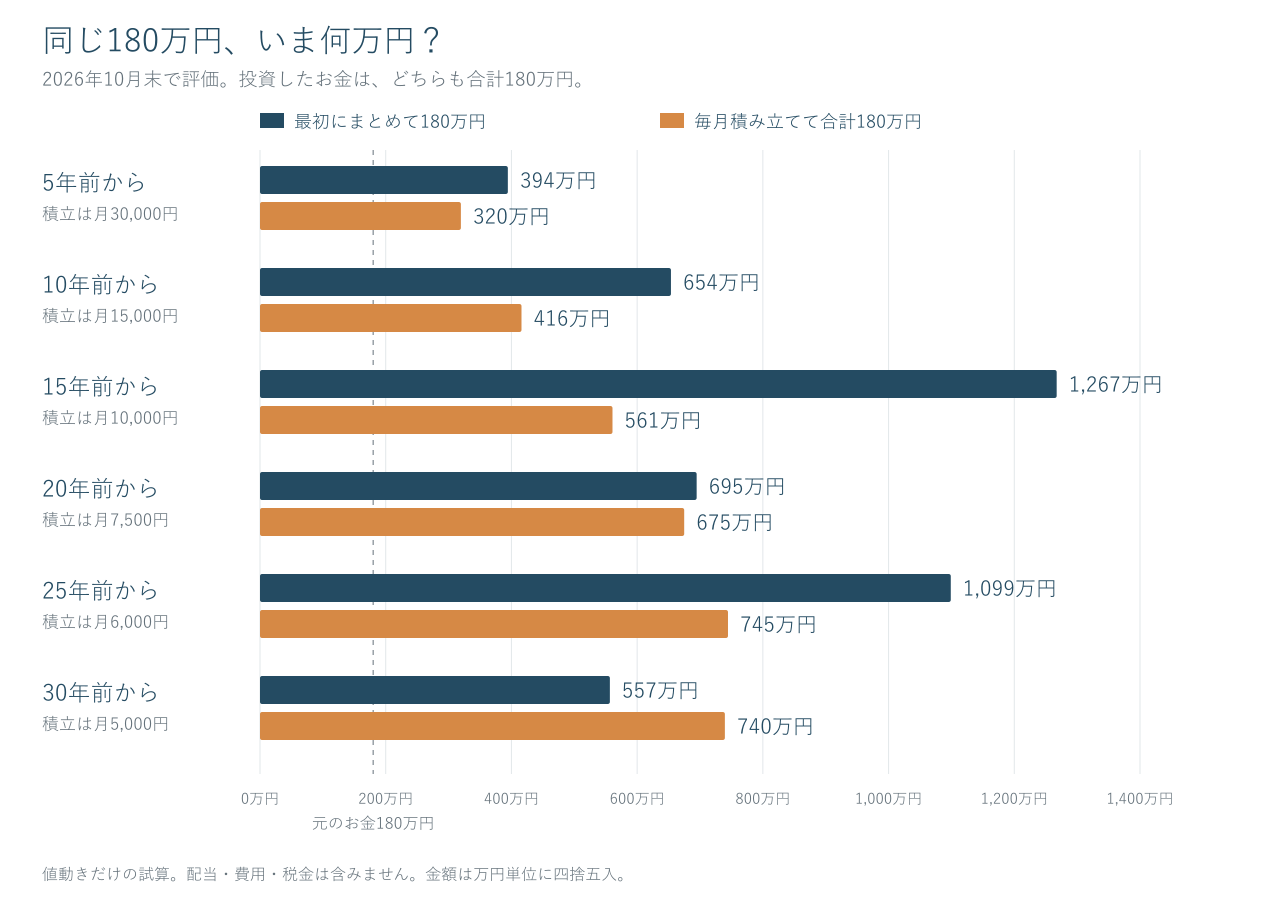
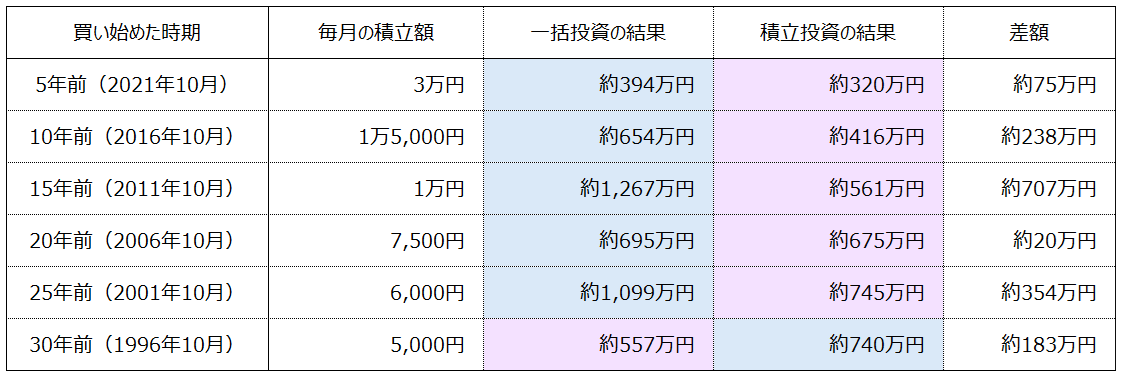
※金額と差額は、それぞれ計算後に万円単位に四捨五入しています。積立回数は、5年なら60回、30年なら360回です。年数ごとに毎月の積立額が違うため、まず同じ行の一括と積立を比べてください。
30年前からの積立が一括を上回った理由
30年前の例では、一括約557万円に対して、積立は約740万円。毎月5,000円ずつ買ったほうが、約183万円上回りました。一括投資では、1996年10月末の約2万467円という値段で、180万円分をすべて買っています。
積立では、そのあとに値段が下がった時期にも、毎月5,000円で買い続けました。同じ5,000円でも、値段が安ければ多く買えます。そうして購入した分も、その後の値上がりで増えました。今回の30年では、少しずつ買ったほうが、最初にまとめて買うよりも多くの量を持てたため、最後の金額が上回ったのです。
ここには、積立の働きが表れています。最初に高い値段で買ってしまっても、その一度の買値だけですべてが決まらない。毎月買うことで、安い時期にも購入する機会を残せます。
表の30年前と25年前を見ると、積立の結果は約740万円と約745万円で、近い金額でした。一括では大きく違った結果が、この2例の積立では近くなっています。月額と期間は異なりますが、買う時期を分ける働きを考える手がかりになります。
それでも25年前の例では一括が上回った
25年前の例では、一括約1,099万円、積立約745万円。一括のほうが約354万円多くなりました。買い始めた2001年10月末の日経平均は約1万366円です。この例では、その値段で最初に180万円分を買ったほうが、25年間に分けて買うより多くの量を持てました。
15年前の例も同じです。買い始めの日経平均は約8,988円と低く、一括が約1,267万円、積立が約561万円になりました。
値上がりしていく間も積立を続けると、あとから買う分は、最初より高い値段になることがあります。買う時期を分けることが、利益を増やす方向に働くとは限らないのです。
ただし、この結果を見て「安くなるまで待てばよい」と考えるのも早計です。過去のグラフを見て安かった時期を選ぶことと、これからの安い時期を見抜くことは、別の話です。
積立でも資産が減る場合もある
「それなら、値下がりしたときにも買える積立にしておけば安心」と感じるかもしれません。
そこで、別の時期も確認しました。日経平均が高かった1989年12月末から、2009年12月末までの20年間です。同じ180万円で比べると、一括は約49万円、積立は約128万円でした。
積立のほうが上回りましたが、積立でも、元の180万円には届いていません。
安く買った分があっても、そのあとに十分に値上がりしなければ、全体では損失が残ります。「一括より結果がよかった」と「お金が増えた」は、分けて考える必要があります。
NISAに回すお金は、どう決める?
今回の6つの開始時点では、一括が上回る例も、積立が上回る例もありました。一つの買い方が、どんな時期でも有利という結果ではありません。
すでにまとまったお金があるなら、まず、近いうちに使うお金を手元に残しましょう。そのうえで、投資した直後に値下がりしても持ち続けられる金額か、考えてみてください。
毎月の給料から投資する人なら、手元にない180万円を一括で投資することはできません。無理なく続けられる月額を決めることが、家計に合った出発点になります。
長く投資することに加えて、途中でお金が必要になって、安いときに売らずに済むかも大切です。積立にするか、一括にするかを決める前に、「投資に回すお金」と「使うために残すお金」を分けておきたいですね。
エフアンドエス・エキスパートでは、NISAに回すお金と、住宅費・教育費・老後に備えて残しておくお金を、家計全体から一緒に整理します。お気軽にご相談ください。
データと計算について
- 評価は2026年10月末。開始月末に初回を購入し、積立の最終購入は2026年9月末です。合計180万円を均等に使い切って評価しています。
- 日経平均そのものは購入できないため、値動きに完全に連動する仮の商品を、端数まで購入できると想定しています。配当・分配金・費用・税金・物価上昇は含めません。それらを反映すると、金額や両者の差・順位が変わる可能性があります。
- 2016年以降は日経公式の月次データ、それ以前はYahoo Finance配信の日経平均データを使用。重なる130か月を全件照合し、差は各月0.01円未満でした。古い全月を公式原本と照合できたわけではありません。取得日:2026年11月4日。
- 本文の6例は、2026年10月末から5年刻みでさかのぼった開始時点です。この6例から、将来どちらが上回るか、その確率までは判断できません。1989年開始の例は、異なる評価時点での追加比較です。
- 現行NISAを過去に利用できたとする試算ではありません。現在の成人向けNISAで180万円を一括購入する場合は、未使用枠と対象商品を確認し、年間240万円の成長投資枠を使う想定です。金融庁「NISAを知る」
SNSで情報発信中!
Follow me!!公式YouTubeチャンネル
住宅と家計のFP市川貴博「そこまで言うか~!?」チャンネル
住宅購入で失敗しないために、他では聞けない住宅業界や不動産業者、住宅ローンを扱う銀行の裏話や暴露話、とっても得する住宅ローンの話、住宅会社や不動産業者との上手な付き合い方など公開中!
お問い合わせ
Contact受付時間 9:00 ~ 19:00