2028年4月の遺族年金改正 遺族厚生年金はどう変わる?「5年給付」のポイントを解説
2026/09/26|ファイナンシャル・プランニング
2025年に成立した年金改正、遺族厚生年金は2028年4月から変わります
会社員や公務員が亡くなったとき、その配偶者に支給される遺族厚生年金について、2028年4月から給付のしくみが変わります。子どものいない現役世代の夫婦であれば、共働きか片働きかを問わず関わりのある改正です。根拠となる「国民年金法等の一部を改正する法律」は2025年6月に成立し、同年6月20日に公布されました(参考:厚生労働省「年金制度改正法が成立しました」)。
すでに成立している法律であり、施行日だけがまだ先という段階です。106万円の壁の撤廃と同じ法律に含まれる改正ですが、こちらは家計管理のニュースとして語られる機会が少なく、知らないまま2028年を迎える方も多いのではないでしょうか。施行まで約1年半ある今の段階で、内容を押さえておく意味は大きいと考えられます。
「子のない配偶者」への給付、原則5年の有期給付が広がります
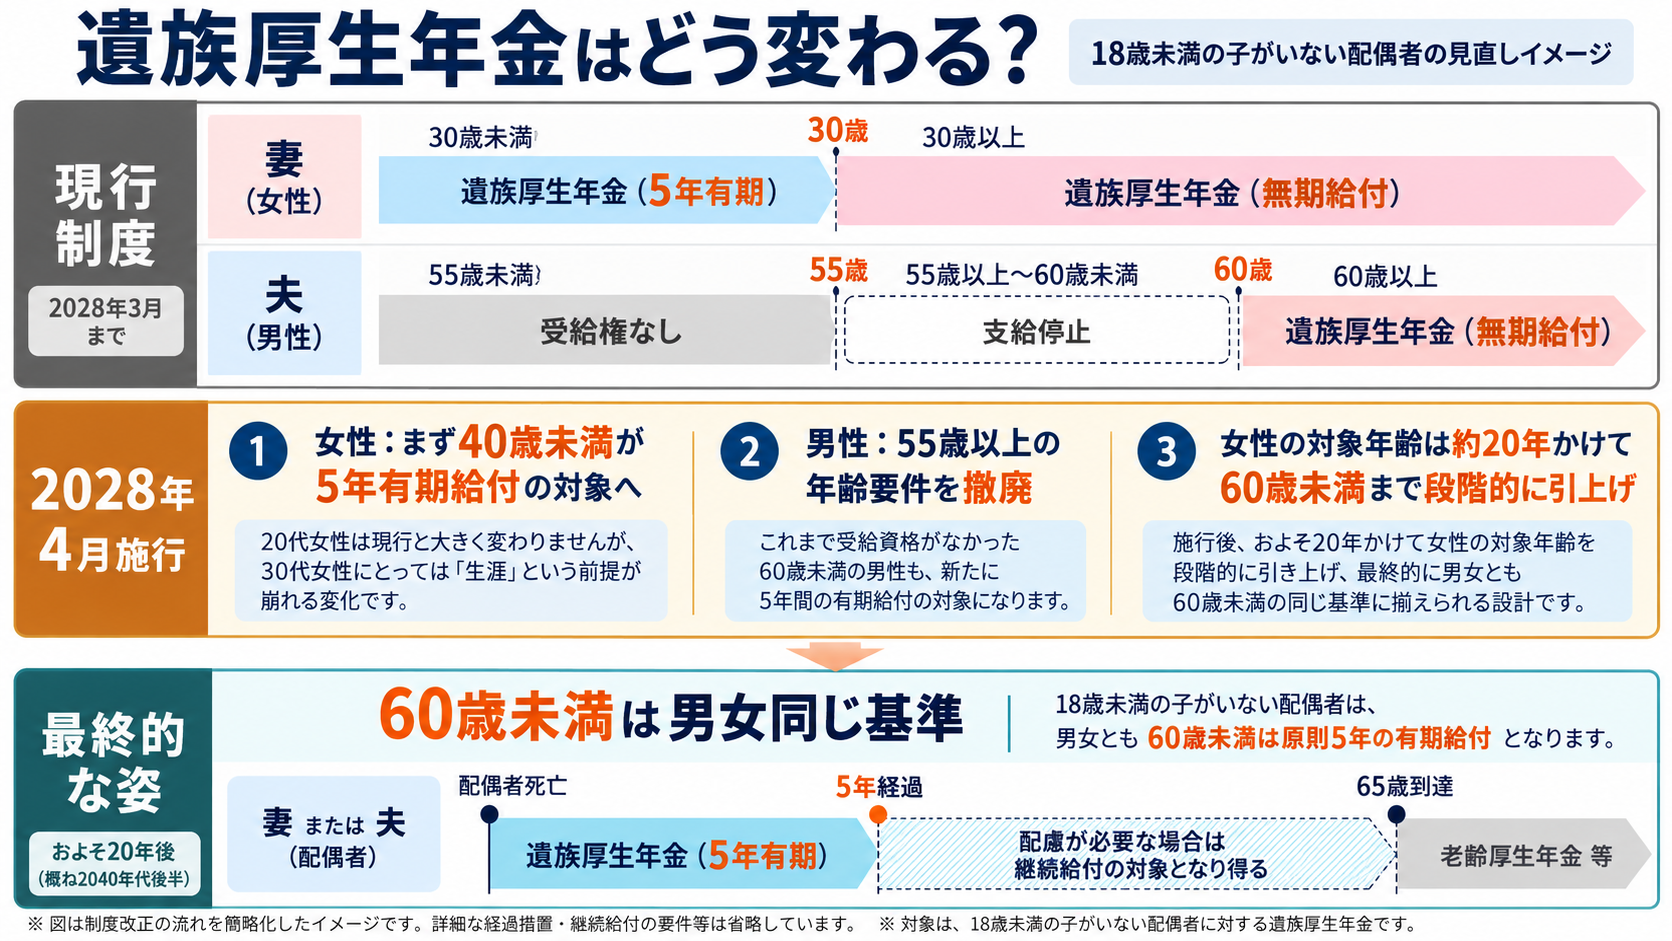
見直しの中心は、18歳到達年度末までの子を養育していない配偶者に対する遺族厚生年金です。現在は、30歳未満の妻であれば5年間の有期給付、30歳以上の妻であれば無期給付となっています。2028年4月からは、2028年度末時点で40歳未満となる女性が、原則5年間の有期給付の対象になります。(参考:厚生労働省年金局「遺族年金制度等の見直しについて②」)。つまり20代女性にとっては現行制度と大きく変わりませんが、30代女性には大きな変化です。
男性は現在、妻が亡くなった時点で55歳以上であることが遺族厚生年金の受給権の要件となっており、原則として60歳から支給されます。2028年4月からはこの男女差が見直され、18歳到達年度末までの子を養育していない60歳未満の男性も、原則5年間の有期給付を受けられるようになります。一方、女性は約20年かけて対象年齢を段階的に引き上げ、最終的には男女とも60歳未満を同じ基準とする制度へ移行します。
なぜ今、男女差の解消が求められたのでしょうか
現行制度では、夫を亡くした子のない妻は30歳以上であればほぼ条件なく生涯給付を受けられる一方、妻を亡くした夫は55歳以上でなければ給付自体を受け取れませんでした。この違いは、夫が家計を支え妻がその扶養に入るという、片働き世帯を前提にした制度設計の名残だとされており、共働き世帯が主流になるなかで、性別だけで保障の有無が大きく変わる状態は見直しの余地が大きいと指摘されてきました。
今回の改正は、この長年の男女差を解消する一方、女性についても保障を無期限から有期へと切り替える点で、これまで有利だった側にも変化が及ぶ内容になっています。片働き・共働きのどちらが正しいという話ではなく、性別ではなく実際の家計の支え合い方に応じて保障を設計し直す、という考え方への転換だと言えるでしょう。
5年で終わりではない ― 配慮措置も用意されています
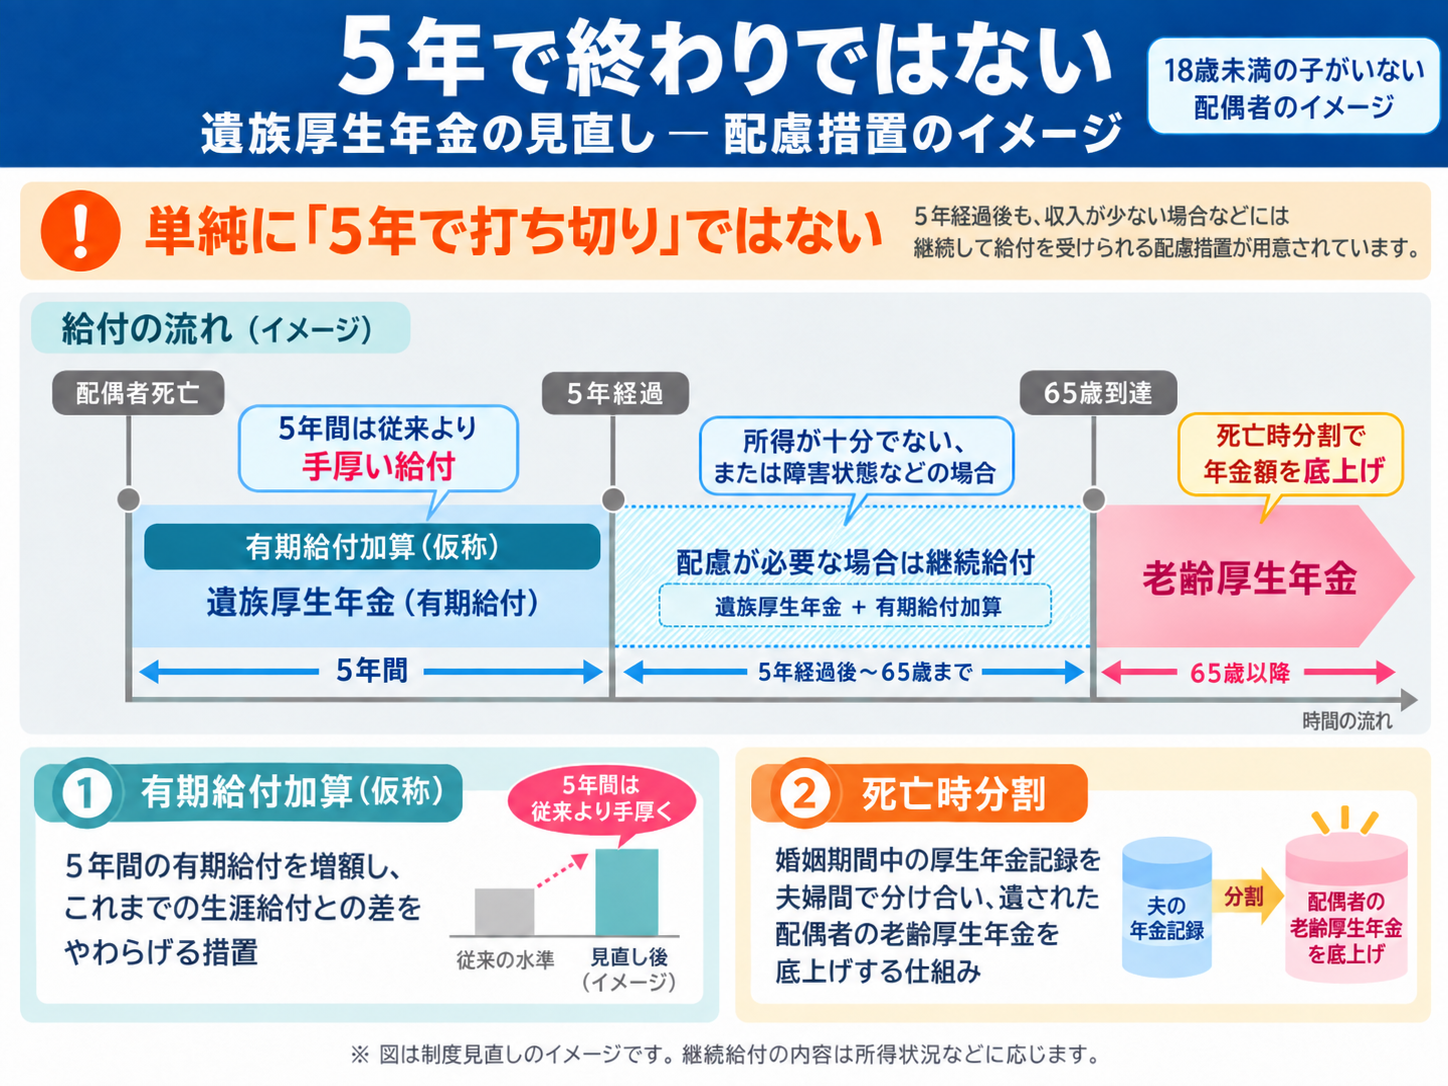
有期給付が終わる5年後も、障害状態にある方や収入が十分でない方には、最長65歳まで給付が続く「継続給付」が設けられます。単純に「5年で打ち切り」と理解すると実態とずれるため、注意が必要です。あわせて、婚姻期間中の厚生年金記録(標準報酬)を分割する死亡分割と、有期給付に上乗せする有期給付加算も新設されます。有期給付加算により、5年間の給付額は現在の遺族厚生年金のおよそ1.3倍になるとされています。
死亡分割は、亡くなった配偶者との婚姻期間中の厚生年金記録の一部を遺された配偶者の記録に反映し、将来受け取る老齢厚生年金を増やす仕組みです。有期給付の期間中だけでなく、65歳以降の年金にもつながる点は今回の改正を理解するうえで重要です。
すでに受給している人などは、今回の見直しの影響を受けません
見直しの影響を受けない方も明確にされています。すでに遺族厚生年金を受給している方、60歳以降に遺族厚生年金の受給権が発生する方、2028年度に40歳以上となる女性は、今回の有期給付化による影響を受けません。また、18歳到達年度末までの子を養育している間の給付内容も現行制度と同じです。
ただし、子が18歳到達年度末を迎えた後は扱いが変わります。厚生労働省は、その後さらに5年間、増額された有期給付の対象となり、所得状況や障害の状態によっては継続給付も受けられると説明しています。「子がいる世帯だから今回の改正とは無関係」とは限らない点には注意が必要です。(参考:社会保障審議会年金部会の資料、厚生労働省)
見落とされがちな影響 ― 生命保険の必要保障額を見直す機会になります
この改正の実務上のポイントは、遺族厚生年金を「一生涯の生活保障」として計算に入れてきた家計設計が、子のない世帯では通用しなくなる点だと考えられます。特に共働きで子どもを持たない、あるいは持つ予定がない世帯では、配偶者が亡くなった場合の収入が5年後に大きく細る可能性があります。点検の軸としては、配偶者の年齢が2028年時点で対象年齢に入るかどうか、共働きか片働きか、住宅ローンを団体信用生命保険で完済できるかといった点が挙げられます。
とりわけ、子どもを持たない共働き世帯や、配偶者の収入に生活の大部分を依存している片働き世帯は、確認の優先度が高いと言えるでしょう。これまで遺族年金を前提に生命保険の保障額を抑えてきた方は、2028年を待たずに保障内容と貯蓄のバランスを点検しておく価値があるのではないでしょうか。
遺族基礎年金にも見直しがあります
今回の年金改正では、遺族厚生年金だけでなく**遺族基礎年金も見直されます。**遺族基礎年金については、子ども自身の選択によらない事情によって支給停止となるケースを減らし、子どもが遺族基礎年金を受け取りやすくする方向で制度が改められます。
また、18歳到達年度末までの子を養育している配偶者については、その間の遺族厚生年金の給付内容は現行制度と変わりません。しかし、子が18歳到達年度末を迎えた後は、そこからさらに5年間、増額された有期給付の対象となり、所得状況や障害の状態によってはその後の継続給付もあります。
したがって今回の改正は、「子のない夫婦だけの問題」と考えるより、子育てを終える時期を含めた現役世代の遺族保障全体を見直す改正と捉えた方が実態に近いでしょう。
まとめ
遺族厚生年金は2028年4月から、18歳到達年度末までの子を養育していない60歳未満の配偶者について、男女とも原則5年間の有期給付へと大きく姿を変えます。女性については急激な変更を避けるため、2028年度末時点で40歳未満の方から始まり、約20年かけて段階的に対象年齢が引き上げられます。
一方、5年間で必ず給付が終わるわけではありません。所得状況や障害の状態による継続給付、有期給付加算、死亡分割といった配慮措置も設けられます。また、子を養育している間は現行の給付内容が維持されますが、子が18歳到達年度末を迎えた後は新しい有期給付の仕組みが関係してきます。
すでに法律は成立しており、2028年4月の施行まで約1年半です。自分や配偶者がどの時期に対象になるのか、子どもの年齢によって扱いがどう変わるのかを確認し、生命保険や貯蓄による備えもあわせて点検しておきたいところです。
出典・確認日
出典
厚生労働省「遺族厚生年金の見直しについて」(2025年6月30日更新)
厚生労働省「令和7年改正法による遺族年金の見直しについて」
厚生労働省「年金制度の仕組みと考え方 第13 遺族年金」
厚生労働省「年金制度改正法が成立しました」
厚生労働省年金局「遺族年金制度等の見直しについて②」
厚生労働省「社会保障審議会年金部会資料」
確認日:2026年9月23日
あわせて読んでおきたいコラム
SNSで情報発信中!
Follow me!!公式YouTubeチャンネル
住宅と家計のFP市川貴博「そこまで言うか~!?」チャンネル
住宅購入で失敗しないために、他では聞けない住宅業界や不動産業者、住宅ローンを扱う銀行の裏話や暴露話、とっても得する住宅ローンの話、住宅会社や不動産業者との上手な付き合い方など公開中!
お問い合わせ
Contact受付時間 9:00 ~ 19:00