変動金利は2%台に突入!繰り上げ返済でこの難局を乗り切れるのか!?
2026/10/21|住宅ローン
「金利が上がったら、貯金から100万円くらい繰り上げ返済すれば大丈夫」
100万円は大きなお金です。しかし、その100万円で毎月の返済額がいくら下がるのか…具体的に試算したことはありますか?
住宅ローンを借りる時に、住宅営業担当者も銀行の担当者も安易に「繰り上げ返済」という言葉を口にしますが、実際に100万円の繰り上げ返済は容易ではありません。しかも100万円繰り上げ返済したところで「焼け石に水」だと知っていて言っているとしたら…。
しかし、実際には住宅ローンの返済負担を軽くする方法は、突き詰めると2つしかありません。金利を下げるか、借入残高を減らすかです。金利は、借り換えなどを別にすれば自分では動かせません。そこで現実的な手段となるのが、繰り上げ返済で残高を減らす方法です。
今回は、2019年に低い変動金利で借りた住宅ローンを例に、繰り上げ返済でどこまで返済額を戻せるのかを数字で検証します。同じテーマは、YouTubeチャンネル「住宅と家計のFP市川貴博『そこまで言うか~!?』」でも解説しています。
年0.527%だった金利が、7年で年2.205%に
楽天銀行が公表している、2015年2月から2024年12月までに借り入れた方向けの変動金利の基準金利は、2019年9月が年1.177%、2026年10月が年2.855%です(参考:楽天銀行「変動金利(固定特約付き)の金利推移」)。
ここから年0.65%の引下げが続いていると仮定すると、適用金利は年0.527%から年2.205%になります。約7年で、金利は4倍以上になった計算です。当時は【フラット35】の金利が1.110%でしたから、いまとなっては「あのとき【フラット35】にしておけば…」と思うかもしれませんが(エフアンドエス・エキスパートでは当時から固定金利を推していましたが…)、当時の決断を後悔するよりも、今後も上がり続ける金利にどう立ち向かうのかを考えましょう。
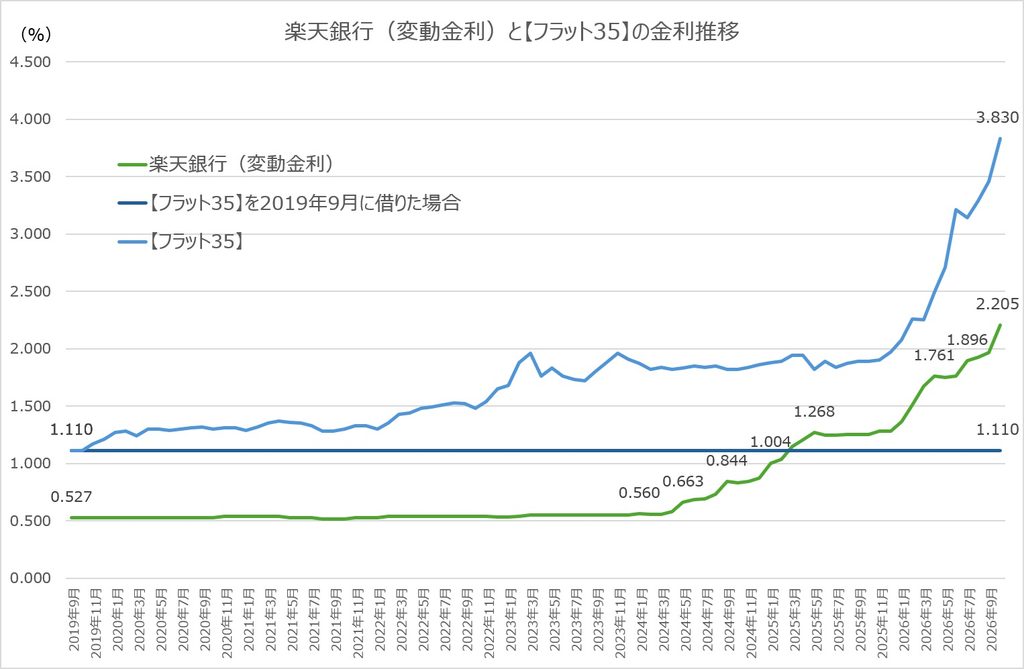
ただし、このグラフは引下げ幅を0.65%と置いた一つの例です。変動金利で借りている方全員の金利が2%を超えているとは限りません。適用金利は金融機関や契約時の条件によって異なります。まずはニュースなどの見出しではなく、金融機関から届いている金利変更のお知らせを確認しましょう。
毎月の返済額は同じでも、借金の減り方は変わっている
借入額3,500万円、返済期間35年、元利均等返済、ボーナス返済なしで、2019年9月に年0.527%で借りたとします。当初の毎月返済額は91,273円です。
楽天銀行のように「5年ルール」を採用している金融機関では、元利均等返済の場合、金利が上がっても毎月の返済額は5年間変わりません。返済額を見直すときも、増加は直前の返済額の1.25倍までに抑えられます(125%ルール)(参考:楽天銀行「5年ルール、125%ルール」)。
ここで誤解しやすいのは、据え置かれるのは返済額であって、利息ではない点です。金利が上がると、同じ返済額のうち利息に回る金額が増え、元金に回る金額が減ります。
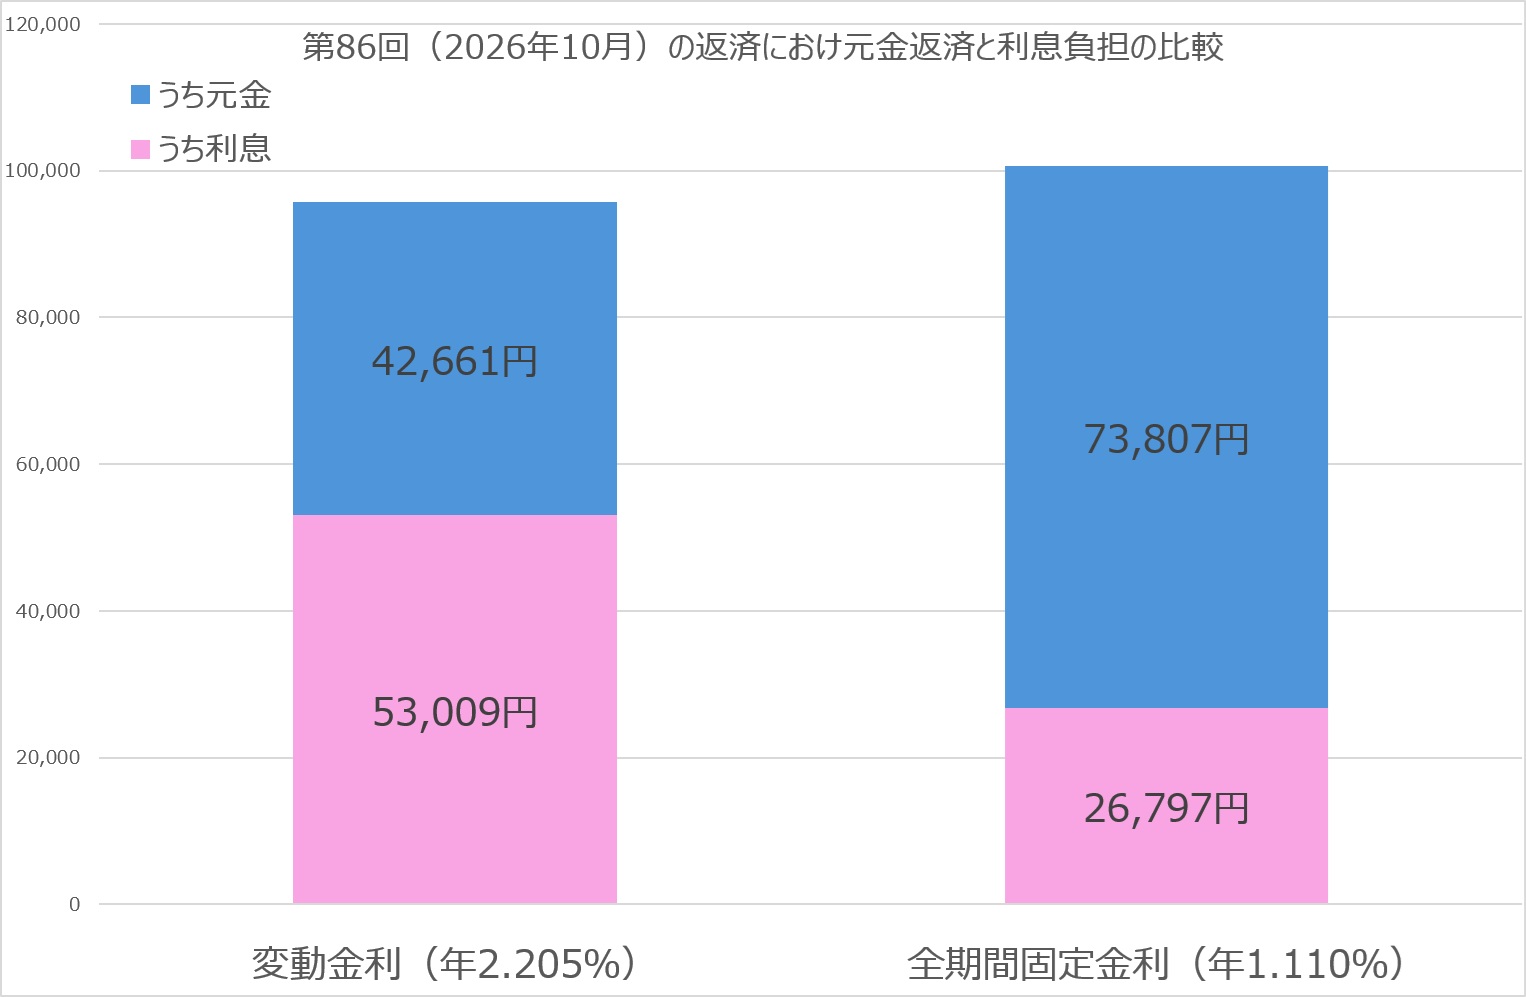
同じ3,500万円を年1.110%の全期間固定金利で借りた場合と、2026年10月(返済回数 第86回)の返済の中身を比べてみます。
| 第86回(2026年10月)の返済 | 変動金利(年2.205%) | 全期間固定金利(年1.110%) |
|---|---|---|
| 毎月の返済額 | 95,670円 | 100,604円 |
| うち利息 | 53,009円 | 26,797円 |
| うち元金 | 42,661円 | 73,807円 |
毎月の支払いは、変動金利のほうが4,934円少なくなっています。ところが、この月に減った借金は、固定金利より31,146円も少ないのです。引き落とし額だけを見ていると、この変化には気づけません。「毎月きちんと払えているから大丈夫」と判断する前に、返済予定表で利息と元金の割合を確認してください。
なお、金利がさらに大きく上がり、利息が返済額を上回ると、払いきれない利息(未払利息)が発生する場合があります。未払利息の扱いは金融機関や契約によって異なります。
※変動金利の試算は、楽天銀行の基準金利の推移から年0.65%を差し引いた金利を毎月適用し、60回ごとに返済額を見直して計算したものです。125%ルールは考慮していません。実際の契約における金利の反映時期や返済額の見直し時期を再現したものではありません。
100万円を繰り上げ返済すると、毎月いくら下がるか
では、繰り上げ返済で毎月の返済額はどこまで下がるのでしょうか。
第86回を返済した後の残高28,805,687円、残り334回をもとに、返済期間を変えずに毎月の返済額を下げる「返済額軽減型」で試算します。
3,500万円を2019年9月に楽天銀行(変動金利)で借りた場合のシミュレーション
【シミュレーションでの金利設定】
l当初より2026年10月までは楽天銀行で公開されている金利
それ以降は
10年目までを2.5%
15年目までを3.0%
20年目までを4.0%
それ以降を5.0%
※繰り上げ返済は返済額軽減型を利用
※繰り上げ返済の翌月ではなく次の5年間の返済額が下がるよう試算
| 繰り上げ返済額 | 見直し後の毎月返済額(次の5年間) | 毎月の減少額 | 年間の減少額 |
|---|---|---|---|
| なし | 130,648円 | ― | ― |
| 100万円 | 125,559円 | 5,089円 | 61,068円 |
| 300万円 | 115,379円 | 15,269円 | 183,228円 |
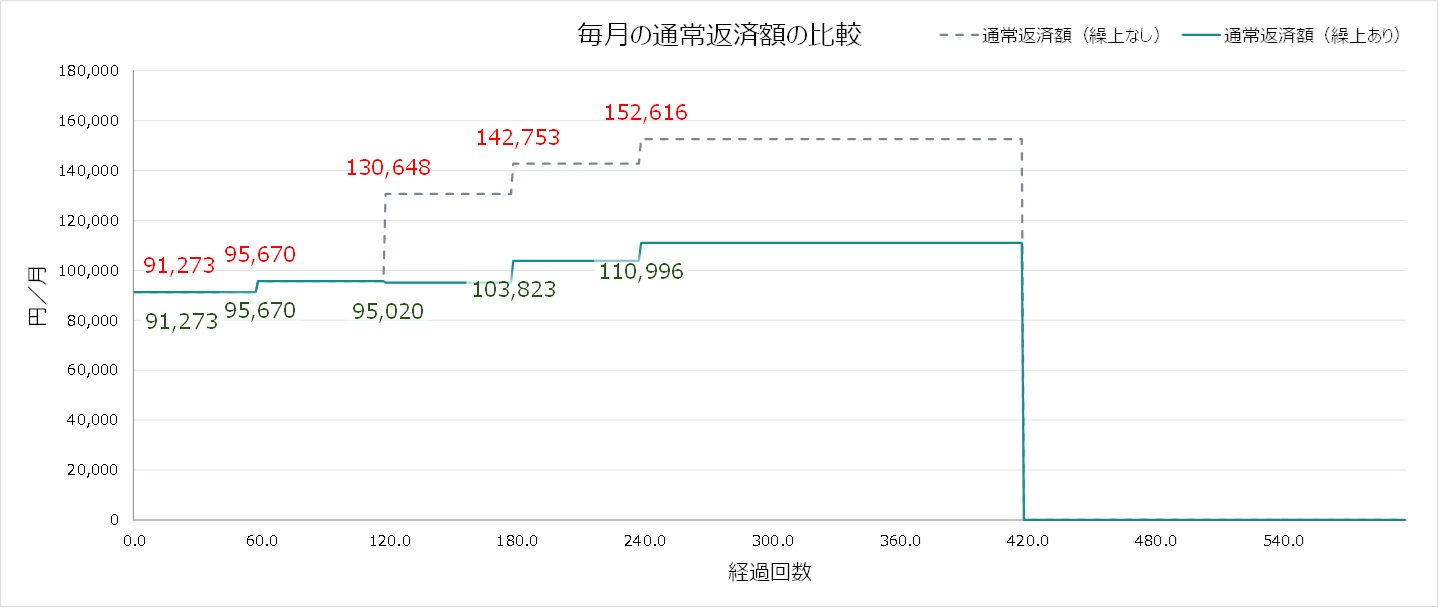
| 700万円 | 95,020円 | 35,628円 | 427,536円 |
100万円を返しても、毎月の返済額は約5,000円、年間で約6.1万円しか下がりません。「100万円も返して、それだけ?」と感じた方もいるでしょう。理由は単純です。残り約28年という長い期間で割って返しているため、元金を100万円減らしても、1ヶ月あたりに直せば小さな金額になります。
もちろん、100万円の繰り上げ返済が無駄なのではありません。この試算では、完済までに支払う利息は2,009.2万円から1938.2万円へ、約71万円減ります。繰り上げ返済の効果は、毎月の返済額よりも、将来の利息に大きく表れます。結果として金利上昇により負担が大きくなった毎月の返済額を当初の返済額に近い9万円台に戻すには700万円程度の繰り上げ返済が必要なのです。
700万円を一度に繰り上げ返済できる家庭は限られるでしょう。金利上昇分を繰り上げ返済だけで帳消しにしようとすると、手元のお金が先に尽きてしまいます…。
繰り上げ返済は「一度に大きく」より「早く」「続けて」
繰り上げ返済については「お金を貯めてからドーンと繰り上げ返済」をイメージする方も多いと思いますが、実際には「お金がたまる前の繰り上げ返済」が有効です。理由は2つ。
- 繰り上げ返済は1日でも早いほうが利息軽減効果が高い
- お金が貯まると、繰り上げ返済するのがもったいなくなる(笑)
実際に700万円もの金額を一気に返済するには抵抗がありますし、それだけの金額を貯めるのにも時間がかかります。
現実的なのは、毎月5万円ずつを積み立て、年60万円を繰り上げ返済するようなケースでしょう。この場合のシミュレーションは以下のようになります。
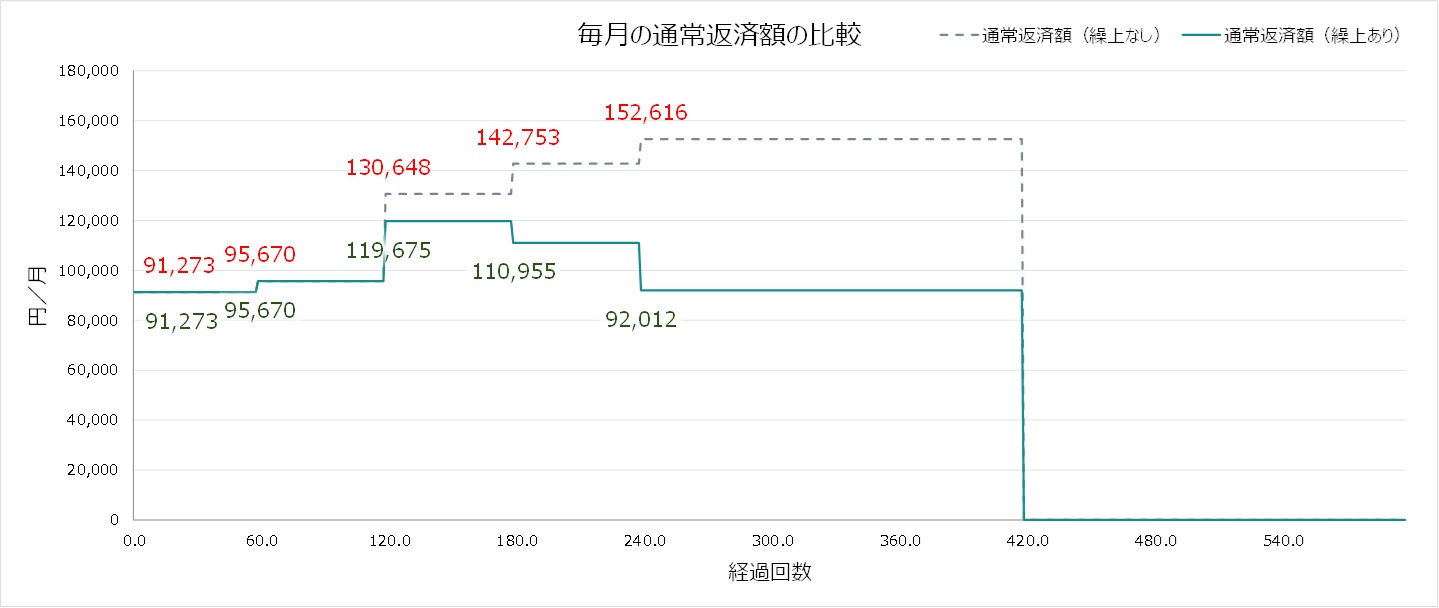
第86回目で100万円の繰り上げ返済をした後、毎月5万円ずつを積み立て、年60万円の繰り上げ返済を毎年継続(20年目までの合計12回)すると、利息総額は700万円を一括で返した場合よりも少なくなります。ただし、繰り上げ返済する金額の合計は1,240万円です。利息の比較だけで「継続のほうが得」と判断せず、何年にわたって、いくらを返し続けられるのかと一緒に考える必要があります。
また、一気に毎月の返済額が減るものではないため、当初は積み立てと返済が重複し、家計管理が大変な局面があるかもしれませんから、家計の見直しなども併用すると良いでしょう。
繰り上げ返済とNISA、どちらにお金を回すか
「繰り上げ返済より、NISAで運用したほうが増えるのでは?」という質問もよく受けます。答えは、イエスともノーとも言い切れません。
金融の世界でいう「リスク」は、危険という意味ではなく、結果のブレ幅を指します。株式や投資信託は、増えることもあれば減ることもあります。これに対して繰り上げ返済は、返した元金にかかるはずだった利息が確実に減ります。この例でいえば、年2.205%の利息を確実に払わずに済む、ブレ幅のないお金の使い方です。
運用はブレ幅そのものが資産を目減りさせる点にも注意が必要です。100万円が50%下落した後に50%上昇すると、75万円にしか戻りません。20%下落の後に20%上昇しても、96万円です。平均すれば0%でも、ブレ幅が大きいほどお金は減ります。
一方で、繰り上げ返済したお金は、後から引き出せません。運用している資産なら必要なときに取り崩せますが、返済に回したお金は戻ってきません。また、住宅ローン控除を受けている期間中は、繰り上げ返済で年末の残高が減ると、控除額も減ります。
どちらが正解かは、金利の水準だけでは決まりません。手元にいくら残っているか、その家計がどれだけのブレ幅に耐えられるかで判断が変わります。
繰り上げ返済の額は、「残すお金」を決めてから
金利上昇に繰り上げ返済で対抗する。考え方としては正しいのですが、100万円で下がる毎月の返済額は約5,000円。元の返済額に戻すには数百万円が必要です。繰り上げ返済は、金利上昇の負担を「消す」手段ではなく、「和らげる」手段と考えたほうが現実に合っています。
住宅ローンの返済が不安だからといって、預貯金の大半を返済に回すと、教育費や住宅の修繕費、収入が減ったときの生活費に困ります。判断の順番は
- まず手元に残すお金を決める
- そのうえで返済に回せる金額を確かめる
そして、毎月の負担を下げたいのか、総利息を減らしたいのか、目的もはっきりさせてください。毎月の負担を下げたいなら返済額軽減型、利息をより大きく減らしたいなら期間短縮型が向いています。
固定金利との組み合わせを考える場合は「住宅ローン、いまこそ『MIXプラン』!?」、固定金利の現在の水準は2026年10月の【フラット35】金利のコラムも参考にしてください。
住宅会社・工務店の営業担当者の方にも、一つお伝えしておきます。資金計画の場で「金利が上がっても、繰り上げ返済すれば大丈夫です」と説明しているなら、100万円でいくら下がるのかまで数字で示してください。根拠のない安心感は、数年後にお客様の不信感に変わります。
ご自身の住宅ローンについては、まず金融機関に繰り上げ返済後の返済予定表を出してもらいましょう。その数字を教育費や老後資金の予定と並べてみると、「いくら返せるか」ではなく「いくら残すべきか」が見えてきます。
出典・確認日
出典
・ 楽天銀行「変動金利(固定特約付き)の金利推移」
・ 楽天銀行「5年ルール、125%ルール」
【おまけ】
最後までお読みいただきありがとうございます。今回のコラムはYoutubeチャンネルでもお伝えしております。その動画内でもご紹介しました【繰り上げ返済シミュレーションシート】をチャンネル登録者様限定でプレゼントします。
期間限定の無料版ですが、住宅営業担当者様や不動産営業担当者様のお客様提案用としてもご利用いただけます。
こちらからダウンロードしてお使いください(サムネイルをクリックしてください↓)
※必ずチャンネル登録をお願いします
※有効期限の長いものは通常通りnoteで販売しています(販売開始11/1を予定)
また、固定金利【フラット35】に借り換えご希望の方は、こちらからご相談ください(相談料は60分無料です)
SNSで情報発信中!
Follow me!!公式YouTubeチャンネル
住宅と家計のFP市川貴博「そこまで言うか~!?」チャンネル
住宅購入で失敗しないために、他では聞けない住宅業界や不動産業者、住宅ローンを扱う銀行の裏話や暴露話、とっても得する住宅ローンの話、住宅会社や不動産業者との上手な付き合い方など公開中!
お問い合わせ
Contact受付時間 9:00 ~ 19:00